La consulenza insultata

La consulenza è, in generale, una cosa seria.

Sempre fino ad un certo punto: fino a quando non viene svilita, abusata e utilizzata in modo strumentale.

Imperversa, fino allo sfinimento, su televisioni e radio nazionali uno spot pubblicitario centrato sul termine "consulenza". Il claim di questo spot dice "siamo consulenti da sempre".

Lo spot pubblicizza l'attività di uno dei grandi operatori della promozione finanziaria in Italia. Il Parlamento, che come sapete è campo di battaglia per le lobbies, ha deciso di estendere ai promotori finanziari l'etichetta di "consulenti", pur sapendo benissimo che tutti i promotori finanziari, anche quando vengono chiamati family bankers oppure private bankers, operano in conflitto di interesse, come è stato in varie (poche e insufficienti) occasioni segnalato anche dalle nostre Autorità (CONSOB).

Questo grande operatore ovviamente sfrutta al massimo questa opportunità, garantita dal Parlamento, di abusare del termine "consulente": perché adesso la Legge lo permette, anche se la realtà dei fatti non lo consentirebbe. Non può dirsi consulente, che è co-interessato nei prodotti che piazza ai Clienti. E' solo e semplicemente un venditore, alla pari con quelli delle enciclopedie e degli aspirapolvere. Il meccanismo reddituale è identico, non c'è differenza, ed il resto è tutto fumo negli occhi di chi investe.

Non lo potrebbe quindi fare, se guardiamo alla sostanza. Ma lo può fare, se guardiamo alla forma, alla lettera della Legge, Legge che di fatto è stata una "sanatoria" fatta all'unico scopo di eliminare quel termine "promotore" che aveva (per solide ragioni) assunto un connotato negativo.

Ma nelle pratiche di vendita dei famigerati "prodotti finanziari" non si è fatto neppure un mezzo passo avanti, e tanti passi indietro (pensate a quei "prodotti assicurativi" che adesso tutti vi spingono).

Questa situazione, in apparenza stabile, è in realtà fragilissima. Negli ultimi anni, la "mano santa" di Draghi ha sostenuto non soltanto i mercati, ma pure questo tipo di Aziende, che hanno fatto festa garanzie ai supporti artificiali ed esterni ai mercati finanziari.

Ma la fine è vicina, e la scomparsa di questi dinosauri inevitabile: perché il loro conto economico è basato su un conflitto di interesse, ovvero su una scorrettezza ai danni del Cliente. 

Nel frattempo dobbiamo purtroppo suggerire a chi investe di guardarsi bene, e tenersi lontano, da chi abusa della etichetta "consulente": utilizzata in questo modo, tra breve avrà la medesima implicazione negativa che aveva l'etichetta di "promotore finanziario" fino a che è stata utilizzata.

Nel frattempo, noi di Recce'd continueremo a tenerci lontani mille miglia da certe "attività di consulenza", resteremo sempre i vostri gestori di portafoglio online, e non andremo ad associarci ad alcuna Associazione di falsi "consulenti" operanti in regime di conflitto di interesse.

Orizzonti di gloria (parte 2)

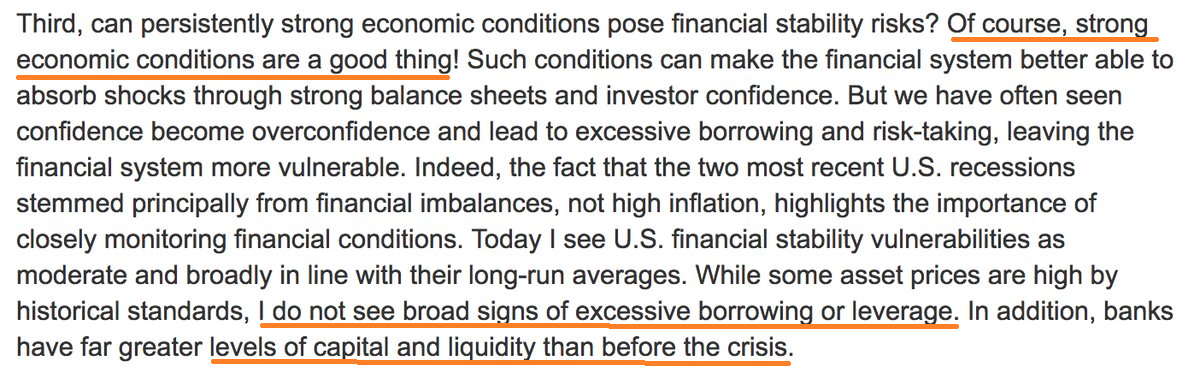
Riprendiamo qui una parte delle affermazioni di Jay Powell alla Conferenza di Sintra, che già abbiamo preso a spunto nel Post che precede questo. Rileggiamole anche qui, perché sono importantissime.

jun4_wk_2018_001.png

Nel post che precede questo, abbiamo esposto, in modo molto dettagliato, le ragioni per le quali in questo intervento di Powell manca qualcosa. Manca un elemento, che non viene preso in considerazione. Ed è invece importantissimo, per il futuro anche prossimo, delle Banche Centrali, e soprattutto di noi investitori.

Quale elemento manca? Ve lo abbiamo scritto nel Post precedente, con le parole che seguono:

  • il "leverage" era il drammatico problema della Grande Crisi 2007-2009; ma ciò che Powell non dice, e nessuno dei suoi lo dice, è che il problema NON è mai stato risolto; è stato soltanto SPOSTATO, sui mercati finanziari: oggi c'è meno debito bancario rispetto al 2007, ma c'è molto più debito ottenuto emettendo obbligazioni; e NON è meno pericoloso, come ha spiegato anche di recente Goldman Sachs che citiamo più sotto

Qui ci limitiamo a dare concretezza a queste parole con un grafico. Che non necessita di alcun commento.

jun4_wk_2018_005.png
Orizzonti di gloria (parte 1)

Il film di Stanley Kubrick che citiamo con il nostro titolo di oggi ci serve per richiamare un'atmosfera di guerra che va ben al di là delle tariffe e coinvolge tutti i mercati finanziari, come abbiamo dettagliato ai Clienti ogni mattina attraverso il nostro The Morning Brief, guida che dimostra tutta la sua utilità giorno dopo giorno, ma in modo particolare quando ... non ci si capisce più nulla, come ad esempio in questo 2018.

Recce'd come tutti ormai sapete guarda con grande interesse al  processo di normalizzazione dei mercati iniziato in gennaio, processo che potrebbe accelerare in estate. The Morning Brief da lunedì scorso ha messo in evidenza tutte le (sempre più ampie) divaricazioni e contraddizioni che vediamo sui mercati finanziari, e una soluzione dovrà necessariamente arrivare.

Oggi nel Blog commentiamo la più grande di tutte. Partendo dalle parole del Chairman Powell ieri a Sintra, che rileggete qui di seguito.

jun4_wk_2018_001.png

Notate bene le tre cose evidenziate: 1) la grande fiducia nell'economia (è importante il tono: non la realtà dei fatti) 2) il rifermento al grandi di indebitamento o "leverage" e 3) il riferimento al capitale delle banche

Tre punti che meritano un commento:

  1. Powell sa perfettamente che questo ritmo di crescita dell'economia USA NON durerà nel tempo, come lo sappiamo tutti; in questo preciso momento, però, la Fed ha BISOGNO di alzare i tassi ufficiali (per avere in futuro margini di manovra)
  2. il "leverage" era il drammatico problema della Grande Crisi 2007-2009; ma ciò che Powell non dice, e nessuno dei suoi lo dice, è che il problema NON è mai stato risolto; è stato soltanto SPOSTATO, sui mercati finanziari: oggi c'è meno debito bancario rispetto al 2007, ma c'è molto più debito ottenuto emettendo obbligazioni; e NON è meno pericoloso, come ha spiegato anche di recente Goldman Sachs che citiamo più sotto
  3. il capitale delle banche è adeguato ai rischi? lo sapremo soltanto quando i rischi si saranno presentati, un test ancora non lo abbiamo visto (grazie al soccorso prolungato, insistito, e smodato delle Banche Centrali, che ora però sta rientrando)

Per voi investitori, delle tre osservazioni proposte quella che avrà il peso maggiore, e decisivo, è la seconda: dovete riflettere bene sul fatto che, come ha scritto Goldman, "liquidity is the new leverage". Tema che si lega direttamente ad altri trattati dal nostro Blog di recente. Leggiamo insieme Goldman:

(...) one more prominent strategist has joined the fray, none other than Goldman's head of global credit strategy, Charlie Himmelberg, who in the aftermath of last month's VIXplosion, asks today if "liquidity" itself has become the new market leverage - that critical leading indicator which historically has flashed red ahead of an imminent crash, and which the Fed still uses -erroneously - to guide its macroprudential decisions.

This is how Himmelberg introduces his - far less tinfoil hatted - readers, i.e., those institutional clients who still believe that the market is working as it was designed, as a liquid, efficient, discounting mechanism, to the premise that everything they know is false:

Where is there complacency in this expansion? And where might complacency be hiding unappreciated risks that will be exposed when the expansion ends or the bull market turns? We see clues in Monday, Feb. 5, when the VIX had its largest one-day move in its history, jumping from 17.31 to 37.32, a move of 20 VIX points. Like previous “flash crashes” in other markets over the post-crisis period, there was nothing in the fundamental data to explain a jump of this magnitude. Instead, we think the VIX spike was primarily a reflection of technical trading dynamics. We suspect the Feb. sell-off is symptomatic of a broader risk, namely, the rising “financial fragility” during the post-crisis period. By “fragility” we mean price volatility that arises not from changes in the fundamental outlook for markets, but rather from markets themselves.

Here Goldman's analyst notes that while various conventional indicators of market liquidity like bid-ask spreads suggest that liquidity conditions have been reasonably good during the post-crisis era, he warns that Goldman is starting to see "several reasons to worry that “markets themselves” are becoming a bigger source of market risk than fundamentals."

In particular, new regulations and new technologies have caused a dramatic evolution of the post-crisis ecosystem for providing trading liquidity. In this new market structure, machines have replaced humans, and speed has replaced capital. While such changes have greatly reduced the need for equity capital, and are thus efficiency-enhancing, the same was also true about leverage and structured products during the run-up to the
financial crisis. 
While the new ecosystem for providing market liquidity has arguably freed up equity capital for more efficient uses, it has also depleted the pools of capital that will be available for liquidity when the cycle turns.

Wyle E. Coyote (parte 3)
jun3_wk_2018_011.png

Proviamo una estrema sintesi del punto a cui siamo oggi: costo del denaro che sale, debito che da anni aumenta e che negli USA aumenta più rapidamente (grafico sopra), crescita economica che a livello globale rallenta (con l'eccezione degli Stati Uniti), inflazione globale che aumenta con prezzi alla produzione che crescono del 3% l'anno (come anche i salari), tensione sugli scambi commerciali fuori controllo, Paul Manfort in carcere negli USA e Macron che cita l'Asse (Germania-Austria-Italia). E in Borsa, le banche in un bear market (grafico sotto).

Non vi sembra di avere già visto questa scena?

jun3_wk_2018_013.png
Il sogno della crescita globale sincronizzata (parte 2)
jun3_wk_2018_010.png

Il grafico sopra riprede il tema di sette giorni fa.

I dati USA di questa settimana, ed in particolare il dato per le vendite al dettaglio USA di maggio, che vi riproponiamo nel grafico in basso, hanno suscitato grande attenzione, ed una serie di revisioni al rialzo per la stima della crescita USA del trimestre in corso. In buona sostanza, dopo tre mesi (gennaio-marzo) al 2,2% l'economia USA probabilmente è cresciuta ad un tasso del 3,5-4% nel secondo trimestre che sta per chiudersi.

Risultato eccezionale: ma allora, c'è da domandarsi, perché NESSUNO esulta? Nessuno, al Mondo!

  • Negli Stati Uniti, i rendimenti delle obbligazioni a medio e lungo termine NON salgono
  • Il cambio del dollaro USA è INFERIORE a quello di 12 mesi fa
  • La Borsa USA non è ai massimi di sempre, come a gennaio
  • Le Borse globali sono molto al di sotto dei massimi di sempre
  • I rendimenti delle obbligazioni, in tutto il Pianeta, restano fermi

Insomma: nessuno oggi è più esuberante.

Se riflettete su questo punto, e vi spiegate il perché, poi saprete che cosa fare con i vostri investimenti.

jun3_wk_2018_008.png
Valter Buffo