Trump World: che cosa cambia per noi? (parte 2: chi rischia di più?)

E' decisamente troppo presto per arrivare a qualsiasi giudizio sulle scelte in economia del nuovo Presidente: ma abbiamo ascoltato con grandissima attenzione, questa mattina alle 8,45 in Italia, il suo disocrso di vittoria.

L'economia era al centro di tutto: l'economia è il solo tema sul quale ha preso posizioni esplicite. Ed i suoi punti forti sono stati:

  1. valorizzare risorse oggi sottoutilizzate
  2. raddoppiare il tasso di crescita dell'economia
  3. costruire ponti e strade
  4. non lasciare indietro nessuno

Come si farà? Ci sono decine di migliaia di alternative da considerare, di scelte pratiche da fare. A partire dal nuovo Ministri del Tesoro, una scelta chiave. Nel frattempo, però, i mercati hanno già intuito qualche cosa: e come sanno bene i nostri Clienti, non ci ha sorprso per nulla vedere il rendimento del Treasury decennale salire, alle 10,30 europee, a 1,93% (grafico qui sotto), ai massimi da marzo e molto, molto, molto vicino al 2,00%. Un segnale molto preciso (anche alla Federal Reserve).

Caro lettore: come ti spieghi le Borse in calo e i tassi che salgono? Un tema su cui varrà la pena di riflettere (e per molti mesi ancora).


Mercati oggiValter Buffo
Trump World: che cosa cambia per noi (parte 1: la sconfitta dei vecchi media)

Siamo da un paio di ore nel Mondo di Trump: per Recce'd l'immagine più forte, più significativa è quella del grafico qui sotto.

Tutti i grandi quotidiani USA appoggiavano Clinton: tutti, nessuno escluso. Così come tutti i grandi sondaggisti avevano previsto una vittoria di Clinton.

In Recce'd da anni abbiamo scelto di gestire i portafogli partendo da una dettagliatissima, e molto critica, analisi delle informazioni: i mezzi di informazione tradizionali servono quasi a nulla (e i loro bilanci lo dimostrano) e noi per questo abbiamo selezionatoe testato migliaia di fonti alternative. Per questo noi oggi riteniamo che il canale media più influente al mondo sia Facebook, e non Sky oppure il New York Times.

Voi investitori fareste bene a rilettere a lungo sul grafico sotto: quello che vi dice il "consenso", in materia di investimenti, vale quanto valeva il "consenso" sulle Elezioni USA: può essere spazsato via in pochissime ore.

Il Mondo è già cambiato: perché voi non avete ancora cambiato?

Mercati oggiValter Buffo
Elezioni USA ed oltre: come ci sono arrivati gli altri? (parte1)

Da domani, finalmente, si cambierà registro: basta Trumphillary.

Questi argomenti, quelli "dei massimi sistemi" sono la manna dal cielo per una buona parte dei commerciali, che si nasconono dietro all'incertezza "sistemica" per liberarsi dalle responsabilità, per assumere un atteggiamento passivo e fatalista del tipo "non ci possiamo fare nulla" e quindi "vedremo come andrà".

Non è stata la nostra scelta: Recce'd ha scelto di NON MOVIMENTARE i propri portafogli prima della scadenza di questa notte, ma quella scelta NON SIGNIFICA ESSERE PASSIVI. Che cosa lo dimostra? Lo dimostrano le posizioni nei nostri portafogli, che indicano una visione ben precisa del quadro dei mercati finanziari a fine 2016. A prescindere dai risultati di questa notte.

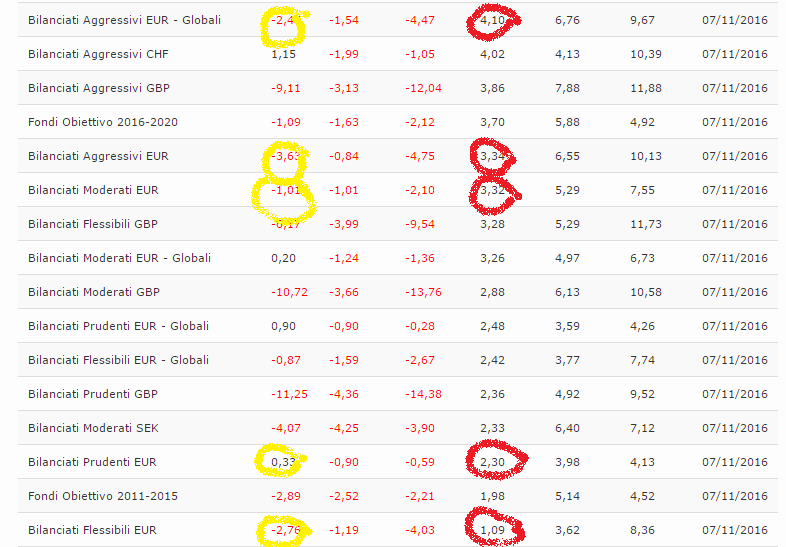
Potrebbe essere utile dare un'occhiata ai risultati degli altri: che cosa ha fatto ... la concorrenza? I risultati dei Fondi Comuni tradizionali li vedete nella tabella sotto, che raccoglie le performances delle categorie "ad asset allocation", le categorie bilanciate, le categorie Flessibili.

In giallo, le performances da inizio 2016. In rosso quelle a tre anni.

Noi sappiamo, per informazione diretta, che la gran parte delle GPM ha fatto peggio di così. Ed anche la maggior parte dei "consulenti", compresi quelli online, ha fatto risultati simili o peggiori. Vi domandate perché non vi parlano mai dei risultati, e sempre di un "futuro molto lontano"? Per questa ragione.

Non lo sanno fare, questo metiere: o meglio, non lo possono fare, in quelle strutture.

E se guardiamo invece a quei gestori che invece non utilizzano la "asset allocation"?  Come è andata quest'anno?

I Fondi Hedge, lo sapete tuttti, hanno avuto un anno difficile. Un altro. Ad oggi la categoria Macro, che è la più rappresentativa, sta vicino allo zero, e la categoria CTA, che è quella dei "trend followers" che adesso va di moda, è sotto lo zero. Il giocattolo si è rotto (da tempo): costa troppo, produce poco.

Conclusione: fareste bene a riflettere con attenzione: non su Trump e Hillary (è tutto tempo buttato via, fidatevi, se volete fare qualche risultato con i vostri investimenti), bensì sul modo in cui vengono gestiti i vostri soldi

Riflettere sulla strategia di investimento utilizzata. Sul gestore e sulle sue competenze. Sul prodotto e le sue caratteristiche. Sulle tecniche, le valutazioni, i criteri. Vi suggeriamo, caldamente, di aprire gli occhi e aumentare l'attenzione. Vi può rendere molti soldi e risparmiare molte tensioni evitabili in futuro.

Perché il futuro NON sarà più semplice degli ultimi tre anni.

Mercati oggiValter Buffo
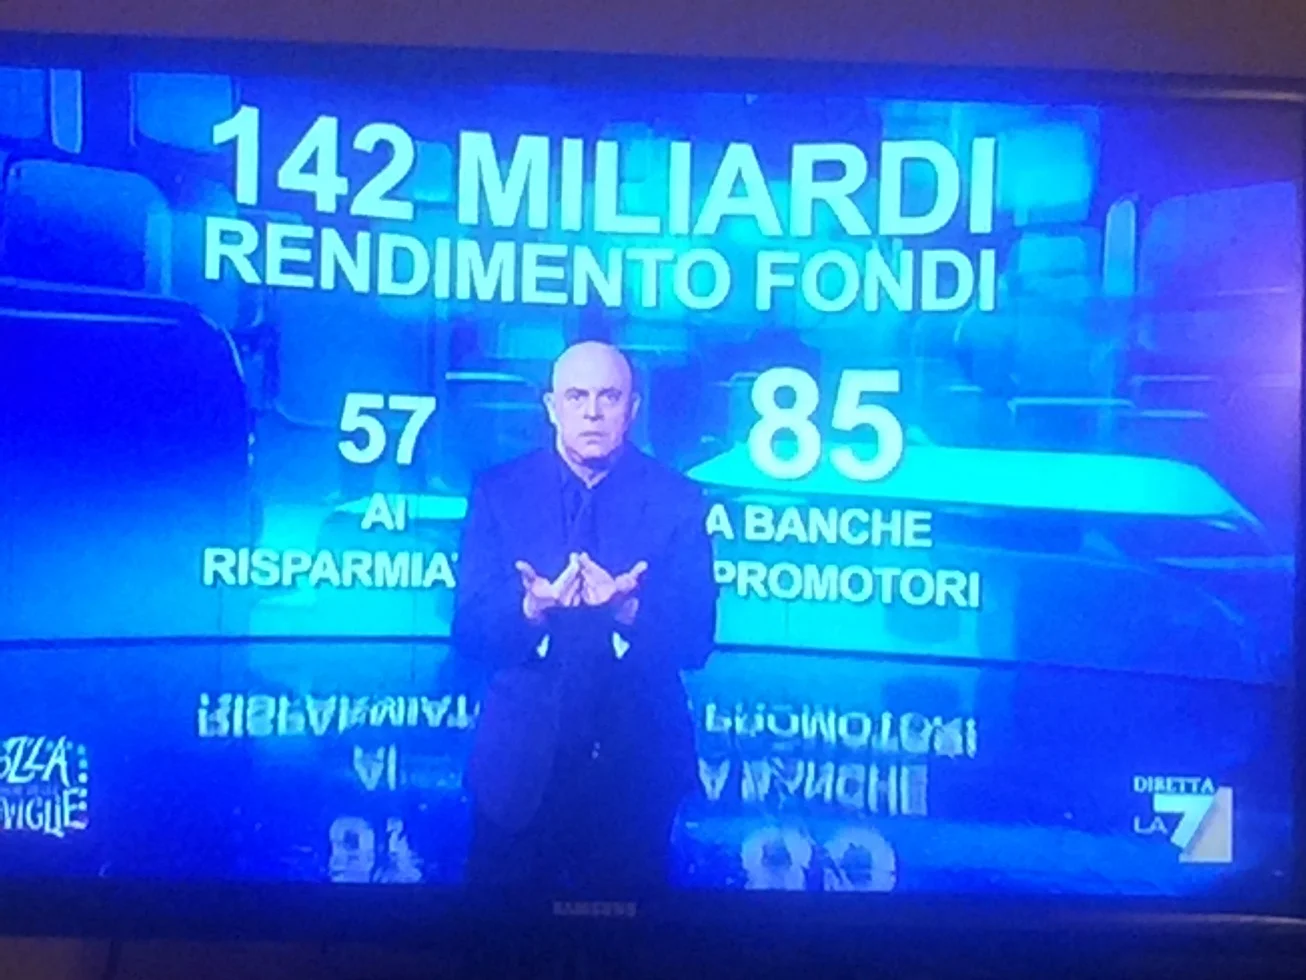
Da Maurizio Crozza a Wells Fargo (parte 9)

Questa lunga serie di Post, iniziata il 25 ottobre scorso, che si concluderà con il prossimo (il numero 10), ha come scopo quello di spegare che cosa c'entra Wells Fargo con Maurizio Crozza: la prima era fino a un mese fa la banca più capitalizzata del Pianeta, il secondo è un notissimo comico italiano.

Per di più, non c'è nulal da ridere: Wells Fargo è in grandissime difficoltà per avere fatto i propri interessi facendo il DANNO di molti Clienti, e noi siamo qui ad affermare che Wells Fargo non è un caso isolato, e che si potrebbero riscontrare situazioni analoghe anche in Italia, se solo si cercassero.

Detto questo, Recce'd ci tiene anche a sottolineare, con forza, che banche grandi così come piccoli consulenti sono tutti partiti alla ricerca del "magico algoritmo" che consenta di presentare vecchie combianzioni di vecchi prodotti con vecchi e elevati costi di gestione come se fossero una novità.

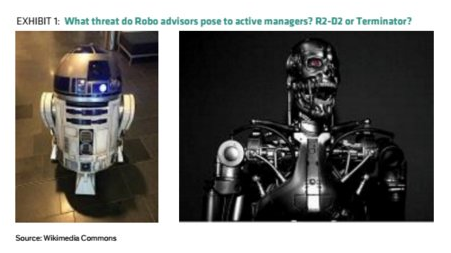
E' la "ROBO mania": oggi tutto è ROBO. Ma il ROBO advisory, per ragioni che abbiamo già spiegato (anche in un nostro Post di ieri, 31 ottobre, che trovate scorrendo qui sotto) è niente di più che un vecchio modello di allocazione già testato, e già scartato, dall'industria del risparmio venti anni fa.

Le grandi banche oggi investono su questi strumenti solo per una ragione: perché sono in affanno e sanno di esserlo. Il vecchio modello di relazione con il Cliente, al quale si sono venduti per trent'anni prodotti carissimi senza mai neppure spiegare quanto costavano, è rotto, è finito, è superato, è fuori dai giochi. Serve allora una chiave commerciale diversa: e scatta il ROBO, strumentino facile da gestire anche se imposto su una Rete di migliaia di venditori.

Con il ROBO il Cliente che rimane disinformato come prima, ed all'oscuro come prima, ed avrà nel portafoglio i medesimi prodotti di prima. Insomma: Wells Fargo magari uscirà di scena, ma il rapporto con il Cliente rimane il medesimo.

In altre parole: anzichè ai gestori professionisti, che lo hanno già scartato, ora i commerciali ed il marketing provano a vendere un vecchio strumenti di allocazione di portafoglio direttamente al Cliente: Cliente che, non conoscendo tutta la storia, ritiene che "algoritmo" sia un termine sexy e magari "scientifico", che garantisce migliori risultati. Non è così, e si può dimostrare con migliaia di evidenze.

Noi in Recce'd abbiamo giudicato interessante un articolo che vi mettiamo a disposizione qui: si dice che il ROBO advisory è lo stesso che UBER, ma applicato nel settore del risparmio. A noi questa interpretazione sembra azzeccatissima: infatti UBER serve per ordinare il taxi, opure adesso anche la cena, che il Cliente ha già scelto, un Cliente che ha già deciso dove andrà, oppure che cosa mangiare.

Il ROBO advisory al massimo potrebbe essere quello: uno strumento (oppure un "tool", che è un termine più ROBO), per mettere in pratica scelte fatte da un'altra parte. Il ROBO non serve a scegliere: è soltanto una piattaforma più evoluta.

Per scegliere, per decidere, chi investe deve prima di tutto CAPIRE. Per capire, deve essere CONSAPEVOLE. Per tutti gli investitori che nella vita svolgono una professione diversa, al di fuori del settore del risparmio, a quel punto serve qualche consiglio: non da un ROBO, e neppure da un venditore, da un commerciale (promotore o banker che sia). Serve di parlare con chi è gestore e sa come si svolge, in modo professionale, la professione del gestore di portafoglio.

Ecco dove Recce'd fa la differenza.


Mercati oggiValter Buffo
I temi del 2017 (parte 1): il rischio politico crescerà

Tra due mesi il 2016 sarà finito: ognuno farà le proprie somme, vedrà che cosa ha guadagnato e che cosa ha perso in un anno che è stato ricco di eventi, ricco di opportunità, e per qualcuno ricco anche nei risultati del proprio portafoglio.

Recce'd da oggi e per qualche settimana vi proporrà alcune anticipazioni sui temi del 2017. Si tratta di valutazioni del tutto qualitative: è troppo presto epr dire dove andremo a disinvestire, che cosa invece andremo a disinvestire, quali saranno le opportunità e quali i rischi da inserire nei portafogli.

Ci sono però alcuni temi che si possono, fin da ora anticipare: ed il primo che abbiamo scelto è il ritorno del fattore "rischio politico", un ritorno che ad oggi appare inevitabile.

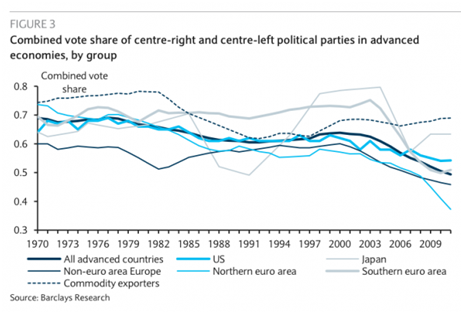
Persi a discutere di Referendum e Manovra Finanziaria, i quotidiani in Italia sembrano trascurare del tutto il tema che al contrario domina sulla stampa di tutto il Mondo, e che vedete rappresentato bene nel grafico qui sopra: destra e sinistra tradizionali stanno perdendo in modo progressivo il loro peso nel contesto politico, sostituite da forme diverse di contestazione, protesta, ribellione, rifiuto, antagonismo radicale. La stampa internazionale riassume tutte queste definizioni sotto l'etichetta del "populismo", ed associa questo populismo a due altri temi, che sono la "disuguaglianza crescente" e la "crisi della globalizzazione"

In Italia ne abbiamo (noi investitori) una concreta manifestazione nella rischiosa scelta del governo in carica, di alzare la voce con la Unione Europea sul tema gestione della Finanza Pubblica. Manovra politica molto rischiosa, e spiegabile solo dalla necessità di rubare spazio ed argomenti al concorrente politico che è oggi in crescita, ovvero il Movimento Cinque Stelle.

Si tratta solo di un piccolo esempio: la realtà è che dal Sud America all'Estremo Oriente, passando per Brexit e Donal Trump, la spinta del cosiddetto "populismo" aumenta ogni giorno: e noi di Recce'd vediamo nei segnali crescenti di inflazione la miccia che potrebbe fare esplodere la situazione.

Come ci hanno spiegato alcuni Banchieri Centrali negli ultimi mesi, l'inflazione oggi potrebbe ..... fare comodo: il ragionamento è chiaro, l'inflazione è il rimedio senza costo agli eccessi di debito che le operazioni di QE hanno alimentato, un modo per distruggere ricchezza che non è reale ricchezza ma solo carta. E' un modo si uscire da una situazione di empasse senza fare nulla e senza spendere nulla.

Peccato però che esiste anche l'economia reale: e se sale l'inflazione, allora dovranno aumentare anche le retribuzioni. Come molti lettori ricorderanno bene, questo meccanismo di ricorsa prezzi-salari non funziona se non con pesanti frizioni sociali.

Non immaginatevi però le "lotte sindacali" e gli scioperi di massa degli anni Sessanta e settanta: dovete immaginare invece una situazione di crescente "diffuso conflitto sociale" di cui avete avuto esempio, di recente, ad esempio con le vicende di Uber a Londra e di Foodora in Italia. Questo è quanto noi ci aspettiamo di vedere presto, già nel 2017: un forte movimento sociale, che modificherà i rapporti tra Azienda e lavoratore a favore di quest'ultimo, ma in modi nuovi e non secondo i "dettami sindacali".

Mercati oggiValter Buffo