Da Maurizio Crozza a Wells Fargo (parte 8)

In Italia a tutto oggi il settore del risparmio è fatto da decine di migliaia di venditori e poche centinaia di gestori di portafoglio.

Che senso ha? Il senso è il seguente: per venti anni, si è andati avanti sulla base della (falsa) convinzione che "i prodotti sono tutti uguali", e quindi il personale, nel settore del risparmio, è stato per venti anni selezionato NON sulla base delle competenze in materia di investimenti, BENSI' sulla base della capacità di "piazzare il prodotto". Va detto, per essere fino in fondo chiari, che pure i Clienti finali spesso si sono fatti distrarre facilmente dagli specchietti per le allodole (dalle cene alle mostre d'arte al torneo di golf): in molti casi il Cliente ha dedicato più tempo a scegliere una cravatta o un paio scarpe o una vacanza, che a valutare i propri investimenti finanziari.

Come Recce'd ha spiegato in modo chiaro già mesi fa, la fine dell'industria dei Fondi Comuni di investimento (così come in Italia la conosciamo dal 1986) e la diffusione di prodotti cosiddetti "passivi" sarà anche la fine di questo "dominio del venditore", venditore che l'industria ha prima etichettato come promotore finanziario, poi come banker o private banker, e che da ultimo si cerca di rendere di nuovo vergine con la etichetta di "consulente". La "capacità di piazzare", se il "prodotto" è un indice di mercato, scende a zero.

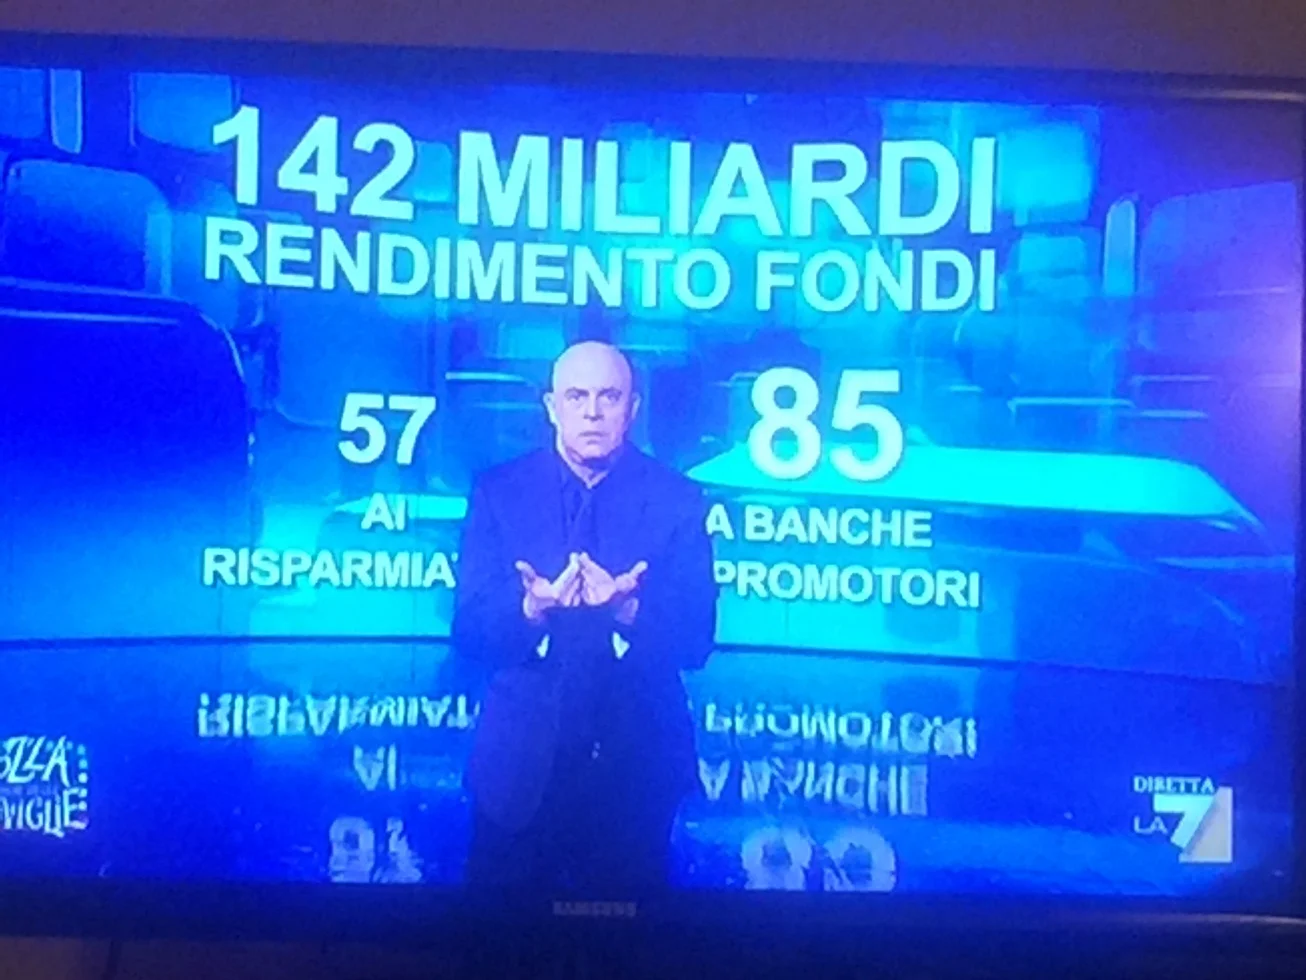
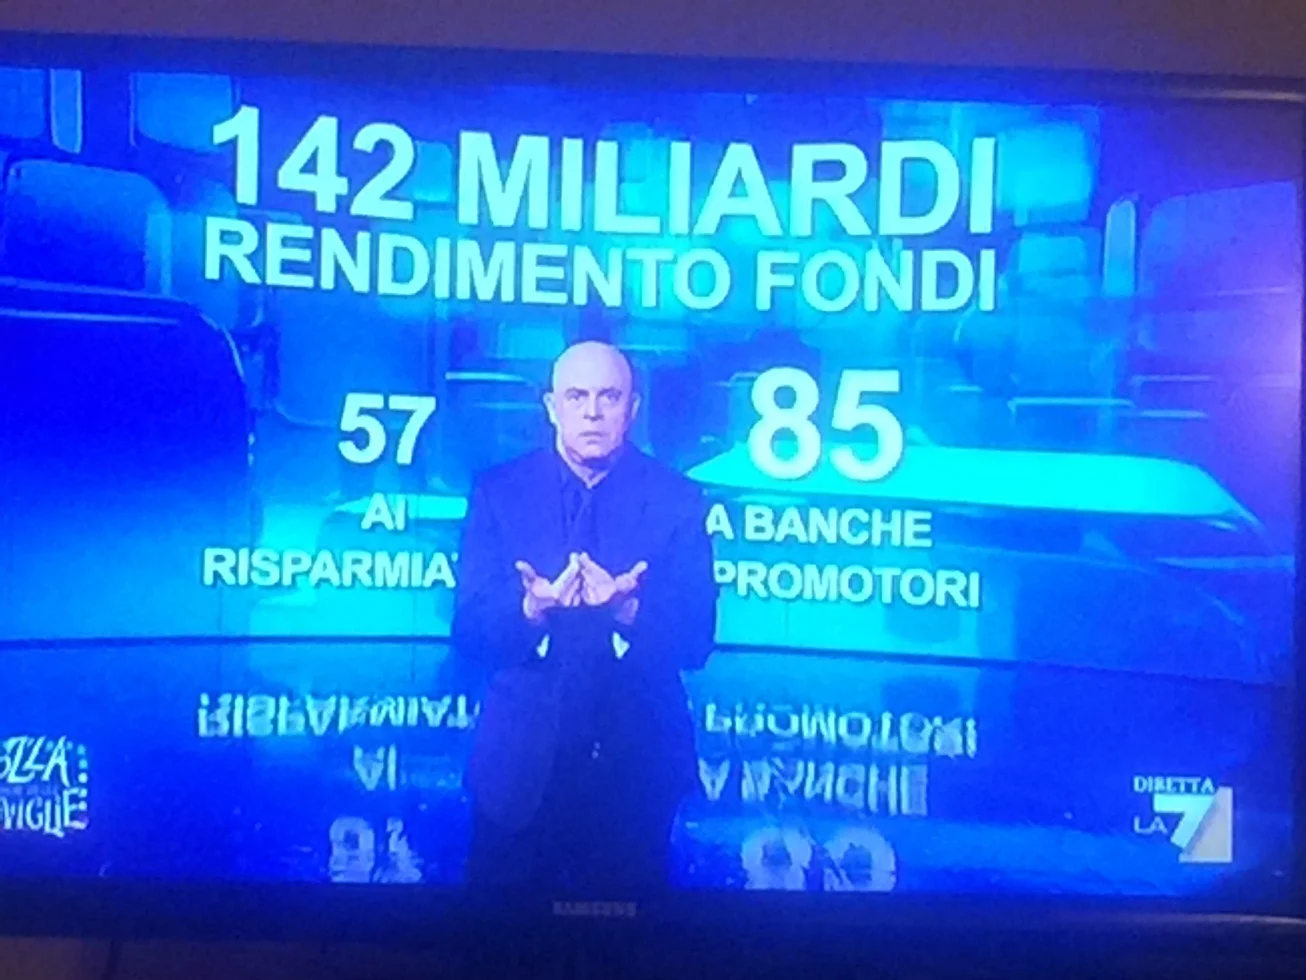
Anche se di chiama banker o consulente, il venditore resta un venditore: e restano in capo a queste figure quei conflitti di interesse che sono quelli che spiegano in modo efficace, i numeri di Marurizio Crozza nella foto in alto. I criteri di selezione dei Fondi Comuni, ad esempio, oppure dei prodotti Assicurativi, sono stati guidati dalle retrocessioni di commissioni. Con i vostri investimenti, loro si sono messi i soldi in tasca.

Ora che è finita, la parola torna agli investitori finali. Che sono chiamati a scegliere, se continuare a premiare le logiche della pura vendita, oppure affidarsi ad un gestore autentico invece che ... al piccolo chimico. Attraverso il Web, la lunga "catena di vendita" si è spezzata, l'investitore ora è libero, ed ha capito che non ne aveva alcuna necessità.

Mercati oggiValter Buffo
Da Maurizio Crozza a Wells Fargo (parte 7)

Proseguendo sul tema del Post che precede questo, e che potete leggere qui sotto: qualcuno vi ha spiegato che certi nomi oggi non contano più nulla, nella Finanza? Che i nomi che solo dieci anni fa dominavano il settore, quei nomi che il grande pubblico ha conosciuto perché sempre intervistati in televisione oppure sulla stampa, oggi sono regolarmente costretti ad inseguire i mercati. ve lo hanno detto che il loro modello di business ha fallito?

La recente vicenda di Deutsche Bank ne è il simbolo, l'emblema: la crisi di DB non è, ovviamente, la crisi di una banca, di quella che voi conoscete come la banca sotto casa, che si occupa di conti correnti, mutui e di vendita di Fondi Comuni allo sportello: DB si era gettata quindici anni fa all'inseguimento delle grandi banche globali americane, come ad esempio Goldman Sachs e Morgan Stanley e le altre citate nel grafico che segue.

Il suo fallimento (inteso come fallimento del progetto) può essere compreso solo se riflettete sul fatto che le grandi banche globali, quelle che dieci anni fa si proponevano di "dominare il Mondo" oggi sono tutte in ritirata, ripiegate su se stesse, alle prese con problemi organizzativi molto gravi (licenziamenti di massa) ed hanno perso del tutto la loro "presa sui mercati", ovvero la capacità di indirizzare i flussi di acquisto e vendita (da cui derivavano tutta la loro autorevolezza). la loro cosiddetta "ricerca" ormai risulta sempre in ritardo, rispetto alle analisi ed alle notizie che circolano sul Web, e neppure più i neolaureati fanno più la fila per andare a fare training da loro.

Per farla breve: tutti i nomi che leggete nel grafico qui sopra si trovano oggi, più o meno, nelle medesime condizioni di difficoltà: il comparto delle "banche globali di investimento" è imploso, sotto il peso di costi eccessivi se messiaconfronto con un valore aggiunto che (ormai si è capito) era quasi esclusivamente forza di marketing, forza di vendita, forza di placement, senza alcun valore aggiunto per chi investe sui mercati finanziari.

Valter Buffo
Da Maurizio Crozza a Wells Fargo (parte 6)

Abbiamo scritto, nel secondo Post di questa serie che abbiamo iniziato il 25 ottobre scorso:

Spiegato il punto di contatto tra Crozza e Wells Fargo, proseguiremo nella serie di Post guardando avanti: perché il processo che si è messo in moto non è arrestabile, va ben al di là dei confini italiani, mette in discussione intere categorie di figure professionali, e ridisegnerà il panorama del settore del risparmio. Non entro i prossimi 20 anni: entro i prossimi 5.

Non è certo per responsabilità di chi investe, che a tutto oggi manca del tutto la consapevolezza del profondo, e drammatico cambiamento che ha già investito tutto il settore del risparmio: la responsabilità va tutta al "perfetto" funzionamento della cortina di omertà che, da sempre, avvolge questo comparto del settore finanziario dell'economia, almeno in Italia.

Chi ve ne parla? Nessuno, almeno in Italia. Se leggete la stampa internazionale, ad esempio, nel weekend avete letto questa notizia:

Seven top asset managers this week reported a total of $50 billion in third-quarter net redemptions, most of it from active funds, company filings show. The biggest losers: Franklin Resources Inc. with $22.1 billion, AllianceBernstein with $15.3 billion and Waddell & Reed Financial Inc. at $4.9 billion.

In the second quarter, that group of seven saw $34 billion in outflows. The tally is further evidence that investors, frustrated with high fees and mediocre performance of actively managed funds, are increasingly casting them off for low-cost passive investments. In the 12 months ended Sept. 30, active funds had redemptions of $295 billion while passive took in $454 billion, according to data from Morningstar Inc.

“The shift from active to passive is an accelerating secular trend,” said Benjamin Phillips, a principal with the consulting firm Casey Quirk by Deloitte. “It is not going away.”

Siete clienti dell'industria dei Fondi Comuni di Investimento? I Fondi Comuni tradizionali? Quelli long-only, quelli dei quali ogni mattina si riempiono le pagine della stampa specializzata italiana, quasi che fossero il centro non del Mondo ma dell'universo? Il vostro promotore vi ha spiegato che "i Fondi Comuni esteri sono meglio dei nostri"? Vi ha detto che con (a titolo di esempio esempio) Blackrock, Franklin Templeton o chissà quale altro nome esotico, in lingua inglese o magari in greco antico, non si può sbagliare? Informatevi: subito.

Beh ... in questo caso avete, quanto meno, diritto di sapere che questa industria, quella dei Fondi Comuni, è malata. Malata grave. E di una malattia che non è reversibile.

E non aspettate che venga fuori Maurizio Crozza a dirvelo con un'altra schermata alle sue spalle: perché, intanto che voi siete lì ad aspettare che ve lo racconto il bravo Crozza, molti altri sono già usciti ed hanno già fatto altre scelte.

Mercati oggiValter Buffo
Quanto Quant? Alfa e Beta, semplicemente, non esistono

Il tema potrebbe apparire, a molti lettori, un po' distante dalle loro quotidiane necessità: servono informazioni ed indicazioni operative, non serve ... fare filosofia sulla Finanza.

Potremmo anche essere d'accordo: se non fosse che oggi sono numerose le strategie di marketing che si appoggaino proprio sull'espressione "Quant": "algoritmo" è il termine più di moda, al momento, nel marketing del risparmio. Pensate che ne ha scritto, proprio nel weekend scorso, anche il settimanale Cattolico Famiglia Cristiana.

Il risaprmiatore viene irretito con una terminologia "scientifica": al risparmiatore nessuno spiega che si tratta, banalmente, di strumenti vecchi più di cinquanta anni, strumenti già provati, già testati decine di migliaia di volte, sempre con risultati insoddisfacenti. Vi immaginate che, se esistesse un algoritmo magico, la macchina dei soldi, verrebbero proprio a raccontarlo a voi, risparmiatori finali?

L'industria ha investito miliardi di dollari (oppure euro) dagli anni Settanta ad oggi, per sviluppare modelli matematici sempre più complessi, e per testare algoritmi sempre più sofisticati: i risultati per la verità li conoscono tutti, nell'industria del risparmio, anche se non ve li raccontano.

Ma non avete bisogno di aspettare che qualcuno ve li racconti: noi sappiamo di avere, tra i lettori, e soprattutto tra i nostri Clienti, molti investitori consapevoli ed informati, e siamo certio che il Cliente finale, in generale, è molto più avanti, molto più curioso e molto più abile, di quanto pensino le Reti di vendita. E a loro diciamo: informatevi da soli.

Per questo, noi vi forniamo con regolarità punti di riferimento ed informazioni di dettaglio: sul tema di oggi, vi invitiamo a fare una ricerca sul Web e recuperare notizie su BARRA, la società che negli Anni Settanta si laciò sugli "ottimizzatori". Oppure recuperare una copia del libro di Grinold e Kahn, che dagli anni Ottanta viene considerato "il manuale operativo" di tutti i modelli basati sulla statistica, quei modelli che producono gli Alfa ed i Beta (Grinold - Kanhn è un testo dal quale poi sono derivati migliaia di altri manuali sul medesimo argomento, che potete facilmente trovare utilizzando ad esempio Amazon). Oppure andare sul sito della associazione statunitense CFA, e attraverso quello leggere i documenti pubblicati più di recente. I più curiosi potrebbero poi acquista una copia della rivista specializzata Journal of Portfolio Management.

Ma soprattutto, il nostro suggerimento è questo: dovete ritornare al 2008, al crash dei mercati ed al ruolo in quel crash del Fondo Global Alpha di Goldman Sachs, Fondo che fu poi chiuso dalla stessa Goldman Sachs nel 2011 dopo avere perso il 50% del suo valore. Il Fondo Global Alpha era basato proprio sul modello che si chiama "Black Litterman Modificato", con tutti i suoi Alfa (che danno il nome al Fondo) e Beta. Quello era esattamente lo stesso modello utilizzato oggi dalla maggior parte dei consulenti (anche via Web) per costruire i cosiddetti "portafogli di lungo termine ottimizzati". Quindi, state bene attenti alle scelte che fate oggi con i vostri soldi.

Cosa stiamo vedendo oggi in Italia? Succede che spruzzando qua e là alcuni termini presi a prestito dalla matematica si cerca di vendere ad un pubblico nuovo, quello del Web, roba vecchia: quasi come se si volesse fare credere che il Web è il supporto ideale per una modalità di investimento "più scientifica". Si tratta di fumo negli occhi degli investitori: banche vecchie e nuovi consulenti propongono "selezioni di Fondi" oppure "selezioni di ETF" o anche "selezioni di titoli" affidate all'algoritmo, e nessuno è capace però di spegare perché mai, da quell'algoritmo, dovrebbero uscire selezioni capaci di fare guadagnare soldi (e non perdere soldi come con il Global Alpha) al Cliente che investe.

Noi abbiamo già chiarito, più volte, in passato che in questo modo si abusa del termine "Quant": in Recce'd facciamo quotidianamente uso di modelli di valutazione matematici, ed utilizziamo in modo sistematico parametri quantitativi di valutazione, e ci aggiorniamo in modo regolare su tutti gli ultimi sviluppi della Finanza quantitativa nel Mondo: ma sappiamo che si tratta di una condizione necessaria, ma non sufficiente.

Confondere il Quant con la sola categoria dei modelli che stimano Alfa e Beta è un gravissimo errore. Quella è solo una parte, e neppure la più importante, delle tecniche e degli strumenti quantitativi a disposizione di chi opera, di chi investe e di chi gestisce il portafoglio titoli: è la parte di cui si è impadronita l'industria del risparmio, ed in particolare la parte commerciale, per vendere al Cliente "portafogli ottimizzati" che però, purtroppo, non funzionano mai.

Perchè non funzionano? Recce'd ne ha già scritto, e continuerà a scriverne. In aggiunta, stiamo preparando una serie di incontri per approfondire, sia via Web sia nelle maggiori città.

Detto questo, ed anche per non ripeterci, oggi prendiamo a prestito parole di altri, che vi riportiamo qui di seguito. Pariole molto chiare, che sono più che sufficienti a spiegare perché Recce'd oggi fa davvero la differenza.

Quant analysis without narrative is lifeless, and narrative without data is just providing opinions without support. We can be precise in pricing derivatives, but we may not know whether these derivatives are valuable. We can forecast exchange rates using past money and interest rate data, but we may not understand the next move by the Fed. We may have data that say stock CAPE is high, but we still may not know whether the market is rich given the environment. 

Passive indexing, factor investing, and smart beta may help investor find effective base portfolios, but these portfolio tools may not help determine whether stocks or bonds are undervalued and ready for adjustment. To add portfolio value, there needs to be a story or narrative that tells something beyond the data as presented in the model framework. If you don't have anything more to say with a narrative, the fallback position is quant analysis and data. There is nothing wrong with a reliance on quantitative analysis and it may be more effective than a poor narrative not grounded in history, but narrative can address the key issue of uncertainty. 

Quantitative work sets the stage for a good narrative to explain the numbers and add something that has not been measured. The narrative is necessary because there are some current events or expected future events that cannot be effectively expressed in past data. Uncertainty is different than risk, which can be measured with a quant model. Once there is a need to address issues beyond risk there is a need for narrative. Quantitative work handles the risk and narrative address uncertainty. 

In queste parole, trovate il valore dei servizi di recce'd. In questa parole, è spiegato perché Recce'd fa la differenza.


Mercati oggiValter Buffo
Che cosa ci fa paura?

Ripetiamo spesso che i mercati finanziari vivono di incertezza: esistono soltanto in ragione del fatto che l'incertezza esiste, e sono al tempo stesso il modo migliore (non perfetto: il migliore però si) per gestirla.

Dall'incertezza alla paura, il passo è breve. Si potrebbe dire quindi che i mercati finanziari vivono di paura. Ed anche noi di Recce'd questa paura, di tanto in tanto, la proviamo sulla nostra pelle.

Che cosa ci fa paura oggi? Di che cosa abbiamo paura, quando rivediamo i nostri portafogli, in questa parte finale del 2016, ed in particolare alla fine del mese di ottobre?

Per essere chiari, procederemo partendo da quello che NON ci fa paura: almeno, sulla base di ciò che sappiamo oggi.

Ecco un veloce elenco di quello che NON ci fa paura:

  1. non ci fa paura la recessione: perché non c'è, né ci sarà a breve
  2. non ci fa paura la "recessione degli utili" in Borsa: per quello che abbiamo detto al punto 1 qui sopra
  3. non ci fa paura la "sopravvalutazione": resteremo in una fase di "è sopravvalutato" per 10 o 20 anni, e nonostante questo ci saranno opportunità di guadagno (come anche forti perdite)
  4. non ci fa (più) paura il QE: è stato un fallimento, d'accordo, ma adesso lo riconoscono tutti, e questo è il solo rimedio contro il disastro che abbiamo, comunque, rischiato (pe le ragioni di cui al punto 3 qui sopra)
  5. non ci fa paura la Cina: almeno per il momento
  6. non ci fa paura il dollaro forte: in questo momento è un segnale di economia che migliora
  7. non ci fa paura l'inflazione: come ci spiegano anche i Banchieri Centrali, oggi potrebbe addirittura aiutare
  8. non ci fa paura Donald Trump
  9. non ci fa paura Brexit
Hallow_004.png

Ma allora ... attraversiamo un momento ideale, siamo arrivati nella Goldilocks economy? Quella che per anni ed anni ci è stata descritta, e venduta, da tutte le reti di vendita?

No: non è così. Ci sono cose che fanno paura: davvero una grande paura.

Elenchiamo qui sotto le principali paura che in Recce'd affrontiamo ogni mattina

  1. l'effetto-gregge nell'industria del risparmio: come reagiranno le strutture di vendita ai profondi cambiamenti di scenario a cui stiamo assistendo? Si creerà un effetto valanga? davvero nel mondo c'è qualcuno così ingenuo, così poco esperto da credere che si troveranno compratori per tutte quelle obbligazioni high yield a 20, 30, 50 anni?
  2. l'inefficacia della Vigilanza bancaria: negli otto anni tra il 2008 ed oggi, è stato fatto NULLA, ZERO, ZIP in materia di revisione della attività delle banche; in futuro, mai si ripeteranno condizioni così favorevoli; abbiamo già toccato con mano il fatto che, nelle attuali condizioni, le Banche Centrali NON SONO IN GRADO di controllare gli attivi delle banche commerciali; e le grandi banche stanno per entrare tutte in una fase di profonda difficoltà che ne cambierà la natura, si tratterà di un processo guidato, oppure potrebbe anche qui partire la valanga?
  3. il rischio geopolitico: si fa un grande parlare di disuguaglianza., populismo e globalizzazione, ma allo stato nessuno ha una ricetta, il processo è caotico, non ci sono idee: anche da qui potrebbe partire una valanga
  4. il rischio CNBC di Warren Buffett:

    The "CNBC" Buffett is referring to has nothing to do with television coverage of the financial markets. Rather, the "CNBC" Buffett is frightened of is the threat of cyber, nuclear, biological and chemical attacks. The Oracle of Omaha voiced these concerns during a question-and-answer session at Berkshire Hathaway’s annual shareholder meeting on April 30.

    Su questo argomento, per non dilungarci troppo, vi invitiamo a leggere sul Web
  5. il rischio Giappone: in Giappone, siamo ben oltre il QE ed il suo fallimento; oggi in Giappone la situazione è di "non sappiamo più che fare", e il Giappone non potrà restare a lungo quello che è oggi

Sono tutti rischi gestibili? No. Al tempo stesso, siamo sereni e trasparenti nel suggerire ai nostri Clienti di non rinunciare, non arrendersi, e continuare ad investire sui mercati finanziari. L'incertezza esiste, ma come detto è proprio grazie all'incertezza che i mercati finanziari esistono e che sui mercati si possono fare ottimi risultati.

Mercati oggiValter Buffo