Banca Centrale e banche non centrali: i casi di Capitalia e Popolare Lodi

Abbiamo già scritto nel mese di maggio in merito all'atteggiamento con il quale i media italiani si occupano della Banca d'Italia: atteggiamento che non è solo di rispetto, ma di vera e propria prostrazione acritica. La Banca d'Italia parla sempre per il "bene comune", vedere sempre chiaramente nel futuro, è dotata di strumenti di analisi superiori a quelli dei comuni mortali. Questo in un momento in cui in tutto il resto del mondo è in corso un dibattito pubblico in merito ad autonomia e regole che disciplinano l'attività dei Banchieri Centrali.

Non è sempre così: le vicende di Capitalia (Banca di Roma) e Popolare di Lodi, e poi tutte le seguenti, fino a Popolare Vicenza e Veneto Banca, testimoniano in modo concreto che i banchieri centrali sono essere umani in carne ed ossa, capaci di fare bene ma pure di sbagliare, ed in qualche caso corruttibili. Sono Funzionari Pubblici, che nei due casi che abbiamo citato nel titolo permisero a ben introdotti privati, spregiudicati e cattivi manager di banca, di arricchirsi ai danni del pubblico (resta da capire in cambio di quali benefici personali).

E' utile ricordare questo nel giorno (8 luglio) in cui Visco annuncia che "ci saranno interventi pubblici in caso in cui una banca fallisca agli stress test di fine luglio": la tecnica è quella solita, ovvero "siamo in grave emergenza, non stiamo a sottilizzare sui dettagli, mettiamo da parte anche le responsabilità personali, e guardiamo all'interesse pubblico".

Ma quale interesse pubblico? E' interesse pubblico proteggere i soldi di chi ha acquistato le obbligazioni subordinate, dando a lui i MIEI soldi? L'argomento è fragile, se non fuorviante, se non distorsivo. A parere di Recce'd, questo impiego di soldi PENALIZZA l'interesse pubblico: si buttano soldi in attività che sono per nulla produttive di valore, privato e pubblico.

Vorremmo vedere una parte almeno del pubblico, ed anche della politica, alzarsi in piedi e dire basta. E dire anche a Visco: "fermati". Questo stile di gestione del sistema bancario ha fallito: non continuiamo per sempre allo stesso modo.

E, come fatto collaterale, vorremo anche non leggere più che la crisi delle banche italiane è stata provocata da Brexit: basta, per favore, buttare fumo negli occhi.
Un nuovo Fondo Atlante: per liberarci di persone che hanno fallito

Il Fondo Atlante ha salvato dal fallimento due banche venete (ieri abbiamo letto la lettera di Penati agli azionisti di Popolare di Vicenza, che poi è lui stesso), oggi leggiamo della trattativa con Bruxelles per risolvere lo scoglio degli obbligazionisti, mentre un certo numero di figure pubbliche prendono posizione a favore del salvataggio delle banche ("nell'interesse pubblico": naturalmente!).

Questi personaggi pubblici sono i medesimi che hanno beneficiato, fino ad oggi, del'atteggiamento consortile e delle "relazioni privilegiate" che hanno prodotto questo disastro bancario. Non sorprende certo che i media italiani, anche loro fortemente indebitati con le medesime banche, facciano il coro a favore dei salvataggi bancari (andate a rileggervi gli articoli sul Fondo Atlante): sorprende invece che anche nel mondo politico nessuno prenda posizione a favore di una maggiore tutela del pubblico, degli italiani, che hanno zero interesse (zero!) a vedere salvate ancora una volta le medesime banche, sempre le stesse, e i medesimi dirigenti e Consiglieri che hanno condotto queste banche al disastro. Tutti, anche i meno informati, hanno chiaro il punto: il Governo ci impone di mettere i soldi nelle banche perché il mercato non lo farebbe mai, e allora quello che in modo spontaneo non si farebbe mai viene "collettivizzato" per difendere gli interessi di pochi.

Le banche italiane hanno fallito. Tutti i dirigenti negli ultimi 20 anni le hanno, semplicemente, spolpate al'osso dei loro patrimoni, con l'aiuto dei loro "grandi clienti" ( gli esempi, da Banca di Roma ovvero Capitalia fino a Popolare di Lodi, sono stati sulle prime pagine di tutti i quotidiani). I piccoli (clienti ed investitori) ci hanno sempre e solo perso soldi. Le ultime iniziative (Fondo Atlante in testa) hanno fallito: ed ora si procederà anche alla spoliazione dei beni delle Poste Italiane, che sono soldi del pubblico, e non del Governo (e neppure della Cassa Depositi e Prestiti).

Noi di Recce'd ci permettiamo di avanzare una proposta: creiamo un secondo Fondo Atlante, ma questa volta dedichiamolo a mettere definitivamente da parte le persone che hanno fallito. Mandiamo fuori dal settore bancario i Consiglieri, gli attuali e gli ex dirigenti ed amministratori, e quei politici che da sempre hanno le mani in pasta. Chiudiamo il primo Fondo Atlante che è inutile e lasciamo decidere al mercato il destino di Popolare Vicenza e di Veneto Banca (e anche di Banco Popolare): quale arroganza ci porta a credere che dentro il Fondo Atlante ci sia chi la vede più lunga, rispetto al mercato? Forse i professori alla Zingales che paragona la TARP degli Stati Uniti al salvataggio di MPS? Per carità ... 

Facciamo entrare, nel sistema bancario, nuovi soggetti, nuove idee, nuove visioni: imponiamo un cambiamento. Ci sono dei costi, con ogni cambiamento: ma non saranno mai altrettanto alti che mantenere in vita un sistema bancario Zombie, costosissimo ed improduttivo, come quello attuale, i cui costi alla fine li pagherà sempre il pubblico dei cittadini italiani.

Chiedetevi: ha senso che si utilizzino i MIEI soldi, per salvare i soldi quelli che hanno acquistato obbligazioni subordinate delle banche? Ma chi li aveva obbligati?

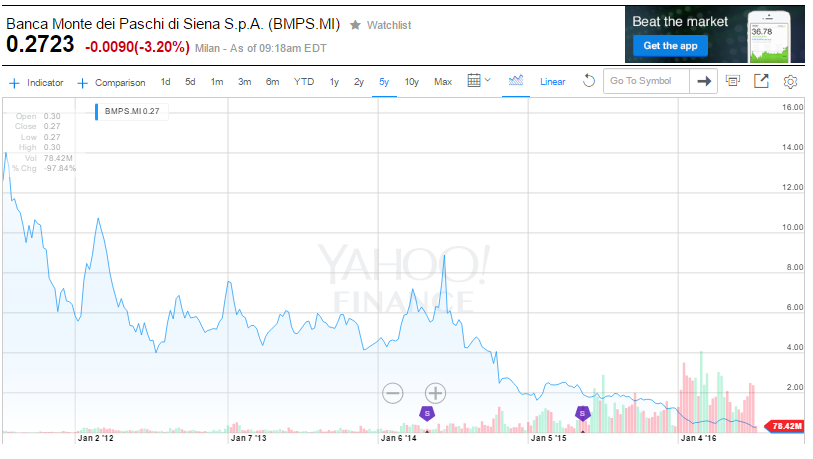
Ricordate l'aumento di capitale Monte Paschi di fine 2013?

Ricordate con che tono fu presentata quell'operazione? Ricordate gli articoli dei quotidiani? Ricordate in quanti vi proposero di partecipare? E quelli che dicevano che era "come comperare una call"? Ovvero zero costo e guadagni immensi?

Alcuni erano in buona fede: semplicemente inadeguati a dare consigli, ignoranti di finanza, anche se qualcuno si definiva "gestore" (senza averne le capacità, le competenze e il senso di responsabilità). Altri erano stati spinti, forzati e costretti. Altri infine erano male intenzionati, e volevano raggirarvi. Personaggi spregiudicati, mischiati a molte "pecore del gregge", tutti allegramente in marcia verso il baratro. Noi e pochi altri, allora, scrivemmo e dicemmo che quei numeri dell'aumento di capitale erano del tutto distorti, e in qualche caso del tutto falsi.

Amici di Recce'd, vi suggeriamo di tenere bene a mente quel'episodio: allora il titolo era scambiato a 6 euro, oggi vale 30 centesimi, ed ha quindi perso il 95% dell'investimento di chi allora partecipò all'aumento di capitale. Dovete agire e reagire, liberarvi di certi brutti personaggi che si pretendono analisti, consulenti o gestori, lasciare la SIM, la SGR e la Banca che allora vi consigliava in questo modo, ed anche smetterla di leggere certi giornali e certe riviste che si auto definiscono "finanziarie". Perché Monte Paschi non resterà un caso isolato.

Le alternative al cash? Attenzione, perché NON esistono

I media specializzati, i media del settore finanza, come sapete ormai tutti, fanno poca informazione e molta attività di supporto alle attività commerciali di chi poi paga la pubblicità: e (come ci hanno scritto anche numerosi, intelligenti, Clienti) scelgono gli argomenti anche per orientare gli investimenti di chi legge.

Adesso va di moda scrivere delle "alternative al CASH": alternative che chiaramente non esistono, ma che vengono "inventate" per rispondere alle legittime richieste di investitori spaventati dai tassi negativi sui BOT.

E' chiaro: spiegare che le alternative al CASH non esistono è complicato e richiede tempo: non sta in un articolo. E' molto più semplice dire che "hanno appena inventato un certificato", oppure che "i Titoli di Stato a 3 anni non contengono rischio" (magari fosse vero ...).

Scriviamo solo per metter in guardia chi ci legge: Recce'd non offre soluzioni miracolose, Recce'd non ha nulla da vendervi, nessun "prodotto finanziario", solo servizi. Come vi abbiamo sempre detto, è solo la gestione attiva (anche dei rischi) che potrà proteggere il vostro patrimonio. Le "soluzioni semplici" sono solo balle dei commerciali. A voi invece serve avere gente competente al vostro fianco, giorno dopo giorno.

Stamattina abbiamo letto che una delle più grandi case di Fondi del Pianeta ha in mente di proporre "ETF con strategie long/short come alternativa al CASH": auguriamoci che non sia vero. ma restiamo davvero molto preoccupati.

Cosa via ha detto di Brexit il vostro ROBO advisor?

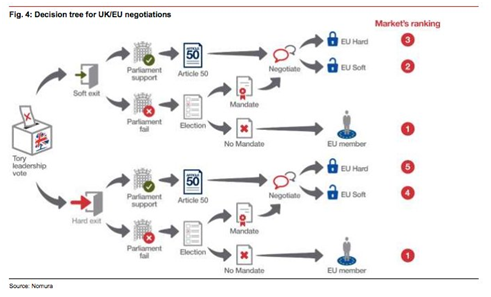
C'è da chiedersi come fanno, i ROBO gestori, a fare entrare nel loro modellino matematico ovvero algoritmo (suona più chic), che è poi  quello che fa l'allocazione di portafoglio per i Clienti e i ri-bilanciamenti periodici, un fatto come quello che viene descritto dal grafico qui sotto: il grafico che descrive che cosa sarà il Post-Brexit, un processo lungo anni con (come minimo) cinque diversi esiti possibili.

I nostri lettori che sono Clienti di un ROBO advisor dovrebbero chiederlo: come impatta Brexit sul vostro modellino matematico? Avete corretto le stime di rendimento atteso per azioni ed obbligazioni? E di quanto? Basandovi su quale esito finale (tra due-tre anni)? E utilizzando quali modellini (altri modellini ... ) per le vostre stime dell'impatto di Brexit?

In Recce'd abbiamo accumulato molta esperienza, e possiamo immaginare il dialogo: a quella domanda del Cliente, partono i "distinguo": i "si ... beh ... mah ...". E poi le precisazioni: "Siamo noi a valutare ... a decidere .. noi analizziamo i dati ... analizziamo i fattori ... analizziamo le correlazioni". Come era scritto sul libro di testo di scuola.

Dovrebbero rassicurare il Cliente, queste mezze frasi: lo scopo sarebbe quello. Invece sul Cliente hanno l'effetto opposto: suscitano una (comprensibile) irritazione. E il Cliente alla fine li mette tutti contro il muro: "Ma insomma, chi è che gestisce i miei soldi? Il modello del ROBO? Oppure siete voi, alla fine, che ci mettete le mani ma solo quando vi fa comodo?"

E tutto il castello crolla, in un attimo. Il cliente capisce che ROBO è solo un modo per attirare Clienti, la moda del momento. Ma che poi dietro c'è ... un gran pasticcio, un "mesciùn" come si dice ad esempio a Milano. Tutti pasticciano, tutti mettono le mani, tutti decidono, e nessuno decide: ed infatti i portafogli stanno poi sempre fermi. 

In quel momento si perde il senso, del ROBO advisor: e spesso si perdono anche i soldi. 

Voi che vi siete affidati al ROBO, fatevi oggi stesso questa domanda: se esiste un "modellino" per fare l'allocazione dei portafogli, perché una grande Società come PIMCO o Blackrock (Società prese per fare due esempi tra i colossi dei Fondi Comuni) non ha ancora licenziato centinaia di (costosissimi) gestori di portafoglio e messo al loro posto un semplice PC da 500 dollari con il modellino?

Cari amici lettori, vi lasciamo con il nostro suggerimento: la consulenza finanziaria online è effettivamente il futuro di questo settore, è lì che si creerà il vero valore per i Clienti (e non sulle Reti di Vendita, con qualsiasi etichetta siano state presentate, dal promotore al private banker).

Ma il ROBO non c'entra, non c'entra nulla, zero. Non sta lì, la rivoluzione. Restate con noi e ve lo dimostreremo, giorno dopo giorno