

Dieci anni di indici negativi: è già iniziata la fuga dalla asset allocation

Ne avevamo scritto già in febbraio: le aspettative sulla base delle quali i vostri consulenti e private bankers costruiscono i vostri portafogli, quelle aspettative che si utilizzano per costruirvi un portafoglio "per il medio e lungo termine", fatto di una combinazione statica di azioni ed obbligazioni, quelle aspettative sono del tutto sbagliate. Fasulle. Ne ha scritto Recce'd nello scorso febbraio, e poi proprio ieri il notissimo gestore, dalla grande reputazione, Bill Gross con queste parole:

Until governments can spend money and replace the animal spirits lacking in the private sector, then the Monopoly board and meager credit growth shrinks as a future deflationary weapon. But investors should not hope unrealistically for deficit spending any time soon. To me, that means at best, a ceiling on risk asset prices (stocks, high yield bonds, private equity, real estate) and at worst, minus signs at year’s end that force investors to abandon hope for future returns compared to historic examples. Worry for now about the return “of” your money, not the return “on” it. Our Monopoly-based economy requires credit creation and if it stays low, the future losers will grow in number.

Il vostro problema di investitori, oggi, è quello descritto da Bill Gross: come farò ad ottenere un rendimento positivo, e stabile, dal mio portafoglio se tutti gli indici sono destinati a scendere, e se le obbligazioni a scadenza rendono meno di zero (e mi fanno PERDERE soldi)?

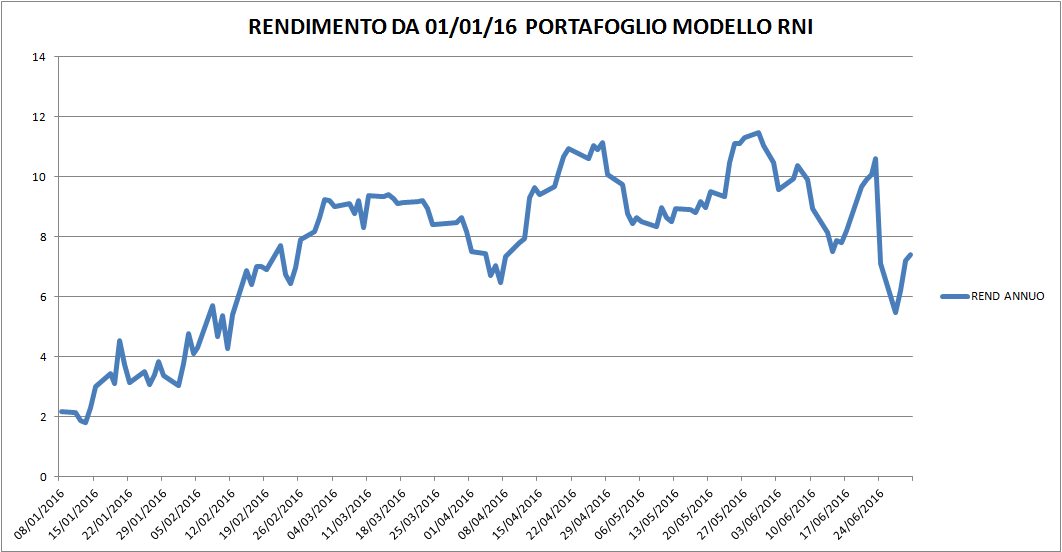
La risposta è semplicissima: se vi affidate alla asset allocation tradizionale, con quei portafogli statici che vanno su e poi vanno giù quando salgono e poi scendono i mercati, con quei "finti gestori" che stanno seduti in poltrona in attesa di vedere che cosa succede ai vostri soldi, allora sarete destinati a perdere soldi (ve lo ha detto anche Bill Gross, e anche Recce'd già lo scorso maggio). Cercate quindi subito un'alternativa affidabile, solida e concreta. Noi in Recce'd ne proponiamo una, e qui sotto ne vedete la performance dallo 1 gennaio 2016.
Grandi banche: oggi è la fine di un'epoca

Ci sono cose che capitano ogni 50 o 100 anni, e proprio in questi mesi assistiamo ad una di quelle cose: è arrivata alla fine la fase nella quale le grandi banche dominavano i mercati finanziari e del settore del risparmio. Noi di Recce'd ve lo avevamo anticipato già nel maggio 2015, e poi ancora nel febbraio 2016, per tornarci poi nel marzo 2016.

E' la fine del "grande è bello", è la fine del "nulla è sicuro come le grandi banche svizzere", del "se si fa come dice Goldman, non si sbaglia mai", è la fine del "i Fondi gestiti dagli americani performano meglio, perché loro ne sanno più di noi", oppure del "loro vedono i flussi e sono sempre un passo avanti". Diciamolo, coraggio: erano cose non vere, erano balle.

E' finita: finalmente. Perché non c'è mai stato un giorno, neppur uno, in cui questa teoria del "grande è bello" abbia prodotto valore per i Clienti di queste grandi banche, che non hanno fatto altro che distribuire retribuzioni fuori dal mondo ai loro dipendenti, senza che poi questi avesse prodotto valore al di fuori del cerchio ristretto degli azionisti delle banche medesime. Il dominio delle banche globali, dopo il 2008, è stato agevolato e persino garantito dalle politiche delle Banche Centrali, i cui interessi troppo spesso si intrecciano con quelli delle banche di grandi dimensioni, Banche Centrali che hanno di fatto consentito che si formasse un vero e proprio "cartello globale".

Il cartello ora è andato distrutto, NON a causa di Brexit ma per il totale fallimento del loro modello di business: non sono in grado di fase soldi, se non con schemi e truffe come quello sul LIBOR (i processi sono arrivati a condanna questa settimana), sui cambi (processi penali in corso) oppure sui mutui subprime (ci hanno fatto anche un film).

Ed il sigillo su questo fatto è stata ieri la discesa al di sotto dei 10 franchi della quotazione di Credit Suisse, per la prima volta in tutta la storia della banca.


Ma la discesa dei prezzi di Borsa delle grandi banche globali non è iniziata ora: da inizio 2016 le 20 maggiori banche del pianeta hanno perso, in media il 25% della loro capitalizzazione, che equivale a 500 miliardi di dollari USA. E fate bene attenzione: Brexit non c'entra, come scriveva solo ieri Bloomberg.

Brexit isn’t all to blame. True, bank stocks have plummeted since the U.K. voted last month to leave the European Union. But they have been losing value since the start of the year, when a group of factors—the Chinese economy, the path of U.S. interest rates, oil prices—weighed on the markets. More than pride is at stake. Sharp share-price falls will make it much more difficult, and expensive, for banks to raise capital if that is what is ultimately needed to shore up their balance sheets. Just as bad, a serious decline in market value can breed inaction among bank executives. Instead of selling equity when they can, executives may wait for share prices to recover, only to find themselves in a worse situation as stocks drop even further.

Quale è il nostro consiglio operativo? Non preoccupatevi in quanto investitori, preoccupatevi in quanto Clienti. Guardate bene che cosa avete nei portafogli, e se ricorrono certi nomi, da (a titolo di esempio citiamo) Morgan Stanley a JP Morgan, da BNP Paribas a Deutsche Bank, fate massima attenzione.

E rivalutate anche il vostro Consulente, private banker, advisor o promotore, alla luce di questi dati: vi ha spinto verso questi nomi? E che cosa ci guadagnava, lui?

Cuore caldo e mente fredda

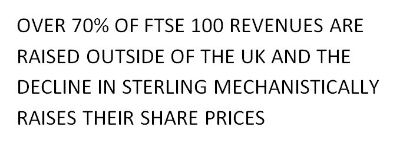
Centinaia di messaggi ed e-mail allarmate, questa mattina 6 luglio, a proposito della nuova fase di ribasso della sterlina GBP contro dollaro USA (1,2900 stamattina in Asia): siamo in un momento di panico. Tra i tanti nel panico, c'è anche qualcuno che punta a ridimensionare il rialzo della Borsa di Londra con un cartello come quello qui sotto

Il cartello spiega: il rialzo della Borsa di londra è meccanico, è una semplice reazione al fatto che il 70% del fatturato delle Aziende quotate a Londra viene dall'estero, e quindi se la sterlina è più debole queste Aziende fatturano di più, in sterline. Ok, d'accordo.

Ma ...

  • Ma allora, se il 70% delle Aziende quotate fatturerà di più, allora quel crollo del Prodotto Interno ...
  • Ma allora, se il 70% delle Aziende quotate fattura all'estero, allora quei guadagni di competitività sui mercati esteri ...
  • Ma allora, se il Prodotto Interno non crolla e le esportazioni aumentano, allora anche la sterlina debole ...
  • E poi: se la sterlina debole fa salire il costo delle importazioni, di seguito poi aumenta il tasso di inflazione, ed allora la Banca di Inghilterra dovrebbe ... ma quindi, allora il cambio della sterlina ...

Aspetteremo che si esaurisca il panico, per capire come funziona. Certo, se ne leggono di belle, da ricordare.


L'ansia fa vendere

L'ansia fa vendere i giornali: ve lo confermerà ogni giornalista, anche di primissimo pelo. L'ansia fa anche vendere i titoli azionari, obbligazionari e i Fondi, come può spiegarvi ogni operatore di desk, o salesman, di una banca (grande o piccola) che faccia intermediazione titoli. 

Recce'd scrive da tempi non sospetti, ovvero da PRIMA che si tenesse il Referendum, che Brexit è una grandissima occasione per generare nel pubblico, e tra gli investitori, proprio questi tipo di ansia. Poi però arrivano grafici come questo qui sotto, che commentiamo in basso:

Quelle che vedete sono stime sull'impatto degativo di Brexit sui dati per il Prodotto Interno di Eurozona, stimate da questa Banca (come pure dalla BCE di Draghi) nello 0,5% su un arco di tre anni.  

Sulla base delle differenze fra i rettangoli di colore chiaro ed i rettangoli di colore scuro, io come investitore dovrei muovere il mio portafoglio? Vendere e poi magari poi dopo comperare? Questo è ciò che vi raccontano nelle tante e-mail, incontri, e riunioni che gli uffici marketing si sono affrettati a organizzare sfruttando l'impatto mediatico di Brexit. Ma muoversi sulla base di dati del genere sarebbe una grossa ingenuità.

Come ogni studente di liceo potrebbe spiegare, le differenze tra i rettangolini con i due toni di colore diversi costituiscono, dal punto statistico, precisamente NULLA: un "errore statistico" che è standard in qualsiasi previsione. Un qualsiasi movimento di mercato, dai tassi USA al cambio dello yen, dal petrolio a un default, può spazzare via, cancellare, rendere irrilevanti differenze come quelle rappresentate in questo grafico.

Con il passare dei giorni, siamo sempre più sereni nel dirvi che potremo dimostrarvi, anche a breve termine, che con Brexit vi hanno fatto perdere tempo. E anche soldi, se avete fatto qualche mossa azzardata nel vostro portafoglio a causa di Brexit.

Ve lo hanno spiegato, perché lo yen è forte?

Pochi investitori sono stati aiutati a capire la forza dello yen: un fatto che colpisce l'attenzione, perché anche i meglio informati associano la forza di una valuta con la forza dell'economia sottostante. E va detto che, nella gran parte dei casi, è proprio così.

Qui invece è il contrario: l'economia del Giappone è in ginocchio, come hanno confermato venerdì 1 luglio i dati per il Tankan e i dati per l'inflazione. La Bank of Japan è da mesi bloccata, con le spalle al muro perché la sua politica monetaria non solo ha fallito ma si è ormai del tutto "incartata".

Non esistono spiegazioni semplici: in Giappone, tutto funziona al contrario. Chi però volesse approfondire le ragioni della forza dello yen, a fronte di un simile disastro, potrebbe ricavare qualche elemento utile di valutazione rileggendo una serie di Post che Recce'd pubblicò tra dicembre e gennaio 2016 (qui trovate il sesto ed ultimo Post della serie), e poi rileggendo un nostro contributo a Soldi On LIne dell'agosto 2015.