


Lo scorso 18 e poi anche il 20 agosto abbiamo scritto due Post su questo argomento: lo riprendiamo oggi, a due mesi di distanza, perché ci capita di leggere sempre più spesso commenti ed articoli che anticipano "rendimenti bassi" per tutte le maggiori classi di attività nei prossimi anni. Come fare, allora, per dare al proprio portafoglio un rendimento positivo e stabile, se il contesto è di "bassi rendimenti"? La nostra soluzione è: distinguere tra il rendimento degli indici di mercato ed il rendimento del nostro portafoglio: non dovete costruire un portafoglio con il 30% di azioni ed il 70% di obbligazioni e poi sedervi ad aspettare. Un secondo consiglio: non andate dietro al "consenso": se tutti sostengono di andare da una parte, fatevi almeno qualche domanda, fatevi venire qualche dubbio. Spesso, si tratta di operazioni commerciali, e niente altro: un esempio forte è l'euforia che le Reti di vendita distribuivano a piene mani tra gennaio e marzo del 2015, quando molti si riempivano la bocca con la parola "bazooka". Un modo per produrre rendimento, nei prossimi anni di "rendimenti bassi", sarà proprio quello di evitare trappole di questo tipo. Vi serve ancora un esempio concreto? La Banca Citigroup, una delle maggiori banche globali, ha pubblicato il grafico qui sotto: fate attenzione, il grafico si riferisce alle previsioni fatte dalla stessa banca Citigroup nel corso degli anni. Come vedete c'è un errore che viene ripetuto sistematicamente, ogni anno, sia da questa banca globale, sia da tutte le altre banche globali, che a loro volta poi influenzano il modo di pensare delle Reti di promotori oppure di private banking, e così siamo "tutti ottimisti" almeno fino a che i mercati salgono. Ecco: questo è un modo per fare risultati, performances, soldi: andare contro questo tipo di "consenso". Quando anche le Banche Centrali riconosceranno, come Citi, di soffrire di "ottimismo forzato", allora forse si potrà cominciare a parlare di una uscita da questa fase di crisi economica e finanziaria.

I mercati finanziari (azioni, obbligazioni, valute e materie prime) sono da un paio di settimane in una fase che non è certo di ritrovata calma (è sufficiente citare l'indice S&P 500 sotto la media a 200 giorni, oppure il VIX, e il DAX a 10000 punti lo yen a 120 contro USD, ma ci sono decine di indicatori) ma è piuttosto di surplace: ognuno degli operatori guarda negli occhi tutti gli altri, sperando che siano loro i primi a muoversi, per punirli così con una contromossa. Questo è in particolare il gioco delle trading rooms, un giochetto molto rischioso che noi non consigliamo ai nostri lettori, e che ovviamente non pratichiamo con i nostri portafogli. Nella gestione dei nostri portafogli modello, infatti, utilizziamo un criterio del tutto opposto al "guardare che cosa fanno gli altri": partiamo dalle nostre valutazioni di tutti gli asset che compongono l'universo investibile di Recce'd (circa 100 ad oggi), confrontiamo queste valutazioni con i prezzi di mercato, misuriamo così se ci sono opportunità e quali, ed infine le confrontiamo con i rischi associati ad ogni singola posizione (dato il prezzo attuale di mercato). Lasciamo quindi ad altri il giochino del surplace, e prendiamo posizioni chiare e nette. Non c'è in questo Post lo spazio per passare in rassegna i singoli asset (o classi di asset), cosa che facciamo invece nel nostro settimanale The Portfolio Edge riservato ai nostri Clienti: ma ci pare utile, anche per i semplici lettori, precisare i punti fermi sui quali si basano sia le nostre valutazioni sia la nostra strategia, che sono in questo 2015 e sin da gennaio sono i seguenti:
- una fase (di mercato, ed economica) si è chiusa quest'anno: i mercati stanno gradualmente "ritirando la fiducia" alle Banche Centrali e cambiano drivers, guardando all'economia reale ma anche alla stabilità finanziaria (debito)
- la ragione è che le operazioni cosiddette di QE funzionano solo fino a quando gli investitori possono essere convinti (illusi?) che il QE produca una ripresa dell'economia reale; questa convinzione viene però messa alla prova dei fatti in tempi brevi dai mercati: lo state vedendo, ad esempio, con il QE europeo; se la crescita non arriva mai (è il caso del Giappone, ma anche degli USA) i mercati guardano ad altri fattori
- a questo si aggiunge poi la dinamica delle valute: sia il Giappone, sia poi la BCE hanno puntato ad un deprezzamento del cambio con il dollaro USA, costringendo così anche la Cina ad agire; poi però gli USA hanno detto stop ed ora la tensione continua ad accumularsi
- conclusione: è ora di finirla di guardare alla Banche Centrali per decidere come investire; le stesse Banche Centrali hanno dichiarato in pubblico di dubitare della loro capacità di influenzare le economie reali: "non sono problemi di politica monetaria"; la "Greenspan put", poi "Bernanke put", ovvero la assicurazione di acquisti illimitati di titoli in caso di crisi dei mercati, non c'è più
- la direzione dei mercati, negli ultimi mesi del 2015 e poi del 2016, non sarà decisa dalle Banche Centrali: e le tre prossime riunioni (domani la BCE, il 27 e 28 la Fed, il 30 la Bank of Japan) lo dimostreranno in modo concreto. Molti si ritroveranno in novembre a fronteggiare lo stesso imbarazzo, le medesime difficoltà che hanno già sperimentato in agosto e settembre.
La fase di surplace dei mercati deve quindi essere impiegata per riflettere sul portafoglio e sulle proprie posizioni. Se siete ancora investiti sulla base di idee, criteri e tendenze ormai superate, vi conviene agire subito. I nostri portafogli modello, oggi sono già costruiti per il 2016.
Chi ne ha tempo e voglia può tornare a rileggere le nostre considerazioni dello scorso 23 agosto, nel primo Post di questa serie: allora scrivemmo che la situazione per Draghi si è molto complicata nel 2015, nonostante il QE e forse proprio a causa del QE. I mercati di certo non hanno risposto come Draghi si aspettava (né quelli obbligazionari, né quelli azionari) e quanto all'economia reale i dati per l'inflazione e la crescita del GDP sono lì da vedere (grafico in basso per la produzione industriale), così come i dati per il credito a famiglie ed imprese, che la BCE ha aggiornato proprio ieri. Scriviamo ancora oggi delle difficoltà di Draghi perché la riunione BCE di domani, 21 ottobre, potrebbe rimettere in moto i mercati finanziari, ed in particolare i mercati delle valute. E' inutile ripetere qui cose che abbiamo già scritto negli ultimi mesi e più di una volta: la BCE si è cacciata in una sorta di vicolo cieco, non ha più titoli da acquistare sul mercato ed allo stesso tempo viene messa sotto pressione anche dai media per avere abusato in passato proprio della capacità dei media di amplificare le parole e sostituirle ai fatti. Quello però è solo un effetto di breve termine: ed infatti oggi, a pochi mesi di distanza, chi scrive o parla ancora di "bazooka"? E' un'immagine che è stata rimossa, con imbarazzo: oggi invece tutti chiedono "ancora più QE", ma non come "secondo bazooka". Questa volta il QE viene richiesto solo per "salvare la baracca", per evitare che la situazione, già oggi difficile, diventi incontrollabile. Ed allora, tornando alla riunione di domani, se il mercato registrasse tra le parole di Draghi come una ammissione di "impotenza" della BCE in questa fase, ad esempio con la richiesta ai Governi di una maggiore iniziativa sul lato della politica fiscale, potremmo assistere ad un brusco ritorno dell'euro sopra 1,1500 contro USD, con un obiettivo a 1,2000 entro fine anno. Così si spiega il fatto che, nei primi tre giorni di questa settimana, e nonostante la (abituale) spinta dei media sulle aspettative per la riunione di domani, non c'è alcuna traccia di "euforia-Draghi" sui mercati finanziari: e le stesse banche globali, le prime e più fedeli alleate, mettono in questione la credibilità della BCE, un tema messo in evidenza di recente da Goldman Sachs (“Coming policy meetings are pivotal if the ECB wants to re-establish its credibility. It is decision time for the ECB,” ) e Merrill Lynch (“We think the more the ECB waits, the more it will have to do to convince the market it can deliver on its price stability objective.” ) ed anche HSBC (“We won’t have a formal expansion of the size of monthly purchases for now. Otherwise, as the constraints become apparent, the ECB might face considerable credibility problems if inflation doesn’t revert quickly.”). Per questo Board della BCE, c'è in gioco molto di più che un semplice aggiustamento congiunturale della politica monetaria.

Fonte: Pictet
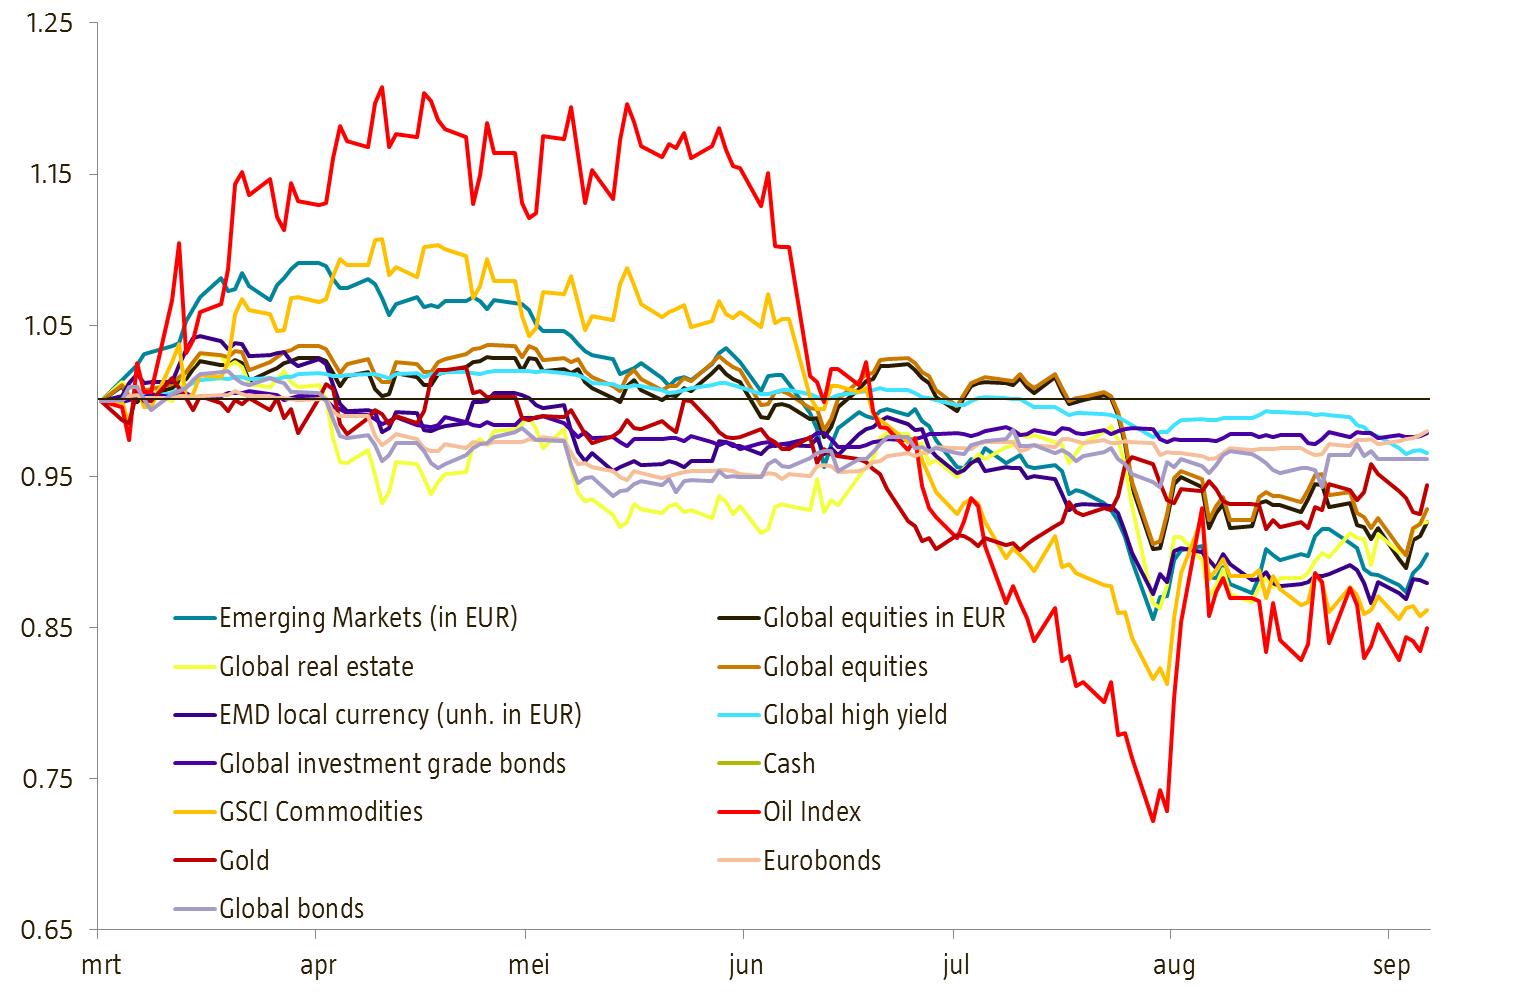
Con un titolo molto efficace ("The New Normal: Everything stinks") il Wall Street Journal pubblica oggi un pezzo che è accompagnato dal grafico qui sotto. Nell'articolo si osserva che:
(...) feeling good definitely hasn’t been the norm for anybody on the long side of anything these days. Gold, real estate, bonds, equities, oil — aside from the Dodgers losing, there’s not a whole lot going right in the world lately. Asset classes that typically provide hedges during turbulent times are getting sucked into the selling vortex with everything else. And it is, indeed, a rare condition. How rare? This is the first time in two decades that all major asset classes — not including cash, of course — fell over a six-month period.
Noi di Recce'd abbiamo insistito molto (anche qui nel Blog) su questo tema: siamo arrivati ad un punto di svolta pluriennale, è finita la stagione dell'euforia (razionale oppure irrazionale), del "qui sale tutto", dei nuovi record a ripetizione, del "guadagno facile" ottenuto semplicemente restando fermi a guardare gli indici che salgono, la stagione del "guadagnano tutti", delle "economie in accelerazione", del "QE che risolve tutti i nostri problemi". E' finita: per fortuna. Da qui in poi, i gestori capaci faranno risultati, mentre gli altri andranno in sofferenza. La situazione che vedete nel grafico in basso riguarda gli ultimi sei mesi: ma si ripeterà, più e più volte, nei prossimi anni. Noi di Recce'd siamo già pronti: perché è possibile fare soldi, fare performance, anche senza rischiare molto, ed anche in un mercato come questo. E' possibile: anche quando tutti gli indici maggiori scendono, come nel 2015. Quello che deve salire, è il valore del vostro portafoglio titoli: e non gli indici dei mercati. E' un risultato che si può ottenere, ma solo se si dispone di strumenti di valutazione adeguati e di strategie non passive ma attive (sia per i rendimenti, sia per il rischio). Noi di Recce'd lo abbiamo già fatto, e per tutti i nostri Clienti lo faremo ancora nei prossimi mesi ed anni.
In questo Blog, così come nel bollettino giornaliero, nel settimanale dedicato ai portafogli modello ed anche nei Focus, Recce'd parla raramente di Italia. Per una semplice ragione: i mercati finanziari italiani sono mercati marginali, di provincia. Piccoli per dimensioni e piccoli per impatto sul resto del Mondo. I mercati italiani seguono sempre le tendenze internazionali, subiscono e non danno mai la linea agli altri mercati: quindi se vogliamo capire dove andranno i nostri portafogli e i nostri soldi siamo costretti a guardare altrove, al Resto del Mondo. L’Italia è una small cap globale: opportunità e rischi italiani sono del tipo “alto rischio specifico”, che vuole dire che può andare molto bene o molto male. Come ormai sapete, non è in quel modo che noi gestiamo i portafogli: tra la scommessa e l'investimento, per Recce'd c'è un vero e proprio abisso. Molti gestori invece puntano tutto sull’Italia nella (vana) speranza di fare presto o tardi il “botto”: fino ad oggi, il botto lo hanno fatto, ma al ribasso e coi soldi degli altri. E parliamo poi dell’illusione di “saperne di più” perché siamo italiani: quella è ua vera sciocchezza, perché nel mondo del web oggi puoi sapere tutto di ciò che succede in Italia tanto da Firenze o da Napoli quanto dalla California o da Hong Kong. La storiella delle informazioni dal di dentro e degli insider si è fermata negli anni Ottanta: ed oggi, nel mondo del “risk on risk off”, dove tutto cambia da sera a mattina per una voce dall’Estremo Oriente, risulta patetica e fa solo sorridere. Abbiamo deciso comunque di decicare una serie di Post all'Italia perché abbiamo letto sul Corriere della Sera di venerdì 16 le parole che seguono, parole scrtte a commento di una reazione di Renzi alle critiche della UE alla Legge Finanziaria:
Oggi invece Renzi fiuta che l’equazione forse si è invertita: una critica dall’Europa, e una risposta stizzita, anche per un premier moderato possono diventare l’occasione di costruire capitale politico nel proprio Paese. Anche così si crea consenso fra gli elettori. Dunque Renzi non si lascia sfuggire l’occasione. Questa è la componente politica della questione, ovviamente. Quella puramente finanziaria è invece un po’ diversa. Con questo deficit programmato, la matematica dice che per ottenere una discesa anche solo dello 0,1% nel rapporto fra debito e reddito nazionale (Pil) nel 2016, occorre un’inflazione almeno dello 0,8% con una crescita economica dell’1,6%. Ma ammesso che la crescita economica arrivi davvero all’1,6% - è la previsione del governo, più rosea di quella di quasi tutti gli analisti – oggi l’inflazione procede a zero o addirittura è negativa. È dunque verosimile che il debito continuerà a salire anche adesso che c’è la ripresa. Ma la politica dei rapporti di nuova generazione con Bruxelles è un’altra storia. E Renzi, come al solito, mostra di averla capita in pieno.
In questa chiave, l’Italia acquisice una sua importanza: perché anticipa alcuni dei temi che domineranno in Eurozona nel 2016, nel 2017 e oltre. Renzi è il primo a sapere che tutto (ma proprio tutto) il suo margine di manovra nella spesa pubblica (compreso questo tanto anticipato “taglio delle tasse”) è dovuto non alla politica del suo Governo, bensì alle garanzie dell’Europa. Basterebbe una sola frase sul debito pubblico che indebolisca la garanzia europea, e i rendimenti dei BTp salirebbero in una sola seduta dall’attuale 1,75% a dieci anni fino al 4%: e sarebbe la fine della festa, ammesso che quella del Governo Renzi sia una festa. Ma allora? Anche quelli a cui non piace devono riconoscere che Renzi è un politico molto scaltro e molto attento: come spiegare quindi queste frasi irritate dette alla stampa? Semplice: Renzi ha capito che il vento è cambiato, che la Germania adesso non è più inattaccabile nelle sue prese di posizione, che l’Austerità non è più un argomento tabù, un tema politico di cui è proibito parlare in pubblico. E ne approfitta subito, facendosi capofila di una linea politica che troverà sicuramente un seguito sia in Spagna sia in Francia (Paese in grande difficoltà). Come abbiamo scritto qualche settimana fa nel Blog, oggi gli Euro Bonds non sono più del tutto fuori dal quadro, sono uno scenario a probabilità non più zero che sicuramente verrà discusso nei prossimi mesi, ora che anche la stampa più fanatica ha iniziato a trattare con diffidenza le mosse di Draghi e il suo QE, come potete leggere dovunque ed anche sul Wall Street Journal:
Whether another stimulus package would actually boost growth and inflation in the eurozone has been hotly debated. QE programs are usually expected to boost asset prices, weaken the exchange rate and provide an overall lift to the economy.
But we’ve seen very little of that this year in Europe. The euro is at $1.1353 far above what analysts were forecasting six months ago. The economy remains sluggish. And the region’s main equity benchmarks are scrambling to remain in positive territory for the year.
David Bloom, HSBC’s global head of foreign-exchange research, said he expects the ECB to launch some type of easing measures over the coming months, but questioned whether it would have any real effect. “They don’t have a big bazooka anymore. That’s gone. They’ve used it. It was a one-shot wonder,” he said.