

Il Central Banking dopo il 2015 (parte 7)

Lo scorso 1 settembre, nel sesto Post di questa serie, scrivevamo così:

Questo è un passaggio decisivo: nella misura in cui le Banche Centrali sapranno riconoscere di avere fallito, potrebbe avviarsi quel processo (inevitabile) di riconciliazione tra valori dell'economia reale e valore dei mercati finanziari, che potrebbe poi rimettere le economie in condizione di tornare a svilupparsi.

Questo spunto è rimasto altrettanto valido: nel frattempo però i fatti hanno accelerato, e la Fed ha deciso di "non decidere", affidandosi ancora alla politica del buying time. Vale quindi la pena di tornare ancora su questi temi, facendosi aiutare da un commentatore di fama globale come Mohamed El Erian, che oggi ha scritto su Bloomberg chiarendo quale è oggi il vero obiettivo di Yellen:

(...) the central bank's goal of gradually raising rates as it continues a delicate and measured exit from “unconventional policies,” including quantitative easing, which was introduced amid the 2008 global financial crisis and ended last October. But the benefits of prolonging these policies could well be outweighed by collateral damage and unintended consequences that they entail. A particular reason for caution is that these exceptional measures have conditioned financial markets to develop a deep dependence on the central bank as a suppressor of financial volatility and a booster of financial asset prices.

Chiarito quindi che cosa vuole Yellen, resta però da capire perché non lo abbia già fatto, visti i suoi sterminati poteri di decisione. Ancora El Erian:

(...) doing so in a way that achieves an orderly reconciliation of the seemingly contradictory factors at play, will be tricky, though not impossible. That result would best be achieved with a significant pickup in economic activity, particularly outside the U.S., which would allow for a gradual normalization of interest rates amid improving economic and corporate performance. If validated by high economic growth, the end of a multiyear rise in financial asset prices that was largely underpinned by the Fed's actions would compel markets to return to a heavier, and more sustainable, reliance on economic fundamentals. That switch, in turn, would materially reduce the disorderly risk from financial deleveraging and the weakened intermediation role of broker-dealers.

El Erian ci dice che se fosse arrivata la cento volte promessa "accelerazione della crescita", ora tutto sarebbe fattibile. Ma non è arrivata. Al contrario:

Unfortunately, despite some exciting innovations and the availability of large sums of cash now sitting on the sidelines, there is little to suggest that a pick-up will materialize any time soon. If anything, the balance of risks points to a self-fueling deceleration of growth, especially in the emerging world

Ora che sappiamo cosa manca, chi ce lo può procurare? Dice El Erian che è necessario partire dal risolvere:

(...) the underlying economic and financial inconsistencies that could cause market instability and adverse spillovers onto the real economy. Only a sustainable acceleration of economic growth could achieve that stability. To enable that growth, central bankers will need other policy makers to come off the sidelines and use political and legislative tools to improve demand conditions, promote pro-growth structural reforms, lift crippling pockets of over-indebtedness, and revamp struggling regional and multilateral economic institutions and structures.

Dunque: tocca ai Governi, perché le Banche Centrali non hanno più armi. Ma se sta scritto anche sul web, perché allora i Governi non risolvono tutto? Dobbiamo rivolgerci ad un secondo commentatore, che scrive in questo modo per spiegare la volatilità dei mercati finanziari:

Even a small chance of a new global recession represents a significant risk. With rates already near zero, central banks would struggle to respond -- at best, they would have to resort to more quantitative easing, or to new and untested measures. And with developed-nation governments already heavily indebted and politically constrained, it's hard to see who else could come to the rescue.

Conclusione: i Governi non agiscono perché troppo indebitati. Le Banche Centrali non agiscono perché non hanno più armi. I mercati guardano al rischio recessione con una crescente paura. Questo è il punto dove stiamo: e capirlo, è già un passo avanti.
Mercati oggiValter Buffo
Le obbligazioni ed il rischio nei vostri portafogli (parte 6)

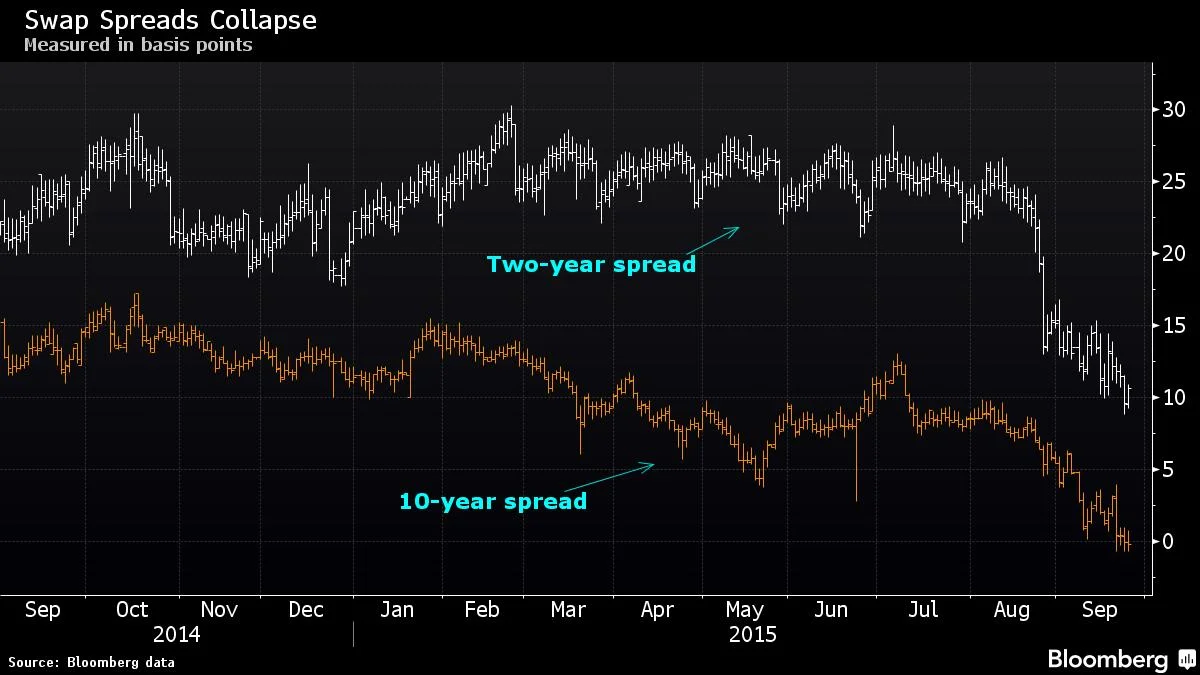
Questa serie di Post è partita dalla considerazione che segue: se vi dicono che riducendo le azioni ed aumentando le obbligazioni nel vostro portafogli si riduce il rischio, vi dicono una cosa non vera (specie oggi). Nei cinque Post precedenti abbiamo chiarito che queste "semplici regolette" hanno smesso di funzionare da tempo, e per ragioni forti. Nel Post precedente, di questa mattina, abbiamo chiarito che sulle obbligazioni si rischia anche se le Bnache Centrali tengono i tassi a zero. Pesano il tempo, la durata dell'obbligazione, ed anche il rischio emittente. Ma c'è di più: ha fatto notizia, la settimana scorsa, il fatto che il cosiddetto swap rate a 10 anni sia andato sotto zero (grafico sotto). Ma che cosa è uno swap rate? E' un tasso, che il Cliente di una banca paga, per ottenere dalla banca un rendimento variabile offrendo allo stesso alla banca un rendimento a taso fisso (ad esempio, quello di un Titolo di Stato). Se questo swap rate va sotto zero, allora vuole dire che il Cliente preferisce avere le sue cedole dalla banca, che dal Tesoro? che si fida più della banca che dello Stato? A prima vista è così: ma in realtà, si tratta di una anomalia impossibile da spiegare senza addentrarsi nei meandri di un mercato all'ingrosso (quello delle obbligazioni) che è globale ed è intricatissimo. Qui, per noi investitori, è sufficiente notare che siamo di fronte ad una evidente anomalia, che ci segnalano uno stato di tensione difficile da spegare in un contesto di monetary easing. Per ciò che riguarda la scadenza a 10 anni il solo precedente è nel 2012, e per la scadenza a trent'anni è nel 2009.

Mercati oggiValter Buffo
Le obbligazioni ed il rischio nei vostri portafogli (parte 5)

Molti lettori investitori si chiederanno come si possa rischiare con le obbligazioni, in un contesto in cui il Giappone è in deflazione, l'Eurozona ci finirà presto nonostante il QE, e negli USA la Fed non riesce ad alzare i tassi ufficiali neppure di un minimo 0,25%. L'osservazione è acuta, ma la risposta è più semplice di quanto potrebbe sembrare: con lo scenario che punta con decisione ad un rallentamento globale (stamattina 28 settembre lo ha detto anche il FMI), nei prezzi delle obbligazioni non può che tornare ad affacciarsi il "rischio emittente". E' vero che la politica delle Banche Centrali lo aveva ridotto a zero, ma il punto è che in questo 2015 le stesse Banche Centrali sono state costrette a rendere pubblici i loro dubbi sulla capacità di influenzare inflazione e crescita con le loro politiche "non convenzionali". Il mercato dopo il 2009 ha di fatto azzerato il "premio al rischio" nelle obbligazioni, perché ha scommesso sulla capacità delle Banche Centrali di rilanciare l'economia nel medio termine, riducendo in questo modo gli episodi di default: ma oggi nessuno ci crede più (neppure le Banche Centrali). Vedremo quindi scendere i prezzi e salire i rendimenti delle obbligazioni anche se la politica delle Banche Centrali dovrà (forzatamente) restare "ultra accomodante" ancora per anni. Come vi abbiamo scritto più e più volte, non c'è più il "rifugio", il safe haven: bisogna gestire il rischio attivamente ogni giorno, e con interventi sui portafogli.

Mercati oggiValter Buffo
Le obbligazioni ed il rischio nei vostri portafogli (parte 4)

In questo Blog lo avete letto più di una volta: siamo già entrati in una nuova fase, pluriennale, e per chi investe sui mercati finanziari si tratta di cambiare decisamente registro. La nuova fase coincide con la crisi delle Banche Centrali, con la crisi delle grandi banche globali, da UBS a Goldman, da JP Morgan a Credit Suisse, e coincide poi con il ritorno degli indici di mercato con i piedi per terra. E adesso abbiamo anche qualche dato che sotiene e supporta queste affermazioni: si tratta di una tabella prodotta da Bank of America, che vedete qui sotto, e che ci dice che da quando la Fed ha chiuso QE3 tutte le asset class hanno generato rendimenti negativi tranne il cash. Fate bene attenzione: è negativo anche l'indice globale delle obbligazioni, ed anche l'indice globale degli high yields. E non solo negli Stati Uniti: qui stiamo guardando agli indici globali. Non è un caso che il nostro portafoglio RNI abbia prodotto nel medesimo periodo circa il 20% di performance: non è un caso ma il frutto di scelte consapevoli, e chi ci legge ogni giorno sa che siamo del tutto trasparenti non solo sulle scelte di portafoglio, bensì anche sulle motivazioni che stanno alla base, sui dati che supportano le valutazioni e sui metodi di valutazione. Così che il nostro Cliente sia in ogni momento consapevole non solo dei suoi risultati, ma pure del perché sta accumulando quei risultati. Investire consapevole è la prima esigenza in questo nuovo mondo.

Mercati oggiValter Buffo
Le obbligazioni ed il rischio nei vostri portafogli (parte 3)

Nei due Post precedenti di questa serie ci siamo concentrati sul rischio di portafoglio: rischio che negli ultimi mesi è diventato molto più evidente (NON è aumentato, era a livelli folli già prima, a gennaio, anche se pochissimi lo segnalavano, allora). Abbiamo chiarito due cose: la prima è che non è vero che aumentando le obbligazioni e diminuendo le azioni si riduce il rischio. O meglio, che non è più vero oggi: era così in passato, oggi i mercati sono cambiati in misura molto ampia, non sono più quelli di venti o trenta anni fa (per ragioni che abbiamo già scritto). Il secondo chiarimento riguardava il rendimento in rapporto al rischio: vi hanno più volte raccontato che aumentando il rischio, ad esempio con le azioni, avreste ottenuto più rendimento. Ma anche questo è sbagliato: vi abbiamo mostrato che il 15 anni e messo lo S&P 500 ha reso lo 1,5% annuo (e questo al livello di 2000 punti, mentre ora siamo a 1930 punti). Noi di Recce'd vi suggeriamo quindi di essere molto più selettivi ed attivi: "azioni" ed "obbligazioni" sono categorie che non funzionano più né per la gestione del rischio, né per costruirvi un rendimento accettabile e positivo. Dovete puntare al QUANDO, QUANTO, COME, DOVE e CON CHI investite, se volete proteggere il patrimonio ed ottenere risultati positivi in modo continuo: la strategia spiega rischio e rendimento, e non "azioni" ed "obbligazioni". Per questo è utile parlare direttamente con un gestore e non con un commerciale.

Mercati oggiValter Buffo