


Venerdì 25 settembre l'indice USA S&P 500 ha cancellato il rally che la mattina aveva trascinato al rialzo le Borse europee, ed è tornato quindi a 1930: la fine dell'anno è sempre più vicina ed i "momenti decisivi" si rincorrono a estrema velocità, è appena passata la Fed e già la settimana prossima avremo i dati per l'occupazione NFP dagli USA. Come agire sui portafogli? Tutto dipende da come siete arrivati fino ad oggi: se siete "belli carichi" c'è sicuramente da soffrire, specie per chi a gennaio si è buttato sull'Eurozona: ora che l'indice europeo Eurostoxx 50 è ufficialmente in bear market (dopo essere sceso di più del 20% dai massimi) a tutti risulta evidente che il rischio c'è, il rischio NON è scomparso, esiste e continuerà ad esistere; il QE di Draghi non garantisce nulla. Se il portafoglio è "carico di rischio" questo è il momento di mettere da parte quella impostazione (e anche chi ve la ha suggerita) e procedere a una rivalutazione complessiva: anche alla luce dei dati nel grafico qui sotto, che ci raccontano che, negli ultimi 18 mesi, sia la Borsa di Milano sia lo Eurostoxx hanno offero un rendimento NEGATIVO (le due linee blu ed azzurra) mentre la Borsa USA (in rosso) è poco sopra allo zero. Vedete bene che stare fermi è stato un grande sbaglio: la gestione deve essere attiva sempre, ed anticipare i fatti ivece che subirne l'evoluzione. Allo stesso tempo, il nostro suggerimento è anche quello di NON fare OGGI mosse in affanno sui titoli e i Fondi, di non accelerare i tempi in un contesto di mercati isterici: concentratevi piuttosto sulle cinque domande per il 2016 che vi abbiamo poposto in questo Blog lo scorso mercoledì 23 settembre, e cominciate DA OGGI a prendere le giuste decisioni su quei cinque punti.

L'intervento di questa mattina di Abe è stato definito da alcuni "imbarazzante": le tre nuove "frecce" di Abenomics, che dovrebbero prendere il posto delle tre "frecce" che tra il 2012 ed oggi hanno mancato il bersaglio, sono effettivamente "imbarazzanti", ma per essere equilibrati nel giudizio va riconosciuto che Abe è semplicemente il prodotto dei suoi tempi. In questi ultimi anni, una lettura semplicistica e ingenua del ruolo delle "aspettative" ha dato ad alcuni (da Bernanke a Draghi, da Abe a molti altri Primi Ministri) una falsa illusione: che sia sufficiente "annunciare" le cose per realizzarle. Che cosa c'è di più bello, meno faticoso e meno costoso? Self-fulfilling prophecies: è sufficiente essere ottimisti, e le cose poi andranno a posto. Purtropo per loro, non funziona così, il meccanismo delle aspettative: perché le aspettative sono anche "razionali", nel senso che il pubblico, quella che chiamano "la gente", non è stupida e guarda ai risultati più che alle parole, come ci dimostra il grafico in basso. Attenzione adesso allo yen sotto 120 contro USD, ed anche il Nikkei che si avvicina ai 16000 punti. Per completezza, ecco le nuove "frecce" di Abe.
Instead, he laid out what he called the three new "arrows" of his Abenomics plan:
- A strong economy -- with a new gross domestic product target of 600 trillion yen ($5 trillion), up from the current 500 trillion yen. He gave no time-frame for achieving this goal.
- Increased support for families with children to help increase the fertility rate to 1.8 births per woman, up from 1.43 in 2013
- Social security, including help for those who combine work and care for elderly relatives.

Lo scorso 25 giugno, nel secondo Post di questa serie, vi abbiamo indicato quattro errori da non commettere, nella vostra gestione del portafoglio titoli: quattro errori la cui importanza è stata chiarita, senza possibilità di equivoco, da ciò che poi è successo sui mercati, tra giugno ed oggi. Torniamo sul medesimo argomento, per sottolineare che quella in cui siamo appena entrati non è una fase tecnica, ovvero una "correzione di breve periodo": via abbiamo segnalato, e ancora vi segnaleremo, fatti che ci dicono che è iniziata una fase di cambiamento che durerà almeno un decennio, e che investirà sia i prezzi ed i rendimenti degli indici di mercato, sia le Istituzioni che ci operano (banche globali, banche locali, Società di Fondi, brokers), sia infine le Banche Centrali, che vedranno trasformato in modo radicale il loro ruolo (ed i loro poteri di intervento). Per questo, oggi più che mai, è importante ripetere che per avere successo, per ottenere risultati nella gestione dei portafogli titoli, si dovrà fare attenzione non tanto alla percentuale di azioni, alla percentuale di dollaro USA, alla percentuale di tasso variabile; si dovrà invece fare attenzione al modo, alla strategia, ai tempi delle proprie scelte di gestione. La vera sfida è adottare una strategia vincente per il prossimo decennio, abbandonare quelle vecchie e scegliere fra quelle adatte ai nuovi tempi ed ai nuovi mercati.
Per dare sostanza a ciò che abbiamo scritto ieri nel primo dei Posts di questa serie, osservate il grafico qui sotto: se ne ricavano dati di grande interesse. E fermiamo sul nascere un vostro dubbio: qui si parla dell'indice di Borsa USA, ma solo perché i risultati sono più significativi. Questo stesso confronto, fatto sui dati di Borsa di Milano, darebbe risultati ancora più forti ed estremi. L'indice di Borsa più grande, liquido e conosciuto al mondo ha generato per l'investitore un rendimento medio annuo dello 1,5% (total return) negli ultimi 15 anni e mezzo: un periodo lungo, e significativo. Questo per ciò che riguarda i rendimenti di lungo termine: è altrettanto vero che nel più breve arco di sette anni, dal 2009 ad oggi, l'indice è aumentato del 220%: e tuttavia, ci sono come vedete ragioni forti per non costruire con la asset allocation portafogli statici che si basano sulla "media storica dei rendimenti" ed anche per non accettare formulette semplici come "se vuoi più rendimento, metti più azioni in portafoglio". Perché non è sempre così.
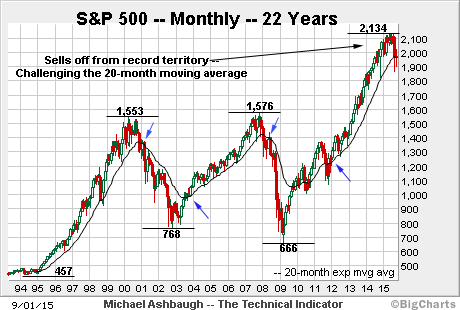
Il QE di Draghi somiglia ogni giorno di più ai due rialzi dei tassi di Trichet del 2008: una mossa del tutto "controvento", lo strumento sbagliato nel momento sbagliato. Basta aprire una pagina finanziaria di un quotidiano, guardare dove si trovano oggi i prezzi di mercato e tirare le conclusioni: i prezzi contano, come sappiamo bene. Nel 2015 Draghi è stato "cavalcato", in modo spregiudicato, da una buona fetta dell'industria del risparmio gestito italiana, che ha sfruttato i suoi atteggiamenti e le sue parole (a volte pronunciate con una eccessiva sicurezza) per "pompare", talvolta in modo irresponsabile, il rischio nei portafogli dei Clienti investitori. Ma il vero problema di Draghi oggi è che non c'erano solo questi spregiudicati: con loro c'erano altrettanti individui, famiglie, imprese, che gli avevano, onestamente, creduto e quindi che avevano dato la loro fiducia alle manovre della BCE. Questi individui, che oggi perdono soldi mentre le economie faticano, si sentono traditi. E saranno i suoi più aspri avversari nei mesi e negli anni a venire. Ammesso che Draghi, come Presidente della BCE, abbia davanti a sé ancora degli anni.