Posts in Mercati oggi
Il punto 2016 (parte 15): il trading sulle valute maggiori

E' curioso leggere in questi giorni, a consuntivo dell'anno che si chiude, che i Fondi che operano prevalentemente sui cambi tra le valute (currency funds) hanno avuto il loro anno peggiore dal 2011: non è stato infatti un anno, il 2015, ricco di eventi drammatici (se escludiamo la svalutazione del franco svizzero a gennaio scorso). Le difficoltà che vedete rappresentate in modo efficace dal grafico qui in basso devono dunque derivare, in toto, da previsioni sbagliate, e prima fra tutte la previsione del rafforzamento del dollaro, sulla quale moltissimi hanno scommesso inutilmente, prendendo poi un sonoro schiaffo proprio a dicembre.

Nonostante questo, le banche globali di investimento ripropongono come trade del 2016 il LONG DOLLAR SHORT EURO, basandosi sulla "divergenza delle politiche monetarie": una affermazione che non tiene conto della realtà, visto che la più recente riunione della BCE ci ha detto che Draghi ha già, in buona sostanza, esaurito i suoi spazi di manovra (specie all'interno del suo Board) mentre a Yellen gli spazi di manovra vengono ristretti dagli stessi dati per l'economia reale USA, con in testa manifattura e vendite al dettaglio di dicembre 2015.

Tutto ciò detto, le nostre posizioni operative sono ben note a chi ci segue: sia sul cambio dollaro/euro, sia sul cambio euro/yen. Vediamo il primo più stabile, con un limitato margine di oscillazione, mentre vediamo un potenziale movimento di maggiore ampiezza sul secondo, legato alle vicende del Giappone, Paese che attraversa una fase molto complicata, che potrebbe diventare critica da un giorno al'altro.

Mercati oggiValter Buffo
Il punto 2016 (parte 14): i Mercati Emergenti

Gli Emerging Markets oggi sono una realtà estremamente frammentata: dall'India al Brasile, passando per Indonesia e Turchia, troviamo situazioni molto differenti tra loro. Un solo dato accomuna tutte queste realtà: dovranno affrontare la fine della fase di monetary easing da parte della Federal Reserve, un fatto che ha già prodotto pesanti conseguenze sui flussi di capitale nel 2015 e non ha ancora esaurito del tutto le sue implicazioni. Un esempio concreto è il crollo delle riserve ufficiali di valuta, che viene raccontato dal grafico qui sotto.

E tuttavia, abbiamo visto nel corso del 2015 vendite indiscriminate su tutto il mondo Emergente, dalle valute alle obbligazioni alle azioni. ed è proprio per questa ragione che nel 2016 andremo alla ricerca di opportunità LONG nel mondo Emergente, tentando di sfruttare la miopia del mercato di massa, che ragiona solo per grandi categorie e mai in modo selettivo. Se la "moda" sarà quella di vendere gli Emergenti, si creeranno importanti opportunità di investimento.

Non è possibile dire oggi verso quali realtà si orienteranno i nostri flussi di acquisto: valuteremo, giorno per giorno, dati, informazioni e performances dei mercati.  E ne informeremo i nostri Clienti e lettori.

Mercati oggiValter Buffo
Il punto 2016 (parte 13): la Borsa di New York

Se si fa eccezione per la Borsa di Shanghai, che (per ragioni di regolamentazione) fa storia a sé, tutte le Borse del mondo seguono quella USA: per qualche mese, da noi in Europa, ci si era illusi di fare una corsa indipendente, ma da aprile in avanti si è visto che le piazze europee passano sempre la mattina ad aspettare l'apertura di Wall Street. E' del tutto fuorviante guardare alle performances positive del 2015 (a fronte di uno S&P 500 invariato): è necessario tenere conto delle cadute di fine 2014, per capire che quelli sono solo rimbalzi per rimettersi in scia di Wall Street.

Questa è la ragione per cui è decisivo capire che cosa farà New York: la media delle previsioni degli strategisti delle banche di investimento globali si trova oggi poco sopra 2100 punti, ovvero più in basso di quanto era stato previsto già per l'anno che si è appena chiuso, il 2015. Ma fate bene attenzione: questa previsione regge solo se verranno confermate le aspettative per una ripresa della crescita degli utili societari, dopo ben tre trimestri calo nel 2015:

Most of the 30 strategists polled by Reuters cited weak earnings as their prominent concern. With S&P earnings growth projected to be flat in 2015, stocks already are pricey. The market is trading at roughly 19.3 times trailing earnings, well above its 15 average. Any stumble in earnings would make stocks even pricier. Thomson Reuters analysts now expect revenue to grow 3.9 percent in 2016, meaning any increases in costs could keep earnings flat for a second year in a row.

 A 19 volte gli utili (rapporto P/E), il mercato USA risulta su valutazioni estreme; ed è difficile immaginare un P/E che sale oltre 20, ora che i tassi ufficiali hanno smesso di scendere.  

Ma con una crescita economica attesa al 2% per il 2016 negli USA, c'è poco spazio per una crescita degli utili: i ricavi sono stimati in crescita (nominale) del 4%, ma resta da vedere se la crescita dei costi (salari) risulterà inferiore al 3% in media. Non c'è quindi alcuna garanzia di un ritorno alla crescita degli utili, anzi è giusto chiedersi se questo livello di margini sui ricavi risulterà ancora sostenibile. Nel grafico qui sotto, potete vedere le stime per la stagione degli utili che si aprirà tra pochi giorni, quella del quarto trimestre 2015 (Q4).

Come risulta da quadro che vi abbiamo tracciato, qui c'è ... qualcosa che non funziona.

Mercati oggiValter Buffo
Il punto 2016 (parte 11): il debito Sovrano ed il default

Come è successo per le diversificazione (parte 10) anche per quello che riguarda il debito Sovrano si è registrata, negli anni dei QE, una notevole distorsione dei mercati finanziari. Nel caso del debito Sovrano, in particolare, abbiamo assistito alla scomparsa dei premi per il rischio di default: oggi su tutti i mercati i debito degli Stati vengono trattati a prezzi e rendimenti come se il rischio di un default non esistesse più. Questa è una grave distorsione, perché porta ad una mis-allocazione delle risorse finanziarie: i debitori meno in salute riescono a finanziarsi a tassi non di mercati, e grazie a questo si finanziano in misura maggiore, rispetto a quanto potrebbero e dovrebbero. Il punto su questa situazione viene fatto, in questi giorni, anche da Carmen Reinhart, autrice del volume di grande successo "This Time is Different" insieme a Ken Rogoff.

Reinhart in un articolo pubblicato da Project Syndicate afferma che:

When it comes to sovereign debt, the term “default” is often misunderstood. It almost never entails the complete and permanent repudiation of the entire stock of debt; indeed, even some Czarist-era Russian bonds were eventually (if only partly) repaid after the 1917 revolution. Rather, non-payment – a “default,” according to credit-rating agencies, when it involves private creditors – typically spurs a conversation about debt restructuring, which can involve maturity extensions, coupon-payment cuts, grace periods, or face-value reductions (so-called “haircuts”). If history is a guide, such conversations may be happening a lot in 2016.

L'autrice prevede quindi un forte aumento dei defualt Sovrani nel 2016. Perché? 

(...) global economic conditions – such as commodity-price fluctuations and changes in interest rates by major economic powers such as the United States or China – play a major role in precipitating sovereign-debt crises. As my recent work with Vincent Reinhart and Christoph Trebesch reveals, peaks and troughs in the international capital-flow cycle are especially dangerous, with defaults proliferating at the end of a capital-inflow bonanza.

Reinhart vede quindi nel quadro economico internazionale la causa principale di un probabile aumento dei defualt Sovrani. Viene subito da pensare, naturalmente, ai Paesi Emergenti, primo fra tutti il Brasile oppure all'Ucraina. Ma anche la Eurozona non deve essere ritenuta estranea a questa tendenza:

Greece’s situation, by contrast, is all too familiar. The government continued to accumulate debt until the burden was no longer sustainable. When the evidence of these excesses became overwhelming, new credit stopped flowing, making it impossible to service existing debts. Last July, in highly charged negotiations with its official creditors – the European Commission, the European Central Bank, and the International Monetary Fund – Greece defaulted on its obligations to the IMF. That makes Greece the first – and, so far, the only – advanced economy ever to do so. But, as is so often the case, what happened was not a complete default so much as a step toward a new deal. Greece’s European partners eventually agreed to provide additional financial support, in exchange for a pledge from Greek Prime Minister Alexis Tsipras’s government to implement difficult structural reforms and deep budget cuts. Unfortunately, it seems that these measures did not so much resolve the Greek debt crisis as delay it. 

Noi di Recce'd riteniamo del tutto transitoria, e non sostenibile, una situazione in cui non si pagano i premi al rischio sui debitori Sovrani: la storia insegna che il default di uno Stato non è affatto un evento improbabile. Lavoreremo quindi nel 2016 per trarre profitto da un allargamento degli spread, che sarà favorito anche dalla ridotta credibilità delle maggiori Banche Centrali.


Mercati oggiValter Buffo
Si è chiuso il 2015 dei record: si apre il 2016 di ....

La lista dei record che hanno segnato il 2015 appena concluso è interminabile: del tutto a caso, ne selezioniamo alcuni:

  1. gli indici di Borsa USA hanno fatto segnare nuovi record assoluti
  2. il DAX tedesco ha fatto segnare ben 21 nuovi record assoluti
  3. la Borsa USA ha però chiuso in calo per la prima volta dal 2011
  4. ed anche le Borse europee hanno conosciuto la peggiore fine d'anno (dicembre) dal 2008
  5. per lo yuan, la valuta cinese, è stato l'anno peggiore dal 1994
  6. per il petrolio, si è registrato il calo più ampio in 24 mesi della sua intera storia, dagli anni Ottanta in avanti
  7. il rendimento del Bund tedesco decennale ha toccato il minimo assoluto degli ultimi 100 anni
  8. le valute Emergenti hanno subito la caduta più ampia dal 2008

Potremmo continuare, ma non serve. Difficile ricavare, da dati come questi, un quadro omogeneo: meglio dire che è stato un anno caotico, e per la gran parte dei mercati, di sofferenza. La Borsa Italiana fa segnare un rialzo consistente, ma è un dato che può essere compreso solo se si tiene conto del calo subito nel 2014: l'indice ha chiuso l'anno sotto i 21500 punti, lontanissimo dai massimi dell'anno 2015, ed anche da quelli del 2014. Non va da nessuna parte.

Dopo un anno caotico, ha poco senso disegnare scenari per l'anno successivo: e infatti, come abbiamo già segnalato nel Blog, gli "strategisti" delle banche globali si limitano a dire che "non bisogna aspettarsi molto dalle performances di azioni ed obbligazioni", ma poi non spiegano come comportarsi visto che, se si seguono le loro previsioni, non ci sarà rendimento a compensare il rischio di portafoglio.

Noi di Recce'd abbiamo già scritto, più di una volta, sulla strategia da adottare per cavalcare con successo le incertezze del 2016: qui vogliamo però azzardare anche noi una previsione, e scegliere quello che per noi sarà il dato più importante del 2016.

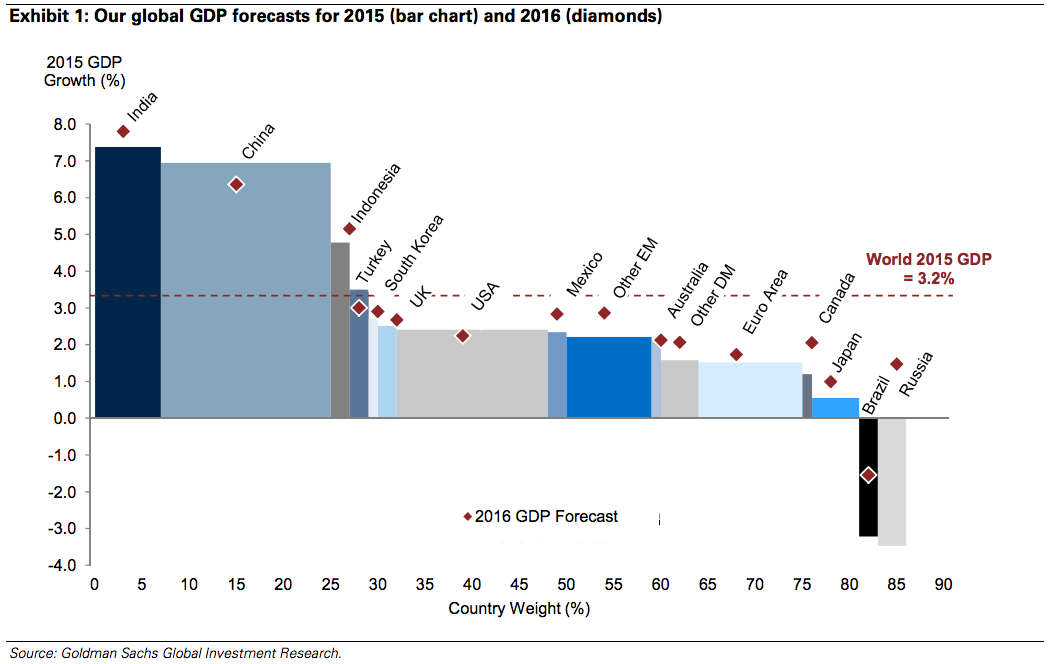
L'anno si apre con aspettative molto moderate per la crescita economica: basta guardare agli USA, per i quali Goldman Sachs oggi ha una previsione del 2,25% per tutto il 2016 (grafico qui sotto), contro un quasi 4% che un anno fa veniva previsto per l'anno 2015. Il resto del mondo sta, se possibile, peggio di così (lo vedete sempre nel grafico sotto) per una India ed una Cina ancora in crescita sostenuta, pesano un Brasile ed una Russia in recessione, il resto se tutto va bene sta tra lo 1% ed il 2%. E se invece non andasse tutto bene? Se, a titolo di esempio, l'errore di previsione fatto da Goldman Sachs nel 2015 si ripetesse nel 2016, ci troveremmo con una crescita vicina a zero. E a quel punto che cosa accadrebbe al dollaro? Cosa farebbe Yellen? E i tassi di interesse? E gli utili societari?

Mercati oggiValter Buffo