Come sempre, il mondo è pieno di ottimisti quando il FTSE MIB sta a 24000 punti e lo S&P 500 sta a 2100 punti: ma quando come oggi ci troviamo a 1900 punti (e a 20500 punti a Milano) si compra solo per "il rimbalzo", mentre di ottimisti che guardano al "luminoso futuro" in giro non se ne trova più neppure uno. Non sarannno certo i rimbalzi a fermare la fase di ribasso. C'è una sola cosa che può bloccare la discesa degli indici di Borsa e dei prezzi delle obbligazioni corporate ed high yield: e non è Yellen, non è Draghi, non è Kuroda. Invece è un cambiamento della politica economica in Germania: la Germania è il solo Paese al mondo che potrebbe aumentare il deficit pubblico, ed in questo momento è sotto una forte pressione internazionale ed interna (per il collasso di Volkswagen). La Germania è stata sollecitata più e più volte, a spendere di più, da FMI, Stati Uniti e all'interno della UE: ed è molto probabile che venga proposto uno scambio tra una sorta di "mano leggera" nella gestione dei processi a VW e una maggiore disponibilità dello Stato tedesco a rilanciare la crescita economica con un maggiore deficit pubblico. Implicazioni per il portafoglio titoli? A breve termine avremmo un euro più forte, un Bund da vendere su tutte le scadenze, in generale obbligazioni in euro a rischio, e Borse che rimbalzano e poi si stabilizzano in un movimento laterale. A medio termine? Si tratterebbe di un impulso one-off, che funziona una volta sola. Non cambia molto nel medio termine, anzi aumenta ancora la enorme massa di debito che schiaccia le prospettive di crescita globali e che potrebbe essere risolta solo attraverso un calo dei prezzi che riconosca che quel debito NON è ricchezza ma solo carta (con le ovvie implicazioni per le Borse globali).
A conclusione di questa serie di Post sulla gestione del rischio in questa fase turbolenta, torniamo su un punto che ad alcuni risulta difficile da accettare: noi di Recce'd consigliamo di NON modificare in modo brusco e profondo il portafoglio in queste giornate, anche se ovviamente i portafogli impostati sulla asset allocation azioni/obbligazioni ora soffrono moltissimo (e perdono da tutte e due le parti). Vediamo di chiarire la nostra posizione: il mercato quando è in tempesta va assecondato ed accompagnato, non va contrastato; il mercato va attaccato, invece, proprio quando vi dicono che "va tutto bene, è tutto sotto controllo, non dovete preoccuparvi". Come era tra marzo e giugno, e come vi abbiamo scritto più e più volte tra marzo e giugno in questo Blog. Ora che tutti invece sono preoccupatissimi e piangono le lacrime dei coccodrilli, c'è da lavorare con mano leggera, assecondare gli scossoni ed approfittare se mai di fasi di apparente calma per ritocchi non radicali. Ciò che più serve all'investitore finale oggi non è di comperare questo e vendere quello (vi consiglieranno sicuramente di "alleggerire l'azionario" ... adesso che siete sotto): ciò che vi serve è una nuova VISIONE DELLE COSE che non vi costringa più ad affidarvi al solito portafoglio, al solito consulente e ai soliti Fondi o GPM. Rifletteteci, perché i soldi sono vostri e se siete pigri poi sarete voi a pagarne le conseguenze. Vogliamo chiudere questo Post con un esempio concreto, semplice ed intuitivo: negli ultimi 200 anni, la Borsa di New York ha nettamente premiato gli investitori, rispetto a quanti hanno preferito nello stesso periodo i Titoli di Stato. E questo non si discute, se prendiamo i valori di 200 anni fa e tiriamo una riga fino ad oggi. Ma la gestione di portafoglio è un qualcosa di molto diverso da questo esercizio: noi dobbiamo fare le scelte di portafoglio PRIMA di sapere come andrà a finire questa volta. E per la gestione di portafoglio conta solo QUESTA volta, il passato non ha alcun peso ed alcuna influenza sui nostri risultati della fine di QUESTO anno. E soprattutto: fate grandissima attenzione alla statistiche e a come vengono utilizzate. Un esempio: guardate il grafico qui sotto. Dai dati di questi ultimi 200 anni, si sono estratti i rendimenti su diversi orizzonti: ovvero un anno, sue anni, cinque anni, e così via. Ebbene, in un periodo così tanto favorevole alle Borse, come vedete, è stato meglio NON investire (non in Borsa, e neppure in obbligazioni) in un caso su sei, se prendiamo orizzonti a cinque anni. E' un dato fortissimo, che chiarisce che le allocazioni di portafoglio statiche, che non fanno attenzione al timing, sono sempre perdenti. E riflettete sul fatto che i prossimi dieci o venti anni saranno in ogni caso MOLTO meno favorevoli per Borse ed obbligazioni.

In molte occasioni abbiamo rimarcato che quella del 2015 non è una "modesta correzione di un trend": è invece un major inflection point. Ed abbiamo scritto più di una volta che questa crisi trasformerà, in modo radicale, il settore del risparmio gestito: la crisi è una crisi anche delle posizioni dominanti, dei leaders globali, le banche di investimento che a gennaio ci raccontavano che il 2015 sarebbe astato ancora "l'anno dell'equity". Noi vediamo, da questo punto di vista, probabile una accelerazione già nei prossimi mesi: l'aumento della tensione sui mercati, sia azionari sia obbligazionari, metterà in evidenza lo stress nei rapporti tra finanziatori e finanziati, e i recenti episodi di forte instabilità a livello societario (citiamo qui Glencore, ma anche Valeant oppure Volkswagen) sono destinati a mettere in difficoltà proprio quelle banche globali che sui rapporti "preferenziali e riservati" questi Gruppi hanno impostato il loro intero modello di business. Per questo a noi di Recce'd sembra almeno probabile, di qui a qualche mese, che un "caso Volkswagen" che colpisca all'interno del settore finanziario, e più precisamente che colpisca una delle dieci maggiori banche globali.
Lo scorso 1 settembre, nel sesto Post di questa serie, scrivevamo così:
Questo è un passaggio decisivo: nella misura in cui le Banche Centrali sapranno riconoscere di avere fallito, potrebbe avviarsi quel processo (inevitabile) di riconciliazione tra valori dell'economia reale e valore dei mercati finanziari, che potrebbe poi rimettere le economie in condizione di tornare a svilupparsi.
Questo spunto è rimasto altrettanto valido: nel frattempo però i fatti hanno accelerato, e la Fed ha deciso di "non decidere", affidandosi ancora alla politica del buying time. Vale quindi la pena di tornare ancora su questi temi, facendosi aiutare da un commentatore di fama globale come Mohamed El Erian, che oggi ha scritto su Bloomberg chiarendo quale è oggi il vero obiettivo di Yellen:
(...) the central bank's goal of gradually raising rates as it continues a delicate and measured exit from “unconventional policies,” including quantitative easing, which was introduced amid the 2008 global financial crisis and ended last October. But the benefits of prolonging these policies could well be outweighed by collateral damage and unintended consequences that they entail. A particular reason for caution is that these exceptional measures have conditioned financial markets to develop a deep dependence on the central bank as a suppressor of financial volatility and a booster of financial asset prices.
Chiarito quindi che cosa vuole Yellen, resta però da capire perché non lo abbia già fatto, visti i suoi sterminati poteri di decisione. Ancora El Erian:
(...) doing so in a way that achieves an orderly reconciliation of the seemingly contradictory factors at play, will be tricky, though not impossible. That result would best be achieved with a significant pickup in economic activity, particularly outside the U.S., which would allow for a gradual normalization of interest rates amid improving economic and corporate performance. If validated by high economic growth, the end of a multiyear rise in financial asset prices that was largely underpinned by the Fed's actions would compel markets to return to a heavier, and more sustainable, reliance on economic fundamentals. That switch, in turn, would materially reduce the disorderly risk from financial deleveraging and the weakened intermediation role of broker-dealers.
El Erian ci dice che se fosse arrivata la cento volte promessa "accelerazione della crescita", ora tutto sarebbe fattibile. Ma non è arrivata. Al contrario:
Unfortunately, despite some exciting innovations and the availability of large sums of cash now sitting on the sidelines, there is little to suggest that a pick-up will materialize any time soon. If anything, the balance of risks points to a self-fueling deceleration of growth, especially in the emerging world
Ora che sappiamo cosa manca, chi ce lo può procurare? Dice El Erian che è necessario partire dal risolvere:
(...) the underlying economic and financial inconsistencies that could cause market instability and adverse spillovers onto the real economy. Only a sustainable acceleration of economic growth could achieve that stability. To enable that growth, central bankers will need other policy makers to come off the sidelines and use political and legislative tools to improve demand conditions, promote pro-growth structural reforms, lift crippling pockets of over-indebtedness, and revamp struggling regional and multilateral economic institutions and structures.
Dunque: tocca ai Governi, perché le Banche Centrali non hanno più armi. Ma se sta scritto anche sul web, perché allora i Governi non risolvono tutto? Dobbiamo rivolgerci ad un secondo commentatore, che scrive in questo modo per spiegare la volatilità dei mercati finanziari:
Even a small chance of a new global recession represents a significant risk. With rates already near zero, central banks would struggle to respond -- at best, they would have to resort to more quantitative easing, or to new and untested measures. And with developed-nation governments already heavily indebted and politically constrained, it's hard to see who else could come to the rescue.
Conclusione: i Governi non agiscono perché troppo indebitati. Le Banche Centrali non agiscono perché non hanno più armi. I mercati guardano al rischio recessione con una crescente paura. Questo è il punto dove stiamo: e capirlo, è già un passo avanti.
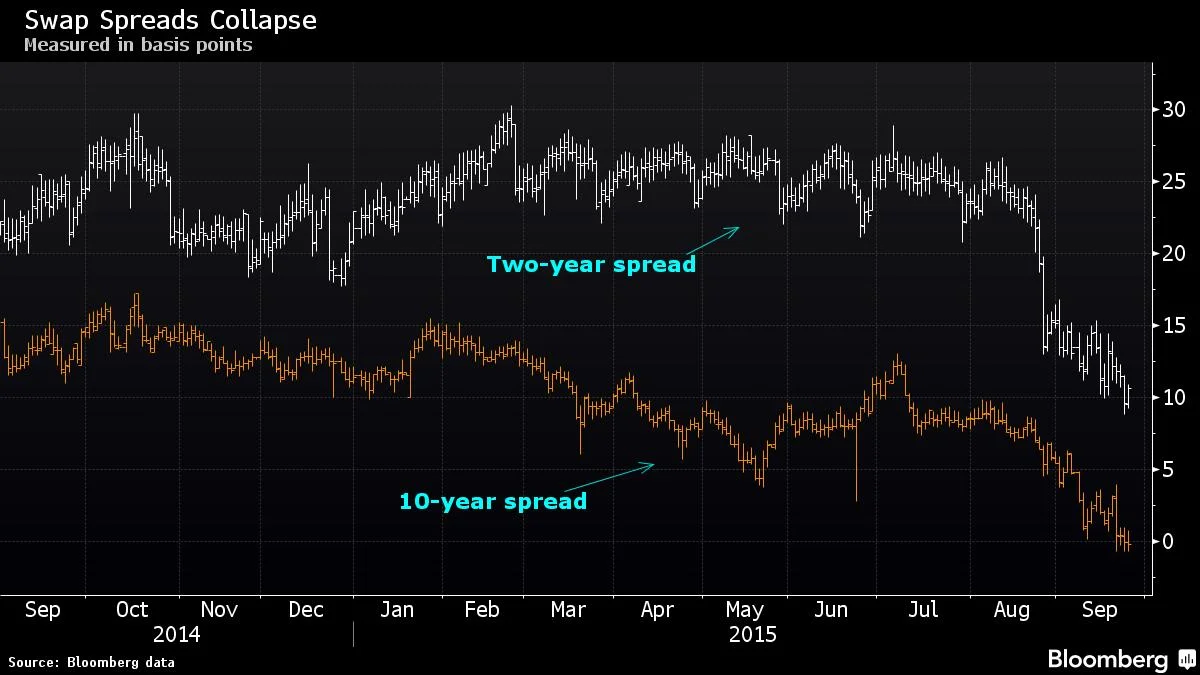
Questa serie di Post è partita dalla considerazione che segue: se vi dicono che riducendo le azioni ed aumentando le obbligazioni nel vostro portafogli si riduce il rischio, vi dicono una cosa non vera (specie oggi). Nei cinque Post precedenti abbiamo chiarito che queste "semplici regolette" hanno smesso di funzionare da tempo, e per ragioni forti. Nel Post precedente, di questa mattina, abbiamo chiarito che sulle obbligazioni si rischia anche se le Bnache Centrali tengono i tassi a zero. Pesano il tempo, la durata dell'obbligazione, ed anche il rischio emittente. Ma c'è di più: ha fatto notizia, la settimana scorsa, il fatto che il cosiddetto swap rate a 10 anni sia andato sotto zero (grafico sotto). Ma che cosa è uno swap rate? E' un tasso, che il Cliente di una banca paga, per ottenere dalla banca un rendimento variabile offrendo allo stesso alla banca un rendimento a taso fisso (ad esempio, quello di un Titolo di Stato). Se questo swap rate va sotto zero, allora vuole dire che il Cliente preferisce avere le sue cedole dalla banca, che dal Tesoro? che si fida più della banca che dello Stato? A prima vista è così: ma in realtà, si tratta di una anomalia impossibile da spiegare senza addentrarsi nei meandri di un mercato all'ingrosso (quello delle obbligazioni) che è globale ed è intricatissimo. Qui, per noi investitori, è sufficiente notare che siamo di fronte ad una evidente anomalia, che ci segnalano uno stato di tensione difficile da spegare in un contesto di monetary easing. Per ciò che riguarda la scadenza a 10 anni il solo precedente è nel 2012, e per la scadenza a trent'anni è nel 2009.