

Posts in Mercati oggi
Performances di portafoglio: leggere con attenzione (parte 3)

Nei due Post precedenti con questo stesso titolo, dello scorso 27 agosto, ci eravamo soffermati su due delle più diffuse "tecniche di presentazione", le tecniche commerciali con cui si commentano i risultati dei primi nove mesi del 2015. In queste prime settimane di settembre, c'è una rincorsa affannosa degli advisors che si ritrovano nella posizione, molto scomoda, di dover spiegare perché un anno che era stato presentato sono nove mesi fa come redditizio e più che mai tranquillo per gli investitori adesso invece rischia di chiudere in negativo, e (udite udite) sia nel comparto azionario sia in quello obbligazionario. Noi ritorniamo sui temi di quei due Post di agosto, per rafforzare ancora il messaggio: fate bene attenzione a come vi vengono presentati i risultati, perché sono possibili alcune distorsioni. Ve ne evidenziamo qui sotto due delle principali:

  1. fate grande attenzione a come viene usato il dato delle "performance da inizio anno": perché ad inizio anno 2015 le Borse di Eurozona hanno solo recuperato quello che avevano perso nel 2014; e quindi: se il Fondo Comune oppure la GPM ha fatto un +6% nel 2015, ma aveva perso il 5% nel 2014, voi ancora non siete rientrati del vostro investimento iniziale (e sono passati un anno e poi anche nove mesi!)
  2. fate massima attenzione alle posizioni illiquide nei vostri portafogli di Fondi oppure in GPM, che molti gestori hanno accumulato in modo spericolato, per rincorre i mercati, nel primo trimestre 2015: perché adesso dovete occuparvi non soltanto delle perdite, ma pure della eventualità che qualche obbligazione high yield, oppure qualche obbligazione subordinata, o infine qualche ETF un po' azzardato (ad esempio esposto su certi Emergenti, o con una scarsa liquidità di base, oppure con scarsa attenzione da parte della Società che lo gestisce), o qualche titolo di banche ad esempio greche, non faccia più alcun prezzo in momento di stress dei mercati internazionali.

Alternative? Ce ne sono molte, facilmente accessibili. Ad esempio, noi di Recce'd seguendo una strategia come quella del nostro portafoglio RNI abbiamo accumulato un risultato dello 8,65% del 2014 con un circa 10% del 2015 (a metà settembre): la somma fa quasi il 20% lordo negli ultimi 21 mesi. Ed a fronte di questo la volatilità del portafoglio RNI rimane sempre intorno a 6 (misurata come deviazione standard annualizzata) e la liquidità del portafoglio è quella massima possibile. Fate con calma ed attenzione tutti i confronti che vi sembrano necessari, e ci troverete qui a proporvi soluzioni di investimento vincenti anche nel 2016: come vedete ci sono ottime ragioni per investire contro il "consenso".

Mercati oggiValter Buffo
Industria del risparmio: il cambiamento è già qui ed ora (parte 1)

Chi segue in modo regolare in nostri Post, avrà letto più di una volta dei cambiamenti in atto nel settore finanziario, ed in particolare del ruolo dominante delle banche globali (da UBS a JP Morgan, da Goldman Sachs a BNP Paribas, e tutte le altre) che compongono de facto un cartello, cartello con il quale in modo attivo hanno cooperato dopo il 2008 le Banche Centrali (con in testa la Fed), almeno fino al 2013. Ne abbiamo scritto più di una volta, per denunciare un modus operandi che ha alcuni caratteri di illegalità che danneggiano gli investitori finali (come testimoniano le centinai di miliardi di sanzioni già comminate a queste banche di investimento). Ne abbiamo scritto anche per invocare una presa di coscienza da parte di tutti gli investitori finali, ancora oggi abbagliati dai palazzi con le grandi facciate, dalle scale di marmo e dalle poltrone di cuoio, Clienti che non sempre riescono a valutare con la dovuta attenzione i comportamenti di queste banche (anche per l'omertà compiacente di una parte dei media). Come sempre, ci aspettiamo che questa presa di coscienza arrivi dagli Stati Uniti, che sono da sempre all'avanguardia in questo tipo di battaglie di civiltà: ed oggi, lunedì 14 settembre, abbiamo letto sul Wall Street Journal un articolo che ci rassicura sul fatto che le cose si sono già messe in moto, ed in un modo che non è più reversibile.

The House Financial Services Committee is about to conclude four days of public hearings on the Department of Labor’s proposed rule change for financial advisers. If passed, the rule would expand the application of the fiduciary standard — requiring advisers to put clients’ interests first — to all providers of retirement investment advice.

Può suonare stridente, per non dire incredibile, che oggi si debba fare una battaglia per una legge che impone ai consulenti finanziari di "mettere davanti a tutto l'interesse del Cliente": eppure è così, nel 2015 questo principio NON è il principio a cui si ispira l'attività di gran parte dell'industria. Che al contrario fonda i propri bilanci, la propria crescita ed i propri utili sulle retrocessioni di commissioni dalle Società di Fondi Comuni e non sul fare rendere i portafogli dei Clienti: "the incentives for an "adviser" ... are dramatically different", come leggete qui sotto dal WSJ:

As a result of these different ethical standards and rules of engagement, fiduciaries and non-fiduciary advisers have vastly different business models. Though both market themselves as financial advisers, the incentives for an “adviser” earning a commission for selling a product (like a mutual fund) are dramatically different than those for an adviser selling a flat, fee-based service (like a registered investment adviser). When you have oranges selling themselves as apples, it contributes to an already complex and confusing marketplace. Investors ultimately pay the price.

E' importante sottolineare anche la stima che viene riportata dal Wall Street Journal: si stima che l'industria del risparmio negli USA costi ogni anno 17 mila miliardi ai risparmiatori ed investitori finali: costi del tutto spropositati, se guardiamo al tipo di supporto (di consulenza e poi di esecuzione degli ordini) che viene prestato all'investitore. Recce'd è nata e si è sviluppata proprio da qui: per offrire un'alternativa efficiente, funzionale ed a basso costo, oggi disponibile per tutti gli investitori e fruibile in modo molto semplice, diretto ed in tempo reale.

(...) the rule’s unimpeachable objective: providing additional protection for investors who are being systematically taken advantage of by the financial services industry. The White House Council of Economic Advisors estimates that advice tainted by conflicts of interest costs investors $17 billion annually. No wonder Wall Street has its hackles up.

E notate che questi 17 mila miliardi di dollari sono il costo dei servizi per gli investimenti SOLO a scopo previdenziale: un fiume di denaro che va a remunerare attività che producono un basso valore aggiunto per i Clienti, ma che restano in vita grazie ad una legislazione che crea barriere alla concorrenza (anziché proteggere gli interessi dei Clienti investitori, del tutto indifesi davanti a fatti come quelli del 2000-2003 oppure del 2007-2009).  Concludiamo il nostro Post nello stesso modo in cui si conclude l'articolo del WSJ: esortando gli investitori finali a tenere molto, molto alta l'attenzione fin da oggi e fare subito scelte conseguenti, guardando solo al loro interesse e non più a certe relazioni personali che però non sono nei loro interessi.

It will remain investors’ responsibility to ask tough questions of their financial advisers and money managers. Are you a fiduciary? What are the fees? Do you invest in what you sell to me? With so much at stake, investors saving for retirement may hope for better rules but must continue to watch out for themselves.


Mercati oggiValter Buffo
Giovedi decide la Fed: perché la cosa non ha piu importanza (parte 3)

Abbiamo detto, nei due Post precedenti di questa serie, che il dato che tutti gli investitori devono tenere bene a mente è il seguente: gli stessi che implorano la Fed di non procedere con un (piccolissimo) aumento del costo ufficiale del denaro sono poi quelli che ai loro Clienti dicono che "va tutto benissimo" e che bisogna "aumentare l'equity e prendere più rischio" perché la ripresa economica è ormai avviata. Una contraddizione forte, che si spiega da sola: ma chi volesse conoscere la nostra spiegazione, quella di Recce'd, può facilmente trovarla nei precedenti Post di questo Blog. Veniamo però ai mercati, e alla domanda: che cosa fare con il mio portafoglio? Nel Post di ieri, il secondo della serie, trovate le date di Post precedenti, nei quali Recce'd vi ha dato indicazioni pratiche su come gestire il portafoglio da qui a fine 2015:  quei suggerimenti sono ancora più validi oggi. Ma qui  vogliamo aggiungerne ancora uno: quelli che vi diranno si "stare fermi perché non è successo nulla" non lo dicono nel vostro interesse. Vediamo perché: tutti noi investitori usciamo da una serie di anni in cui le Banche Centrali si sono date come obiettivo di gonfiare i prezzi dei mercati (azionari, obbligazionari, e tutto il resto): e come? Abbattendone la volatilità, e quindi con una distorsione del naturale comportamento dei prezzi dei titoli. Quella era la fase in cui qualche semplicione se ne andava in giro affermando che "la Fed avrebbe fatto salire i mercati PER SEMPRE":  ma non poteva essere vero, ed infatti non è vero. Il grafico che vedete qui sotto vi mostra che il tratto unificante, degli ultimi mesi, è l'aumento della volatilità sia nel comparto azionario, sia in quello obbligazionario, sia infine in quello valutario. La Cina non c'entra, la Cina ha fatto solo la innesco perché ha detto al mondo che politiche che puntano tutte alla svalutazione del cambio e all'aumento dell'export non possono funzionare tutte allo stesso tempo. Ma l'aumento della volatilità che vedete qui sotto non è spiegato dalla Cina: se tutto fosse a posto, se tutto fosse come raccontano le banche globali (da Goldman Sachs a UBS, da JP Morgan a Credit Suisse), allora l'aumento della volatilità non lo avremmo visto, se non per poche sedute. Invece qui siamo di fronte alla fine di una fase dei mercati: non capire questo, per un investitore, vuole dire perdere un treno che passerà una volta sola. E qualsiasi frase che Yellen dirà giovedì prossimo non potrà certo fermare questo cambiamento strutturale.

Mercati oggiValter Buffo
Dai Fondi Flessibili ai Fondi Multi Asset: la replica di un fallimento? (parte 2)

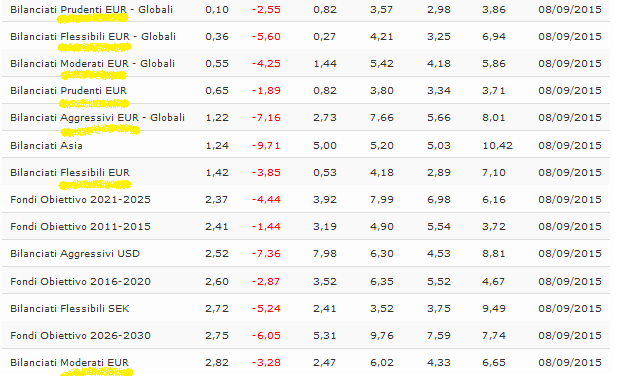
Lo scorso 9 agosto abbiamo messo in evidenza quali sono i limiti di quella che è stata, negli ultimi 12 mesi, probabilmente la più forte "proposta commerciale" delle Reti di private banking, nel primo Post di questa serie. Il tema è di grande importanza, per non dire centrale: i  Fondi Comuni di tipo "Bilanciato", che poi sono diventati "Flessibili" e adesso vengono presentati come "Multi-asset", sono quelli che riflettono, nel modo più autentico, le caratteristiche della strategia di gestione nota come "asset allocation", strategica o tattica cambia poco, che alla fine si traduce sempre nell'avere il 25-30% di azionario, il 60-65% di obbligazionario, più "qualche cosa d'altro" che alla fine non incide sui risultati. Fatta questa ripartizione, il gestore poi si siede ed aspetta che "i mercati salgano", perché se poi scendessero, allora sarebbe "colpa dei mercati", se non del destino. Recce'd nasce anche come risposta a questo stato di cose, che è un grosso problema per molti investitori che so sono trovati "costretti" ad investire in prodotti di questo tipo, con commissioni dal 1,5% al 3,5% l'anno, per mancanza di alternative. Recce'd è nata per mettere a disposizione degli investitori alternative che già esistono, che già sono state sperimentate, che già sono state applicate ai portafogli. Se poi queste alternative non possono essere "impacchettate" dai soliti canali (Fondi comuni di investimento e Reti di vendita), beh ... meglio per l'investitore, che taglia drasticamente i costi. Ma torniamo ora alla asset allocation, ed alle categorie dei fondi che si basano proprio su quel famoso 30/70 o giù di lì: nella tabella qui sotto, abbiamo evidenziato in giallo i risultati, allo scorso 9 settembre, di sette categorie di Fondi Bilanciati in Italia (dati prodotti da Morningstar e dati di pubblico dominio). Anticipiamo subito una obiezione, facendo notare che il 9 settembre non è (assolutamente) la data in cui si sono registrati i punti più bassi delle discese degli indici di Borsa in questa ultima fase. Torniamo alle cose serie: useremo questa tabella per mettere in evidenza in particolare due cose, che possono essere utili anche per chi vi ripete che "i Fondi Comuni hanno una loro utilità per l'investitore":

  1. la prima cosa è che si tratta di prodotti che hanno un profilo a benchmark ("salgono se i mercati salgono, e scendono se i mercati scendono) e allora bisogna dire che le performance medie annue degli ultimi cinque anni sono piuttosto basse, se consideriamo che negli ultimi cinque anni abbiamo visto i massimi assoluti sia degli indici azionari sia degli indici obbligazionari (dati in nero della penultima colonna sulla destra); chi ha investito in questi Fondi ha ottenuto solo una fettina piccola di tutti quei clamorosi rialzi che abbiamo letto sui giornali; sarà forse il prezzo da pagare per essere protetti dai rischi?
  2. assolutamente no: come vedete sempre dalla tabella, nei tre mesi che si sono conclusi il valore di questi Fondi si è ridotto in una misura che, in quattro dei sette casi, è superiore alla performance annuale media (dati rossi della seconda colonna).

Questi dati ci servono per dimostrarvi, nel concreto, due cose:

  • le tecniche e le strategie basate sulla asset allocation non sono le uniche disponibili per la gestione del portafoglio, non sono le più performanti e non è vero che non esistono alternative; oggi le Reti insistono sulla asset allocation solo per ragioni legate al modo in cui i "prodotti finanziari" (Fondi Comuni) sono stati progettati, e non per l'interesse del Cliente;  e
  • si tratta di strategie "asimmetriche": se i mercati salgono, guadagnate meno degli indici; se scendono, il rischio di mercato invece è per intero sulle spalle del Cliente che ci ha investito.


Mercati oggiValter Buffo
Giovedì decide la Fed: perché la cosa non ha più importanza (parte 2)

Si sono mobilitati in milioni, per dire a Yellen di non alzare i tassi giovedì prossimo, 17 settembre: ovviamente tutte le banche globali, da UBS a JP Morgan, da Goldman Sachs a BNP Paribas, da Credit Suisse a Barclays, un coro unanime di "ricerche" ha spiegato che "non siamo ancora pronti per il primo rialzo dal 2006". Non ci può essere un segnale più forte, un dato di fatto più solido a cui appoggiarsi, per toccare con mano quanto è stato scarso il successo di sei anni di QE negli Stati Uniti (del Giappone e di Eurozona non è neppure il caso di parlare, parlano i fatti). Torniamo alle banche globali: è trasparente il timore che vengano colpiti i loro interessi ed i loro bilanci, essendo state proprio loro le uniche beneficiarie di una politica monetaria centrata sull'inflazione dei mercati finanziari. Al coro però si sono unite anche figure non del tutto legate alle sorti delle banche globali, come alcuni ex-membri della Fed, un ex-Ministro del Tesoro come Larry Summers, e persino il Capo del FMI. Che cosa temono? Che pericoli vedono? Che interessi difendono? Ma soprattutto: come può fare così tanta paura, diremo terrore, un modestissimo rialzo dopo ben sette anni di ZIRP; la politica dei tassi a zero? Semplice: sono tutti consapevoli che le cose non vanno così bene, che la "ripresa" non c'è e che la politica seguita fino ad oggi ha dato pochi risultati ma creato grandi rischi. Noi in Recce'd abbiamo da tempo suggerito di partire proprio da qui, per decidere come investire i propri risparmi, proteggere il proprio patrimonio dai futuri momenti di volatilità, e generare rendimento dai propri investimenti senza mai andare dietro al gregge oppure affidarsi ai titoli dei giornali e dei TG. Passiamo dalla teoria alla pratica: noi abbiamo già fornito, in alcuni Post precedenti (ad esempio, il 19, 22 e 29 agosto e poi il 5 settembre, tra gli altri), indicazioni concrete sulla gestione dei portafogli, per affrontare la parte finale del 2015 con minore ansia ed apprensione, ma anche per fare profitti sfruttando gli squilibri che abbiamo visto e la inevitabile fase di riordino (più o meno turbolenta) che i mercati attraverseranno. Per non ripeterci, vi rimandiamo a questi Post dei mesi di agosto e settembre: qui ci limitiamo a spiegare perché Recce'd ha scelto proprio il titolo che leggete in alto.  La ragione è che Yellen ha spiegato al mondo intero, fin dal giorno del suo insediamento, che la politica di Bernanke non poteva più continuare, perché avrebbe portato la Fed e l'economia fuori controllo; Yellen ha imboccato, fin dal gennaio 2014, la strada della "normalizzazione", e non tornerà indietro solo perché, dal gennaio 2014 ad oggi, la Borsa di New York non solo non è asilata ma è addirittura in calo; Yellen infatti ha spiegato al mondo intero che la Borsa di New York non è più la prima preoccupazione della Fed. E questo non cambierà certo giovedì: forse Yellen annuncerà il primo rialzo dicendo che poi non ne farà più, oppure Yellen annuncerà che il rialzo è rinviato di qualche mese usando parole di cautela, ma il fatto è che la fine di una fase è ormai conclamata, la "Greenspan put" poi diventata "Bernanke put" non esiste più, e quelli che insistono sul fatto che "la Fed farà salire i mercati PER SEMPRE", sono solo gli ingenui oppure quelli che hanno obiettivi di vendita che non coincidono con i vostri obiettivi di rendimento.

Mercati oggiValter Buffo