

Posts in Mercati oggi
Central banking dopo il 2015 (parte 4)

In un momento in cui, da più parti, vengono espressi dubbi sull'efficacia dell'azione delle Banche Centrali, in particolare per ciò che riguarda la politica monetaria "non convenzionale" ed il QE, fa particolare sensazione leggere che queste perplessità sono condivise dalla stessa Federal Reserve. In uno studio pubblicato negli ultimi giorni, e ripreso anche dal Wall Street Journal, la Federal Reserve ha messo in discussione sia il metodo sia i risultati. Vi riportiamo un estratto del resoconto del Wall Street Journal qui di seguito.

The paper, from St. Louis Fed economist Stephen Williamson, says the rationale for quantitative easing went like this: Financial markets are segmented by asset maturities. So if the Fed issues short-term liabilities for long-maturity assets, the price of long-maturity assets should rise, reducing long-term yields and therefore flattening the yield curve.

Williamson says the studies of QE effectiveness rely on asset price movement around the date of announced QE intervention. But he says there’s no way to determine whether asset prices moved because of the signaling effect — a commitment of sort to low interest rates in the future — or because of the actual action.

There’s also no work, Williamson says, establishing a link from QE to the goals of inflation and real economic activity. Not only has QE been ineffective in increasing inflation in the U.S., it also hasn’t worked in Japan and Switzerland, where balance sheets relative to GDP have been much larger than the U.S.

La stessa Banca Centrale scrive quindi che non c'è modo di stabilire se il QE è stato efficace con riferimento alla crescita ed all'inflazione: e precisa che certamente è stato inefficace per ciò che riguarda gli obiettivi di inflazione sia negli USA, sia in Giappone, sia in Svizzera. Una conferma dall'interno del "sistema" di ciò che Recce'd afferma da almeno due anni e che può essere sintetizzato così: qualcosa non funziona come le Banche Centrali avevano previsto. Che cosa? Dobbiamo necessariamente rifarci agli studi scientifici sulla Finanza, per trovare risposte qualificate. Tra queste, di recente sul Wall Street Journal è stata ripresa la posizione di Michael Bordo, docente alla Rutgers. Ecco un estratto di quel resoconto, che è particolarmente significativo nel nostro contesto.

Economic historian and Rutgers University professor Michael Bordo examined a century of stock, commodity and house price booms in 18 developed countries and came to the opposite conclusion. He found that loose monetary policy, along with low inflation and credit expansion, contributes significantly to asset boom. “In the traditional view, the money supply goes up, that affects securities, assets, commodities and finally the overall price level,” he says. “The asset boom was part of the transmission mechanism: a precursor to goods prices.”

That channel seems to have changed, he says. Financial deregulation starting in the 1970s may have been a contributing factor. Banks no longer funded themselves with deposits, changing the relationship between money and credit. The transmission from asset prices to inflation didn’t happen in the housing boom, “and it hasn’t happened yet,” Bordo says. No one expects policy makers in Washington to hold a finger to the wind and decide that farm prices are too elevated or stock prices have lost their mooring to earnings. It’s about an awareness of the relationship between money, credit and asset prices, and the realization that too much of the first two contributes to an excesses in the third, and then finding the least distorting mechanism to deal with the phenomenon.

The boom phase is fun while it lasts, but the bust comes with costs to society at large, even those who never got to party.

Il punto qui è il seguente: qualcosa non funziona come le Banche Centrali credevano, e fin qui a tutti capita di sbagliare. In agiunta, come scrive Bordo, nessuno può pretendere che i banchieri centrali si espongano nelle valutazioni sui rapporti tra utili e prezzi in Borsa.

Il fatto è che sono stati proprio loro, i Banchieri Centrali, a fare questa scelta: la scelta di esporsi e decidere se i mercati sono "troppo alti" o "troppo bassi", ovvero la scelta di usare la Borsa come uno strumento di politica monetaria. Una scelta fallimentare: il tentativo di "nazionalizzare" i mercati, ovvero di tenere i prezzi sotto controllo e fare "asset price targeting" non è una novità ed ha sempre portato a conseguenze disastrose.  

Quello che lascia perplessi è, da un lato l'insistenza, quasi ossessiva, dei banchieri centrali su strumenti che l'evidenza e la storia hanno dimostrato inefficaci se non dannosi; e dall'altro lato la possibilità, da noi più volte sottolineata, che queste politiche "non convenzionali" abbiamo in realtà fatto gli interessi di qualcuno ai danni di molti.

Sullo sfondo, per riprendere la frase qui sopra in grassetto, resta il fatto che il prezzo di questi errori lo pagherà la società nel suo insieme, e non solo quelli che ne hanno tratto un profitto diretto. 
Mercati oggiValter Buffo
Di quanto potrebbero scendere? Some simple maths (parte 1)

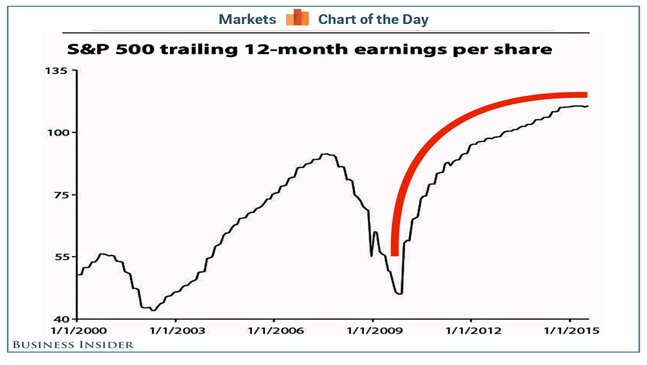
Non è difficile rispondere alla domanda "Di quanto potrebbero scendere gli indici di Borsa": è sufficiente fare un po' di semplice matematica. Come vedete nel grafico qui sotto, il rapporto tra prezzi ed utili dell'indice S&P 500 (calcolato sulla base degli utili già comunicati, e non delle previsioni degli analisti, in cui oggi noi di Recce'd non crediamo) oggi è del 40% circa più elevato, rispetto ai massimi toccati nel 2007. Per tornare solo a quel medesimo massimo del 2007, e a parità di utili, i prezzi di Borsa dovrebbero scendere del 40% circa. Se poi il calo degli utili visto nel secondo trimestre 2015 dovesse proseguire nei prossimi trimestri, il calo dovrebbe essere vicino al 50%. E questo calo non sarebbe ancora sufficiente a portare il P/E di questo indice alla media del periodo 2000-2015. Questa è la follia collettiva che è stata indotta da sette anni di politiche monetarie centrate sulla "excess liquidity" e "non convenzionali", e questa è la follia che nessuno vi ha spiegato mentre vi "spingeva" i Fondi azionari. I nostri portafogli sono SHORT sui maggiori indici, e questo lo sapete da molti mesi. In un Post di due giorni fa abbiamo riportato un articolo del Financial Times che sosteneva che questi parametri di valutazione potranno ancora diventare più estremi: ed è vero, ma solo nel senso che tutto è sempre possibile. Ma è falso, se stiamo cercando di consigliare al Cliente investitore una soluzione di investimento che bilancia in modo corretto le opportunità di guadagno ed i rischi di caduta dei prezzi e dei mercati.

Mercati oggiValter Buffo
Perché conviene e converrà investire contro questo "consenso" (parte 2)

Non solo non è un agosto tranquillo: è il mese più importante degli ultimi 12 per i mercati finanziari. Il punto di svolta è visibile a tutti: sui media (dai quotidiani alla tv) che "stanno dentro al sistema" la retorica della "ripresa economica" non c'è più. Di punto in bianco, neppure una riga. Ed allora, per le banche di investimento e le Reti di vendita, è arrivato il momento del solito "oh oh ... e adesso che facciamo?". Noi di Recce'd lasciamo a queste ricche e potenti Istituzioni il problema di come uscire dal grave imbarazzo, e ci occupiamo invece solo dell'investitore finale, che già sei mesi fa era stato messo sull'avviso dalle nostre ricerche di quanto fossero fragili le basi su cui era fondato un certo "ottimismo commerciale". Oggi chiediamo agli investitori finali di riflettere bene: il vostro portafoglio è adatto, visto questo profondo cambiamento di scenario? Volete restare fermi ad aspettare che la banca globale di turno pubblichi una "ricerca" che annuncerà che c'è un "inaspettato ed inatteso rallentamento delle economie"? lasciandovi poi con in mano tutti i titoli e i Fondi che vi hanno venduto qualche mese fa? In sintesi, la domanda è: come si può guadagnare in uno scenario di deflazione degli asset nei prossimi mesi? Il vostro consulente ve lo sa spiegare? Noi di Recce'd siamo pronti, e i nostri portafogli modello sono pronti da mesi a queste nuove sfide.

Mercati oggiValter Buffo
Perché conviene e converrà investire contro questo "consenso" (parte 1)

In un articolo pubblicato questa mattina dal Financial Times, il responsabile della asset allocation della Banca svizzera Pictet ci spiega perché la sua banca è ottimista, perché sono LONG equity, e perché tutti i dati e i fatti dei primi otto mesi del 2015 non hanno modificato questa visione delle cose.

Partiamo dalla conclusione: Overall, the emerging new style of central bank monetary policy offers considerable comfort for investors. Qui l'autore dell'articolo ci chiarisce che il suo primo obiettivo è quello di confortare, rassicurare, tranquillizzare gli investitori, che avendo assistito prima al crollo delle obbligazioni in Eurozona, poi al crollo della Borsa in Cina, ed infine al rallentamento della crescita sia in Eurozona, sia in Asia, sia negli USA, si cominciano a domandare se tutto quell'ottimismo di inizio anno non fosse poi altro che uno slogan commerciale, elaborato non sulla base di studi ed analisi, bensì spingere la vendita di prodotti come i Fondi Comuni.

Ma c'è una seconda cosa importantissima nella chiusura dell'autore dell'articolo: la fiducia, cieca ed illimitata, nelle Banche Centrali. Perché le Banche Centrali possono, secondo l'autore, fare il miracolo: permettere alle valutazioni, che già oggi sono "ai livelli del 2008-2009", di estendersi ancora, di diventare ancora più estreme. Come: grazie ad una politica che l'autore chiama "asymmetric asset price targeting" e che racconta così:

However, what has implicitly been practised can in fact be described as asymmetric asset price targeting. Whereas pure asset price targeting would involve a floor and a cap on asset prices (in order to avoid boom and bust cycles), central bank QE, by contrast, just puts in a floor.

L'autore qui ignora del tutto gli effetti di questo "gonfiamento" dei prezzi, sia per la stabilità dei mercati finanziari, sia per l'economia reale. Anzi, ci dice chiaramente che gli effetti sull'economia reale non sarebbero poi così significativi. Ma allora perché fare tutto questo? Perché dovremmo entusiasti di una politica che gonfia i prezzi, che crea inflazione nel settore finanziario se poi l'economia non migliora? Come si può pensare che creando una "falsa" ricchezza si crei benessere per chi investe? E' del tutto assurdo. E poi: perché avere una fiducia da culto messianico nelle Banche Centrali, ora che negli Stati Uniti viene messa in dubbio l'efficacia delle politiche di QE anche al Congresso, ora che in Giappone la crescita è tornata in negativo dopo due anni e mezzo di Abenomics, ora che in Eurozona le obbligazioni pagano rendimenti più elevati del momento in cui il QE è cominciato?

La nostra a tutte queste domande è una sola: Pictet come tutte le altre Case di Fondi supporta con entusiasmo questa politica perché gonfia le masse dei loro prodotti, e quindi il flusso di ricavi che ne deriva. 

A chi ci legge chiediamo: volete continuare ad andare dietro a queste storie? Volete continuare a credere che le Banche Centrali hanno questo immenso potere, di sostituirsi alla realtà? Noi di Recce'd vi diciamo con forza che questa è una trappola, per tutti gli investitori finali.

Noi di Recce'd vi diciamo che la migliore opportunità di investimento, oggi, sta proprio nel cercare il modo di trarre profitto dalla sempre minore credibilità di questo "consenso". Rifiutatevi di seguire i consigli di quelli che vi dicono che "i dati non contano" e smettetela di credere che si guadagna solo "se le Borse salgono". Non è vero: è del tutto falso. Potete guadagnare anche quando i mercati correggono e potete guadagnare molto investendo contro un "consenso" che continua a parlarvi dei "mercati" come se fossero del tutto scollegati dalla realtà dell'economia con cui vi misurate ogni gionro.

Noi di Recce'd non vogliamo rassicurarvi e confortarvi: vogliamo invece aiutarvi a fare buone performance ma insieme a proteggere il vostro patrimonio dalla bolla, dalle Banche Centrali che vi usano, e dall'industria dei Fondi che poi vi lascerà da soli quando ci sarà da pagare il conto degli eccessi. 

Mercati oggiValter Buffo
UBS, JP Morgan e Barclays. E Deutsche Bank e BNP Paribas e Credit Suisse. E tutte le altre (parte 5)

I primi segnali alla situazione che via abbiamo messo in evidenza nelle precedenti 4 parti di questo Post si cominciano a vedere. Naturalmente non in Italia, dove tutto viene messo a tacere dagli uffici stampa e dal potere delle commissioni: ma negli Stati Uniti le cose si sono messe in moto. Via abbiamo già raccontato del Congresso, e vi abbiamo già segnalato alcuni contenuti del dibattito per le Presidenziali 2016.

Oggi prendiamo spunto da una iniziativa sicuramente naif ma non per questo priva di un formidabile supporto nella realtà. Parliamo del sito http://jpmadoff.com/ che pubblicizza un volume dallo stesso titolo ed al tempo stesso sollecita i cittadini (ma soprattutto i risparmiatori e gli investitori) a scrivere al proprio rappresentante in Parlamento per fermare questo stato di cose, che il sito descrive molto sinteticamente così:

In the past four years alone, JPMorgan Chase has paid out $28,902,150,000 in fines and settlements for fraudulent and illegal practices. You could be next. 

Ed in effetti: quello che proprio non si capisce (se non dopo averci riflettuto) è proprio il fatto che, grazie alla grandissimi abilità dei loro uffici legali, tutte queste (ormai centinaia) di sanzioni per attività illegali siano a tutto oggi presentate come "casi isolati". Perché se non fosse così, se non fossero casi isolati, sarebbe allora necessario intervenire e fermare queste attività: ma qui, ovviamente, il cartello di settore (che include anche la Banca Centrale) si fa forte dell'argomento che un sistema bancario è indispensabile per il funzionamento del sistema economico. Cosa che è vera: ma che non implica necessariamente che QUESTO sistema bancario, così come è oggi, sia indispensabile oppure sia l'unico possibile. Le forze della concorrenza e del mercato, come in ogni altro settore, dovrebbero essere libere di spazzare via vecchi dinosauri improduttivi, che fanno "utili record" solo quando la Banca Centrale di turno regala soldi, oppure con pratiche illegali. Ed invece, dal 2008 ad oggi, come ha scritto di recente anche il Wall Street Journal (vedi uno dei precedenti Post) la politica economica, che è stata per intero affidata alle Banche Centrali, ha avuto come principale obiettivo quello di fermare le spinte concorrenziali ed il libero mercato nel settore delle banche e della finanza, regalando agli attuali players dominanti sette anni di bonanza, in nome di un preteso welfare collettivo che però fino ad oggi nessuno ha visto e men che mai toccato con mano. Ben vengano quindi anche le iniziative naif, se servono a rompere la cortina di silenzio e portare in pubblico una anomalia di queste proporzioni, che toglie efficienza al sistema economico nel suo complesso premiando attività a scarso valore aggiunto. Come dicevamo all'inizio, qualche segnale si comincia a vedere: ad esempio venerdì scorso a New York nove banche globali hanno patteggiato un risarcimento a favore dei Clienti di 2 miliardi di dollari USA, per avere danneggiato gli interessi di questi Clienti nel comparto delle transazioni in valuta. Le nove banche globali sono: UBS, JP Morgan, Barclays, Goldman Sachs, RBS, HSBC, Bank of America, Citigroup, BNP Paribas, mentre per altre sette il processo continua, e tra queste ci sono Deutsche Bank e Morgan Stanley.

Come abbiamo già scritto, a noi sembra incredibile che queste stesse banche vengano poi proposte al Cliente risparmiatore come "il massimo della sicurezza e della competenza", solo perché almeno fino ad oggi queste indagini non hanno coinvolto il settore Fondi Comuni e il settore Private Banking. A noi pare incredibile perché non regge la teoria secondo cui si tratta di "episodi isolati": una tale frequenza e gravità è una prova del fatto che siamo di fronte ad un sistema, ad un metodo, e ci sono ragioni sufficienti per dubitare ce questo metodo sia lo stesso in tutti i rami, le divisioni ed i compartimenti delle banche coinvolte. Gli investitori, sempre così tanto diffidenti verso le nuove proposte, dovrebbero riflettere bene su che cosa si nasconde dietro a queste "vecchie etichette". Come scrive il sito citato sopra, You could be next.


Mercati oggiValter Buffo