

Posts in Mercati oggi
Equity Eurozona: una grandissima opportunità

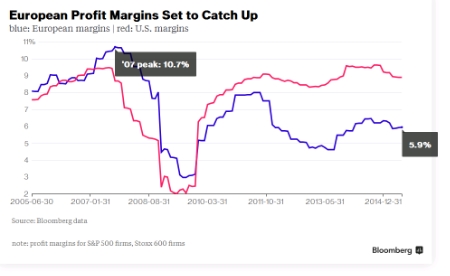
Comunque la vediate, in questo giugno del 2015 l'equity in Eurozona costituisce una grandissima opportunità. Per chi sposa l'ottimismo di Draghi sulla ripresa in Eurozona, è una colossale occasione di acquisto: l'equity in Eurozona ha perso il 10-15% dai massimi in un mese e mezzo. Per chi al contrario non condivide l'ottimismo di Draghi, e si affida in misura maggiore ai dati che alle parole, questo momento è perfetto per vendere o meglio per andare SHORT: quasi tutta l'industria del risparmio (le Case dei Fondi, le Reti di private banking e le Reti di vendita in generale), infatti, si schiera a favore dell'equity Eurozona: non c'è più il supporto dei tassi, che sono schizzati in alto (e continueranno a salire), e non c'è più il supporto dell'euro (che non è più così debole), ma ... restano gli utili delle Società, non oggi ma in un futuro. Tutto oggi poggia sulla crescita degli utili futuri, che era prevista al 14% per l'anno in corso ancora a gennaio, e adesso è scesa al 9%. Ma, ci spiegano "gli esperti", c'è sempre un 2016,  anche se nel 2015 avessimo sbagliato le previsioni.  Notate che qui non tocchiamo il tema della Grecia, perché noi di Recce'd da mesi scriviamo che la Grecia è solo un (piccolo) tassello del quadro europeo: al centro della questione, per ciò che riguarda l'equity, sono i margini di profitto. Oggi circolano molte ricerche che annunciano un inevitabile allineamento dell'Eurozona agli USA, dove i margini di profitto sono oggi decisamente più elevati (vedi il grafico sotto): noi di Recce'd non vediamo una sola ragione concreta che possa sostenere, oggi, questa aspettativa, e giudichiamo tutte queste spinte ad investire nell'equity in Eurozona niente più che una campagna commerciale, spiegata dalla necessità di re-indirizzare i flussi di investimento visto che USA e Giappone sono temi che non tirano più. Di concreto, c'è nulla: e come nel 2014, ci aspettiamo che a fine anno le stime per la crescita degli utili siano tornate vicino a zero, dal 14% di gennaio. Ed è proprio qui, che noi vediamo nascere una grandissima opportunità: nel riconoscere questo stato di cose, prima che i fatti costringano le Reti di vendita alla marcia indietro, come già accade lo scorso anno, innescando vendite massiccie di equity. Ne ha scritto, proprio venerdì scorso, anche il Wall Street Journal, in un ironico articolo sull'atteggiamento delle Case di Fondi, articolo intitolato "Forse loro sanno qualcosa che noi non sappiamo" che riportiamo qui in parte (e di cui condividiamo in pieno la chiusura):

Bank of America polled more than 200 money managers around the world, managing in total more than half a trillion dollars in investments. Look a little deeper into the numbers and you’ll find that the big-money crowd is still betting big on equities, regardless of any risks — and that their biggest bets of all are on stocks in Europe. A net 38% of money managers still hold more stocks than their benchmark allocation would require, showing that they remain bullish. A net 58% hold fewer bonds than their benchmarks.

And European stocks remain the most popular – a net 46% are overweight the region. Money managers are also heavily bullish on Japanese stocks. What could possibly go wrong? Further details in the survey show that money managers overall remain confident the global economy will continue to grow robustly, and are more worried about inflation than any downward shock. It tells you something about the cheerful mood in the markets that money managers think they are preparing themselves for turmoil when they allow their cash holdings to creep up slightly to 4.9% of their portfolios.

Maybe they’re right. But it takes a lot on faith.

Ecco: questa è esattamente ciò che noi chiamiamo "una grandissima opportunità". Per vendere a loro.
Parliamo di soldi veri: le performances

La nostra strategia RNI ha generato, nel primo semestre 2015, una performance positiva e superiore al 5%, pur mantenendo per l'intero semestre una posizione negativa sulle Borse, per ragioni ampiamente dettagliate nei nostri documenti (The Morning Brief, quotidiano; e The Portfolio Edge, settimanale) e nel nostro Blog. Come abbiamo generato performance? Grazie alle posizioni in valuta, in materie prime, e sulle obbligazioni (lo SHORT sul Bund tedesco da marzo in avanti). Sappiamo che molti private bankers a fine semestre (giugno 2015) andranno dal Cliente a mostrare performances più elevate del 5%, spiegando che l'investimento sulle Borse in Europa è stato un successo grazie a Draghi. Questi sono argomenti di vendita, e invece a voi conviene guardare i fatti: al vostro consulente mostrate il grafico qui sotto, che racconta quale è stata la performance delle Borse in Europa nell'ultimo anno. Il grafico vi dice che quello che avete guadagnato sulla Borsa di Milano (oppure sull'EuroStoxx) nel 2015 lo avevate perso nel 2014, quindi siete tornati semplicemente in pari con i vostri soldi (e fine febbraio eravate ancora sotto!). Per 12 mesi, l'investimento in azioni europee è stato "dead money", per usare un'espressione degli americani, una scelta perdente. Il nostro portafoglio modello RNI aveva invece messo a segno, nel 2014, un risultato dello 8,65%, a cui si aggiunge il 5% di quest'anno, per un totale vicino al 15% sugli ultimi 18 mesi: vi invitiamo a fare un confronto con i risultati dei vostri investimenti. E vi invitiamo ad allungare ancora l'orizzonte: se tornate ai valori del 2010, cinque anni fa, vedrete che le Borse in Eurozona hanno reso in totale tra il 10% (Milano) ed il 15%, con una media quindi del 2% annuo, come un BOT (nonostante tutti i record di Wall Street, e nonostante gli eccessi del QE) , ed una volatilità annua molto pesante, compresa tra il 15% ed il 20%. Molti investitori, in questi ultimi anni, si sono sentiti ripetere che sarebbe arrivata la manna dal cielo (nella forma del QE di Draghi): tenendovi fermi, i vostri consulenti vi hanno fatto perdere tempo ed opportunità. Al contrario, la nostra strategia RNI nello stesso periodo ha garantito un rendimento del 7% medio per cinque anni, che cumulato significa più del 40%. E non basta: il dato ancora più forte è che la volatilità del nostro portafoglio RNI è rimasta sempre tra il 6% ed il 7% (in termini di deviazione standard annualizzata), che è la stessa volatilità di un portafoglio obbligazionario. Anche qui, vi invitiamo a fare i confronti e se poi ne avete voglia di farci sapere attaraverso i nostri indirizzi e-mail. Ma soprattutto, pensate al vostro futuro: perché se è andata così negli ultimi cinque anni, quando i mercati sono stati supportati in modo senza precedenti dagli eccessi di liquidità, cosa potrà succedere da qui al 2020 ai vostri portafogli? Volete davvero affidarvi a chi aspetta il prossimo QE?

Senza la ferma decisione di riformare l'intero sistema

In tre Post (20 maggio, 9 e 13 luglio) abbiamo affrontato il tema del dominio oligopolistico di poche "banche globali" nel settore dei servizi per il risparmio con particolare attenzione ai costi, ai rischi e spesso ai danni che questa situazione crea per noi investitori finali. In una prospettiva molto più ampia, ha toccato questo tema anche la massima autorità della Chiesa Cattolica. Tra i moltissimi temi affrontati dall'Enciclica pubblicata ieri (Laudato Sì), si trova anche un accenno alla finanza, che riportiamo qui sotto:

"Il salvataggio a ogni costo delle banche, facendo pagare il prezzo alla popolazione, senza la ferma decisione di rivedere e riformare l'intero sistema, riafferma un dominio assoluto della finanza che non ha futuro e che potrà solo generare nuove crisi dopo una lunga, costosa e apparente cura".

I consulenti che hanno collaborato con Papa Francesco alla stesura di questo importante documento (in cui auspica un profondo cambiamento nell'ordine economico, un tema che va molto al di là dei nostri scopi) hanno con molta efficacia scelto i termini "ad ogni costo", "dominio assoluto", "nuove crisi". Chiamate in causa qui ci sono, prima ancora delle banche globali, le Banche Centrali. Una riflessione sicuramente a lungo meditata e accuratamente espressa, che ci pare utile segnalare visto che gli interessi del pubblico, e quindi di noi investitori, sono pesantemente coinvolti in questa vicenda, che è ben lontana dall'approdo finale. Ci si deve aggrappare alla speranza che, se si dovessero verificare le "nuove crisi" di cui parla il Papa, gli individui responsabili di scelte dannose vengano chiamati a pagare (come capita ad ognuno di noi nella vita reale).

Fondi Comuni di Investimento: quale valore aggiunto?

Stamattina i quotidiani raccontano che Societé Generale sta avviando le pratiche per il collocamento della controllata Amundi, la Società di Fondi Comuni che fa parte di quel Gruppo bancario. E si capisce: quale momento potrebbe essere migliore? Le Società di Fondi estere ed italiane hanno potuto difendere ed anche aumentare i propri ricavi anche in una fase di crisi economica (caso raro di settore che si arricchisce in una crisi) perché quei livelli commissionali sono stati difesi da un lato dalle loro Reti di Vendita, che agiscono in un regime di oligopolio con elevate barriere all'ingresso, e dall'altro dalle Banche Centrali, che gonfiando i valori dei mercati hanno garantito a tutti questi Fondi (che sono fondi a benchmark, e che quindi salgono solo se i mercati salgono e scendono quando i mercati scendono) risultati soddisfacenti per tutti, quelli bravi e quelli (e sono la maggioranza) che si sono semplicemente lasciati trasportare in alto dalla marea, senza aggiungere alcun valore. Se richiamiamo la vostra attenzione su questo tema, è perché se ne scrive e da tempo in tutto il mondo (molto meno in Italia, per dirla tutta): ne scrive spesso, ad esempio, il Financial Times ed in particolare John Authers che solo ieri ha pubblicato un pezzo dal titolo "Active managers must prove their worth", un titolo molto esplicito per un articolo che è solo l'ultimo di una serie (e che vi suggeriamo di leggere). Ne scrive anche il Wall Street Journal, che in un articolo dal titolo "The case for active managers" (8 febbraio 2015) spiega così la fuga che si è registrata negli USA, con importanti flussi in uscita dai Fondi Comuni tradizionali a favore degli ETF passivi:

Index funds clearly have won the hearts and minds of many investors. So are there any reasons to even consider actively managed funds these days? The naysayers’ argument in recent years has been a powerful one: The odds are against active managers beating the market. Most haven’t beaten the market since 2008. So why pay the extra fees? Little surprise, then, that last year, people yanked $98.58 billion out of actively managed U.S.-stock mutual funds while putting $71.34 billion more into “passive” ones that merely track an index. Total assets of exchange-traded funds, which are built to mimic indexes, climbed past $2 trillion.

I Fondi Comuni tradizionali, altrimenti detti "a gestione attiva", hanno subito negli ultimi 20 anni una bruciante sconfitta dal mercato non risuscendo a battere i propri benchmarks in otto casi su dieci anche a causa delle elevate commissioni (tabella in basso: i dati si riferiscono agli USA, ma la situazione è simile per l'Italia). Questi "prodotti finanziari" hanno svolto una funzione importante negli anni Ottanta, ma oggi sono strumenti superati e ad alto costo, perché incapaci di generare un valore aggiunto per chi investe.


Siamo ad un "major inflection point": e siete stati tutti avvisati

In un articolo pubblicato ieri, e intitolato "You’ve Been Warned: Central Bankers Turning Less Market-Friendly", Bloomberg spiegava qualcosa su cui noi di Recce'd insistiamo da molti mesi. L'atteggiamento delle Banche Centrali verso i mercati sta attraversando una fase di ripensamento, che si concluderà con un profondo stravolgimento. Insomma: i nodi arrivano al pettine. Sia che lo voglia (Yellen) sia che non lo voglia (Kuroda, Draghi?), oggi il banchiere centrale è costretto ad affrontare i limiti delle politiche non convenzionali, i cui effetti sono stati definiti da Bullard "questionable" solo pochi giorni fa. Il banchiere centrale è costretto ad affontarli con urgenza e proprio oggi, perché sa che tra pochi mesi sarebbe tardi: partirebbe una fase di grande confusione (e i segnali sono già oggi facilmente visibili). Bisogna quindi rientrare in fretta verso la normalità. L'articolo di Bloomberg dice:

“2015 will go down as the year when major central banks hit an inflection point in their willingness to distort and manipulate markets (...) This mix of overt and subtle withdrawal of market support is a key macro driver of recent increased volatility.”

"Behind the switch in stance is the suspicion that markets risk becoming distorted and overly-reliant on policy makers for direction and need weaning off. If the price is a bit of turbulent trading now then so be it. There may be a strategy to accept higher volatility rather than risk even greater shocks further down the road by allowing potentially destabilizing disequilibria to build further."

L'articolo si chiude poi con una citazione di Mark Carney, Governatore della Bank of England, che non necessita di alcun commento:

“The possibility of unpredictable changes in market liquidity poses a clear risk to financial stability, particularly when some market participants take liquidity for granted and crowd into trades in anticipation of central bank action,” .

Non servono commenti: serve invece di passare all'azione, e iniziare a ragionare ed operare in modo diversa dal passato. Noi di Recce'd lo abbiamo già fatto da tempo, e possiamo renderci utili nella gestione di questa decisiva fase di passaggio epr i mercati e quindi per i vostri investimenti.