E' già in corso una guerra: ma non ve lo hanno (ancora) detto
 

Il titolo che leggete qui sotto nella prima immagine del nostro Post non costituisce certamente una sorpresa, né una novità, per voi lettori. Sono infatti numerose le voci che si sono alzate (con mesi, e mesi, di ritardo) a spiegare … autorevolmente che le Banche Centrali sono in ritardo e che dovrebbero essere “molto molto più restrittive” già oggi-

Ciò che fa sorridere, ed anche ridere, è che oggi lo dicono tutti quelli che tre mesi fa ci annunciavano una “inflazione transitoria”, e lo dicono con il tono più naturale che è possibile. Senza neppure fare lo sforzo di spiegarci perché: perché in soli tre mesi, hanno capovolto le loro affermazioni.

Si tratta di una marcia indietro clamorosa: tanto clamorosa, che noi di Recce’d non ne ricordiamo una simile.

Ed al tempo stesso, ci fa piacere sottolineare che nella intera storia di Recce’d non troverete un solo episodio nel quale noi di Recce’d siamo stati costretti, dalla forza dei fatti, a fare una marcia indietro così improvvisa e clamorosa.

Ma torniamo all’articolo di cui leggete il titolo qui sotto.

E allora, che cosa c’è di così tanto importante, da riportare in questo Post, e proporre alla vostra lettura, l’articolo che segue?

L’Autore. la firma in calce all’articolo è di Bill Dudley. Bill Dudley viene, pensate un po’, proprio dalla Federal Reserve. E non basta: era a capo proprio della Federal Reserve di New York, e quindi quotidianamente era a contatto con i vertici di Goldman Sachs, di JP Morgan, di Morgan Stanley (e anche di Lehman Brothers, quando ancora non era fallita).

Vi chiediamo di leggere con attenzione l’articolo: più in basso noi vi proponiamo le nostre conclusioni.


I have news for those who think the U.S. Federal Reserve has turned more hawkish on inflation: It has only just begun.

True, the minutes from the Fed’s December policy-making meeting display growing concern. Officials are acknowledging that the labor market is already very tight, and that factors such as wage growth probably won’t be entirely transitory. They seem to be losing hope that more people will come off the sidelines to satisfy demand for workers. They’re looking increasingly likely to raise interest rates immediately after the Fed’s asset-purchase program ends in March — though there’s still the wildcard of how a resurgent pandemic will affect the economy.

Yet Fed officials remain incongruously dovish over the longer term. Consider their latest set of projections, released following the December meeting: In an economy with above-trend growth pushing unemployment below the level consistent with stable prices, the median forecast has inflation melting away, falling to 2.6% in 2022, 2.3% in 2023 and 2.1% in 2024. This could be justified if they expected to tighten monetary policy sharply, but they don’t. Their median projection for the federal funds rate at the end of 2024 is just 2.1%, well below the level they deem to be neutral.

This is a remarkable, even surreal forecast: Inflation won’t be a problem, even if the Fed does little to rein it in.

I see only a couple ways for this Alice-in-Wonderland fantasy to come true. First, today’s inflation could prove transitory, allowing the Fed to keep interest rates low — but this is inconsistent with the Fed’s own near-term analysis and hardly plausible when the ratio of unfilled jobs to unemployed persons is at an all-time high and wage growth is picking up markedly. Second, the neutral federal funds rate could be much lower than officials’ 2.5% median estimate, making the 2.1% rate projected for the end of 2024 much tighter – but there’s no evidence to support such a hypothesis, and indeed no Fed officials changed their estimate of the long-term neutral rate in December.

More likely, the Fed will have to leave the enchanted forest. This means becoming a lot more hawkish, both in the near term and over the next few years. As the economic recovery pushes unemployment unsustainably low — something that may already have happened — wage growth will spill into consumer price inflation.  The Fed will have to respond by taking interest rates above neutral well before the end of 2024.

How high might rates go? If inflation is running above the Fed’s 2% target, they must adjust both to compensate for higher inflation and to achieve tight monetary policy. So if inflation subsides to 2.5% to 3% as supply chain issues dissipate, then a federal funds rate peak in the 3%-to-4% range seems reasonable.

This is a much steeper path and higher peak than financial markets currently anticipate — roughly double what Eurodollar futures imply. Markets are starting to catch on, but only very slowly. At some point, the reckoning is likely to become disruptive, triggering a sharp rise in interest rates and a large drop in bond prices. The “taper tantrum” may have been merely delayed, not avoided. 


Avete notato il tono, amici lettori? Molto aggressivo, e a tratti anche derisorio: Dudley scrive ai “Fed officials” e parla di “alice nel paese delle meraviglie” e poi anche di “uscire dalla foresta incantata”.

E pensate che c’è qualcuno che leggendo i nostri Post su questi temi dice che le nostre sono “posizioni forti”! Noi un linguaggio come quello di Dudley lo abbiamo usato solo in rarissime occasioni.

La cosa dovrebbe colpirvi, in modo forte: per la semplice ragione che Dudley è un “Fed official”. E’ stato a capo della Fed di New York fino a due anni fa. Numerosissime decisioni, che lui qui in modo implicito attacca .. le ha prese lui! Lui stava con tutti quanti nella “foresta incantata”: ci è rimasto per anni ed anni ed anni.

Ecco la ragione per la quale questo articolo merita tutta la vostra attenzione: perché Dudley oggi scrive un articolo che sbeffeggia persone che con lui hanno condiviso tutto per decenni?

Noi non abbiamo trovato una risposta, fino a ieri.

Poi proprio ieri abbiamo letto una dichiarazione di Jamie Dimon, a capo della banca più grande del Mondo (JP Morgan) , a capo della banca che più di ogni altra ha fatto soldi con il QE e anche con il COVID, a banco di una banca che più allineata dietro al potere politico non si può immaginare, se non in Russia o in Italia.

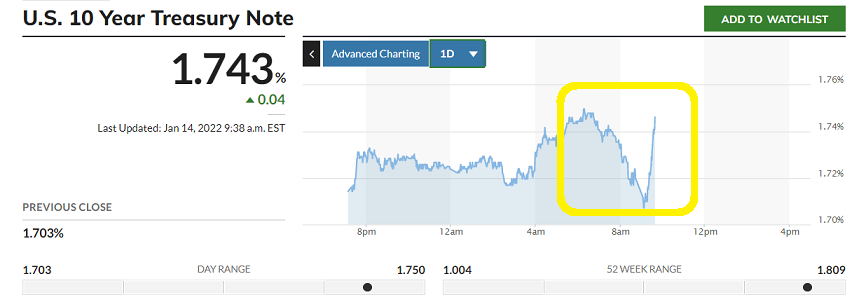
Jamie Dimon ieri venerdì 14 gennaio ha fatto una fortissima dichiarazione, così forte che in tantissimi, sul mercato delle obbligazioni, attribuiscono alla sua dichiarazione una brutale inversione di tendenza sul mercato dei Titoli di Stato USA. Lo vedete raffigurato sotto nel grafico: il rendimento venerdì sera ha poi chiuso molto vicino allo 1,80%.
Facciamoci solo tre domande:

  1. perché? perché Dimon esce allo scoperto con una considerazione che non tocca a lui e su un tema che abitualmente non frequenta?

  2. perché? perché tre giorni prima Bill Dudley scrive più o meno le medesime cose pubblicandole su Bloomberg?

  3. e perché due uscite pubbliche invece che parlarne ….nelle “solite segrete stanze”?

Noi vediamo una sola possibile risposta. non c’è più unanimità, non c’è più una sola linea da seguire e condivisa da tutti.

Ci sono più linee e più “partiti”.

E c’è, soprattutto, un conflitto forte, che è già avviato, e che potrebbe sa solo modificare il percorso dei mercati finanziari. Tutti i mercati.

Mercati oggiValter Buffo
La realtà prevale
 

Sono decine le occasioni nelle quali voi amici lettori avete letto, proprio in questo Blog, che uno dei pilastri sui quali noi di Recce’d basiamo le strategie di investimento per i nostri portafogli modello è la realtà. Proprio la realtà dei fatti: non le illusioni spacciate per realtà, non le campagne di quelli che sanno come utilizzare i media e la stampa, non le promesse di chi muove le leve della politica economica.

Noi ci affidiamo alla realtà, come principio ispiratore: per numerosi anni, al contrario, sui mercati finanziari è prevalsa la fantasia. Ma questo NON ci ha messi in crisi: i risultati dei Clienti parlano ancora oggi a nostro favore.

C’è stato chi per anni ha sostenuto che “i mercati finanziari possono rimanere scollegati dalla realtà”, intendendo con realtà la produzione, gli utili ed i salari. Ed anche, persino, l’inflazione.

Era una grande sciocchezza, che però, con l’aiuto dei media e delle Reti che vendono Fondi Comuni, ha preso per un certo tempo il sopravvento, arrivando a dominare il modo di pensare di medi e piccoli investitori (ma pure di una parte dei grandi investitori).

L’imperativo, la soluzione di ogni dubbio operativo, era “andare dove va la massa”.

Si è arrivati così alla “prevalenza del folle”, della quale abbiamo scritto di recente in due altri Post.

Nel 2022, tutto questo è finito: e non lo diciamo noi, lo dicono i giornali, le televisioni e persino le banche globali di investimento. Lo dicono persino i banchieri centrali, proprio loro che hanno montato tutto questo circo.

Lo documentiamo oggi, in un altro Post: mentre invece in questo post vi proponiamo in lettura un articolo che chiama in causa proprio il concetto di realtà. Come abbiamo spiegato nella Lettera al Cliente spedita oggi 15 gennaio 2022 ai nostri Clienti, su questa base si fonda la nostra aspettativa di risultati molto buoni, nel 2022. Il ritorno alla realtà di cui si scrive nell’articolo che potete leggere un po’ più sotto.

Di che cosa parla questo articolo che abbiamo scelto di mettere alla vostra attenzione?

SPOILER: l’articolo NON parla della Federal Reserve, ormai schiacciata in un angolo ed impotente, come testimonia anche l’immagine qui sotto. La Federal Reserve oggi, per noi investitori, conta poco.

La Fed conta poco, e conta poco anche l’inflazione. Come abbiamo scritto in un altro Post che pubblichiamo oggi, l’inflazione NON è oggi e NON sarà nel 2022 il maggiore problema per i mercati finanziari.

Anche noi come l’autore dell’articolo che segue riteniamo che un problema che potrebbe invece contare molto, e forse moltissimo, è un cambiamento nel modo di pensare agli investimenti.

Dopo venti mesi nei quali “chiunque era un genio”, e chiunque si sentiva autorizzato a pensare “io sono un genio e non ho bisogno di nessuno”, un bagno collettivo di umiltà potrebbe essere imposto proprio dall’andamento dei mercati finanziari. E naturalmente, come sempre, dalla realtà.

Per il benessere (finanziario, sociale e psicologico) di tutti noi, e delle future generazioni, questo tipo di pulizia prima arriverà e meglio sarà, per tutti noi.


The writer is an adjunct lecturer at William & Mary and the author of an upcoming book on confidence-driven decision-making

2021 was a year that will be long-remembered for retail investors’ flash-mobbing of “meme stocks” thanks to social media sites like Reddit and online trading platforms like Robinhood. The rocket ship emojis and popular trends that included trading in non-fungible tokens of cartoon bored apes were manifestations of a deep-running trend towards extreme abstraction. From spacs, to cryptocurrencies, to NFTs, to Web3 and the metaverse, what investors wanted most were things that, well, were difficult to explain.

Relative abstraction isn’t something investors pay much attention to. Instead, they discuss measures like relative valuation — how the current cost of a stock compares with times past or something else they might buy. “Stocks are cheap,” they say. Cheap and expensive are interesting measures, but they don’t tell the full story about investor confidence. It is what is cheap and expensive that reveals how we truly feel.

At lows in confidence, investors crave certainty. They buy shares in the safest companies, those with tangible assets, “real” earnings and cash flow, if they buy equities at all. On the other hand, at peaks in confidence, investors have an insatiable demand for possibility. They buy dreams at the highest price. Today, what is most expensive is what is the most extremely abstract — the enterprises that have the greatest “hypotheticality”, the anti-real as it were. The crowd adores everything that is at the far reaches of psychological distance — in time, in place and in familiarity. We all but need binoculars to see it out there on a far horizon.

Futuristic investment themes like space travel speak to our insatiable appetite for the psychologically distant opportunity. We’ve come a long way from the intense concreteness at the bottom of the 2008 financial crisis, when the greatest psychological distance investors were willing to consider was about as far as the mattresses in which many were intent on stuffing their physical cash and gold. Something else has changed, too: the scrutiny of what investors are buying. If markets only go up, why bother — especially as in many cases you won’t understand it anyway? Moreover, the past decade has been filled with financial deregulation — lowering disclosure requirements enabling more companies to go public while providing less information.

The net result of the high confidence is startling: investors are now committing the most money to the most abstract opportunities in history while paying the least amount of attention. Blind investing is one thing, but the extreme approach by investors cautions that we may have reached sentiment peak for the record books over the past year. Already hidden behind the move higher in the broader major stock indices, we have seen a steady retreat from extreme abstraction. Spacs, the “special purpose acquisition companies”, which raise funds and then look for a business to buy, now feel like a distant mania despite a modest rebound in their use late last year. The value of many of these hypotheticality-laden companies are down sharply. Shares in electric vehicle maker Lordstown Motors, one of the most prominent spacs, have fallen more than 90 per cent from their peak. And there is a decided drop in the energy around cryptocurrencies, that is also reflected in lower prices from peaks last year. History warns that the end of extreme abstraction does not augur well for those arriving last to the party.

As the market switches to other less abstract investment themes, the danger is that a vicious spiral develops. Not only would investors pivot to more “real” investments, but scrutiny intensifies on recent crowd favourites revealing that there was even less than meets the eye in many of them. We saw both behaviours when the dotcom bubble burst and in the aftermath of the 2008 financial crisis. And therein lies a final overlooked aspect to the past year. If 2021 was the peak of yet another bubble in ungrounded possibility, it will represent the third for this generation of investors. It’s hard to imagine many will take being fooled a third time well.

As I look ahead, the greatest risk to the financial markets isn’t a decline in corporate earnings or a policymaker mis-step, but an abrupt change in investor thinking. After years of devouring abstraction, does the crowd turn to more substantive investment themes — a year of getting real? That process would be far from smooth. Even if more solid ground is better for the long-term direction of markets, those who rushed in when prices were “to the moon” will be hurt as valuations return to earth.

Mercati oggiValter Buffo
Impotenti di fronte all'inflazione: a chi faranno pagare il conto?
 

Il nostro obbiettivo, attraverso questo Blog, è di offrire spunti molto concreti, e molto fondati, a tutti i nostri lettori, in merito alla gestione dei loro investimenti finanziari.

Da questi spunti, e da altri elementi, noi poi ricaviamo le nostre scelte di portafoglio, per i portafogli modello. Scelte che hanno prodotto, negli anni dal 2007 ad oggi, una performance positiva e superiore a quella media del mercato, con una volatilità complessiva dei portafogli inferiore a quella di strumenti comparabili sul mercato, e soprattutto INDIPENDENTE dalla direzione dei mercati. Facciamo performance sia quando i mercati salgono sia quando scendono.

Come fare performance nel 2022? Oggi vi offriamo uno spunto proprio in questo senso.

Leggete moltissimo di inflazione, sui quotidiani, Ascoltate parole e parole e parole sull’inflazione, in TV. E la grandissima parte di queste parole vi lascia al punto di partenza.

La grandissima maggioranza degli investitori si è trovata di fronte alla sorpresa dell’inflazione “non più transitoria”: proprio quelli a cui si affida da anni una fiducia illimitata ci hanno tutti tradito, raccontandoci che “l’inflazione è transitoria” quando persino il vostro cane (o pesce rosso) si era reso conto che quella era una balla, raccontata in modo strumentale.

La perdita di credibilità su questo tema, da parte dei banchieri centrali, ma pure delle grandi banche globali di investimento come JP Morgan oppure Goldman Sachs, e pure da parte delle grandi Reti di vendita italiane come FINECO, Fideuram, Generali, Allianz, Azimut e compagnia cantante è stata enorme, e peserà sui loro destini dei prossimi 5-10 anni. Perché tanto durerà l’inflazione, come minimo.

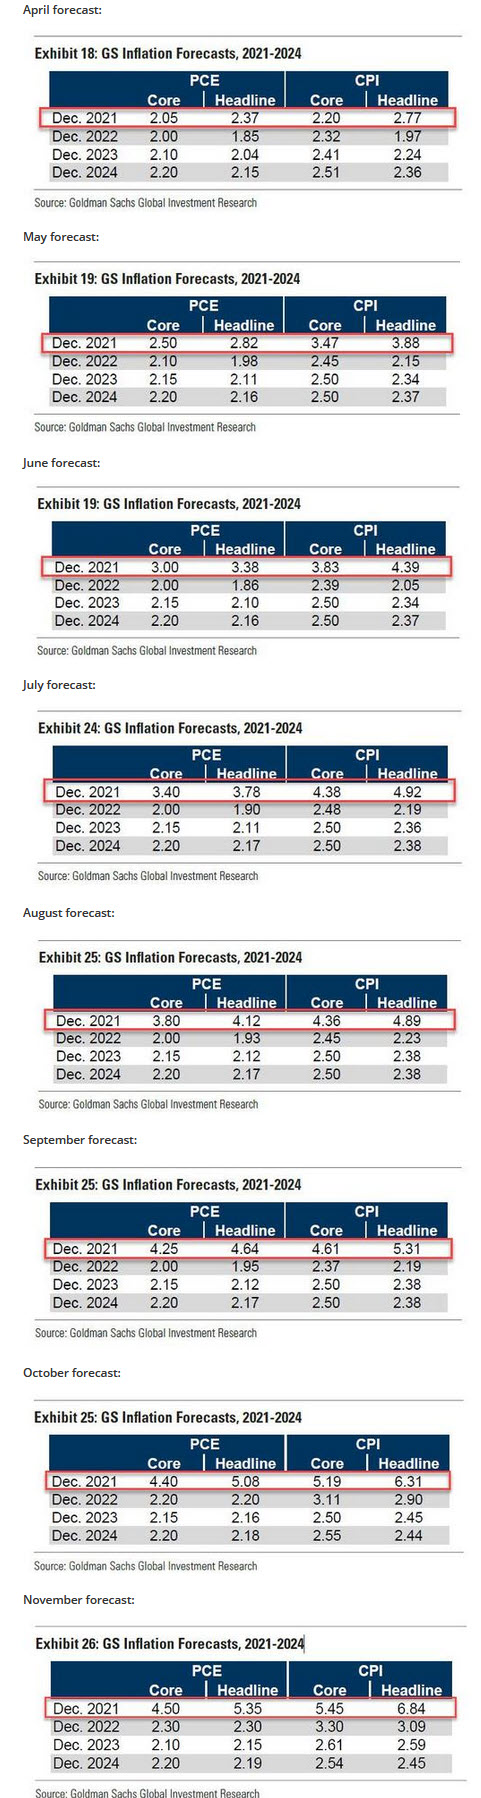
Se questi signori sono in grado soltanto di fare previsioni come quelle della tabella poco più sopra, allora che senso ha che noi investitori li prendiamo anche soltanto per un momento in considerazione?

Per conseguenza, a voi occorrono nuovi elementi, e nuovi punti di riferimento, per decidere che cosa fare con i vostri soldi, per evitare di farveli distruggere dall’inflazione.

Sul tema inflazione, Recce’d ha espresso da mesi una propria, molto chiara visione: non è e non sarà l’inflazione il principale problema, per noi investitori e per tutti i mercati finanziari, nel 2022.

E tuttavia, è necessario parlarne, capire, analizzare e poi agire, anche di fronte a questo problema (che si somma ad altri, più seri problemi).

Una lettura attenta e paziente dell’articolo del Financial Times che noi vi riproduciamo qui sotto può esservi utile: vi aiuterà a guardare oltre, a chiedervi “quali reazioni metterà in moto” l’inflazione che è qui con noi e che ci rimarrà un bel po’.

L’articolo è stato scritto da un signore che già un anno fa era dalla parte giusta: era tra quelli che poi “hanno avuto ragione”.

Nel mondo degli investimenti, uno dei più grandi errori che si possono fare è quello di credere che “tutti hanno ragione per un certo periodo, a seconda dei diversi momenti e delle diverse fasi”. E’ del tutto sbagliato: la storia è una sola, i fatti sono fatti: e alla fine i risultati li produce SOLO chi ha ragione.

Chi aveva detto che l’inflazione è transitoria, aveva torto: e di certo non è che tra sei mesi poi avrà ragione.

Il signore che scrive l’articolo qui sotto aveva ragione. Fine della storia.


The writer is president of Queens’ College, Cambridge, and an adviser to Allianz and Gramercy

Markets spent most of 2021 trading on assurances from major central banks, and the US Federal Reserve in particular, that inflation would be transitory and monetary policy would continue to remain in uber stimulus mode. That powerful conditioning fuelled the “everything rally” in markets. 2022 will be different. Markets will no longer have predictably massive liquidity injections to power them through uncharted and choppy economic waters. Crucially, investors will have to take a view on the durability and impact of the inflation surge, including the drivers of its eventual demise. For more than a decade, large-scale central bank purchases of assets boosted not just those being bought in markets but also virtually all other assets, be they financial or physical (such as housing, art and other collectibles).

This was particularly the case in 2021, when cash injections from central banks were at record monthly levels. After consistently dismissing the threat of inflation, the Fed’s “better late than never” pivot on the issue is part of a general shift in global central banking towards less monetary policy stimulus. While its policy stance will remain accommodative for quite a while, the world’s most powerful central bank is now set to completely stop its asset purchases by the end of the first quarter. An increasing number of other central banks (not only in the emerging world but also in some advanced economies such as Norway and the UK) have already embarked on interest rate hiking cycles.

All this comes at a time when fiscal policy in many countries is on the verge of being less stimulative, even though the Omicron coronavirus variant is damping economic growth. Having started late, the Fed faces challenges in reducing stimulus at a time when fiscal policy is less stimulative, market-based financial conditions are more volatile, strong household balances are being gradually eroded by inflation and solid consumer spending, and Omicron is fuelling inflationary pressures through new disruptions to supply chains and the availability of workers.

These challenges will not stop the Fed from increasing interest rates once it ends its asset purchases. But they do raise important questions as to the durability of the hiking cycle. Already markets are pushing against the notion that actual policy will validate the interest rate path projected by Fed officials at their December policy meeting. What is not clear is whether this would be a question of willingness or ability.

The possibility of the Fed losing its nerve, as it has done repeatedly in recent years, would be viewed by markets as constructive in the short term. It would keep the central bank engaged in offsetting hits to asset prices, which is particularly supportive for equities that benefit from the “least dirty shirt phenomenon” (ie, not comprehensively attractive but better than the vast majority of other asset classes). It would be even more supportive if this coincided with an orderly reduction in inflationary pressures, still the consensus view. This is still possible — just — if the Fed does more immediately to catch up with developments on the ground.

The “inability” scenario would be more problematic. Here, a system conditioned by more than a decade of floored interest rates and ample liquidity would quickly prove unable to tolerate higher rates. Tighter financial conditions, while warranted by persistent inflation, would foster a highly unfriendly combination of financial instability and lower private demand. In its extreme — that of stagflation — policies become a lot less effective at a time just when markets are dealing with the trifecta of hitherto-underpriced liquidity, credit and solvency risk. Inflation would eventually come down in this inability scenario but through a process that risks a sudden sharp drop in economic activity.

As the new year unfolds, both the Fed and markets have a huge stake in inflation coming down in an orderly way. But the window of opportunity for policy to achieve this is rapidly closing. The alternative is a disorderly drop, which would involve the even bigger Fed policy error of having to be too abrupt in tightening monetary policy after being way too slow previously. In addition to the direct damage to the economy, this would probably lead to financial market accidents that amplify another round of unnecessary, and much larger, harm to livelihoods.

Mercati oggiValter Buffo
Haters: i leoni della tastiera (e della Borsa)
 

Esattamente in anno fa, una folla inferocita entrava nell’edificio che ospita il Congresso degli Stati Uniti.

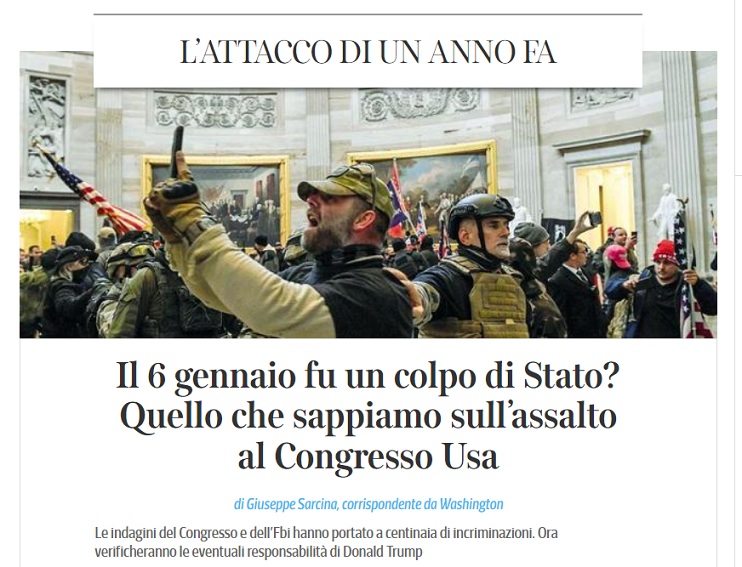
A distanza di un anno, ne hanno parlato tutti: l’anniversario è stato rievocato anche dalle prime pagine dei quotidiani in Italia (immagine sotto).

Si è tratta di un fatto di grande importanza, che ha segnato la storia recente degli Stati Uniti e delle democrazie in generale. Un episodio storico, e a tutto oggi non risolto.

Il Corriere della Sera si chiedeva ieri: “Si è trattato di un colpo di Stato?”. In effetti, è difficile catalogare ed etichettare questo episodio, che di sicuro NON è simile ai colpi di Stato che nella storia recente si sono visti negli Stati del Sud America e dell’Asia..

Ci sono maggiori somiglianze con le “sollevazioni popolari” dei secoli scorsi, oppure con i movimenti di piazza visti durante il secolo scorso, ad esempio in Argentina, in Brasile, in Polonia, oppure in Cina.

Il dato notevole è che questo tipo di “movimenti di piazza” nel secolo scorso andava associato a “regimi autoritari”: non troviamo invece un precedente che riguardi “regimi democratici”.

L’episodio, a distanza di 12 mesi, merita quindi di essere non soltanto ricordato ma pure analizzato da angolazioni diverse.

Ad esempio: Recce’d vede un collegamento tra quell’episodio e ciò che, in parallelo, si è verificato sui mercati finanziari.

Anche in questo caso, una “folla inferocita” ha temporaneamente preso il controllo della situazione. Ed anche in questo caso, a fare da motore a questo movimento sociale sono stati i cosiddetti social media.

Abbiamo ed avete visto tutti, nel corso del 2021, sfogarsi sui mercati una ferocia ed una rabbia senza precedenti, e difficile da comprendere. Una diffusa voglia di qualcosa che potremmo definire “rivincita”

Attraverso i social media, le chat, i siti Web, si è rapidamente diffusa una vera e propria ondata di ribellione incattivita, che possiamo rappresentare in modo sintetico attraverso alcuni slogan:

  • “possiamo fare da soli”

  • “non ci fidiamo di chi ci vuole dare consigli”

  • “investire è più semplice di quello che ci raccontano”

  • “è possibile guadagnare il 20% in un giorno, il 100% in una settimana, e poi comperarsi la casa, l’automobile, la barca”

  • “possiamo investire anche nei titoli-spazzatura e farli salire, anche se la Società è fallita” (immagine qui sopra)

Quelli furbi (ma veramente MOLTO scaltri) hanno immediatamente approfittato di queste persone, di questa rabbia, di questa improvvisazione: un esempio, di cui si è scritto molto in questo Blog, è stato la Società Robinhood, che prometteva di “democratizzare gli investimenti” (“Let the people invest”) vendendo poi, alle spalle dei propri stessi Clienti, i dati sulle loro transazioni ai (soliti) giganti di Wall Street.

Tra i furbi e furbastri, ovviamente, ci sono anche tutte le piattaforme di trading, e tutti quelli che hanno spinto su slogan come “investire è semplice, bastano cinque minuti”.

I media hanno alimentato questa forma di isteria collettiva, e si sono diffuse etichette come TINA, FOMO e così via. rapidamente, i mercati sono stati investiti da un vero e proprio fenomeno di massa.

Abbiamo descritto un fenomeno di massa che ha determinato, come è facile comprendere, profonde distorsioni nell’andamento dei prezzi e degli indici di mercato.

Perché noi di Recce’d le chiamiamo distorsioni? Su che cosa è basata questa nostra affermazione?

Sul reality check: ovvero sul confronto con la realtà dei fatti, che era e resta il solo ancoraggio solido per i mercati finanziari.

In numerose occasioni, nel corso del 2021, ne abbiamo scritto, con dettaglio anche qui nel nostro Blog. Non ci ripeteremo.

Che cosa c’è, alla radice di questa rabbia, di questa diffusa aggressività, e di questa voglia di rivincita? E come ha fatto, a diffondersi così rapidamente?

Il fenomeno è chiaramente l’espressione di un disagio, che ha componenti sia economiche sia culturali, e che a sua volta è figlio dell’incertezza. Oltre a questo ci sono, naturalmente, delle responsabilità, a carico di chi ha gestito e fatto scelte per la collettività. Alcune di queste responsabilità sono responsabilità gravissime.

E’ gravissimo, per fare un esempio, avere consentito il diffondersi dell’illusione che “l’investimento in azioni è senza rischio”.

Come già abbiamo scritto, in più occasioni, perdere soldi è una componente essenziale dell’investimento: non si investe per “guadagnare”, ed invece si investe per “dare la migliore allocazione possibile ai propri risparmi”. Il risultato è incerto: se non fosse incerto, non esisterebbe guadagno, performance, rendimento. E’ possibile perdere soldi, investendo.

Si investe per fare “il meglio possibile”: il guadagno, SE CI SARA’, verrà poi, dopo, a cose fatte, alla fine del gioco.

Ingannare un vasto pubblico, buona parte del quale poco e male informato (e tutto quanto alle prese con una forma collettiva di isteria), è stato gravissimo: se poi pensiamo che il tutto è stato portato avanti allo scopo di “creare consenso politico e sociale con l’illusione della ricchezza facile”, allora capirete che siamo alle soglie del totalitarismo.

Tutti noi sappiamo a chi vanno attribuire queste responsabilità, così come tutti noi sappiamo che questi signori non verranno mai chiamati a rispondere dei loro atti (che si chiamino Trump o Yellen o Bernanke o Powell, oppure Draghi oppure Lagarde, non fa alcuna differenza: non c’è schieramento a fare la differenza, in questo contesto). Non risponderanno mai delle gravi conseguenze che seguiranno, non di fronte ad un Tribunale.

Il peso di questa situazione lo hanno sopportato tuti gli investitori, ma soprattutto gli investitori consapevoli di ciò che fanno con il loro denaro: investitori costretti ad affrontare una situazione priva di precedenti e priva di senso, come moltissime volte i titoli dei media sono stati costretti a riconoscere.

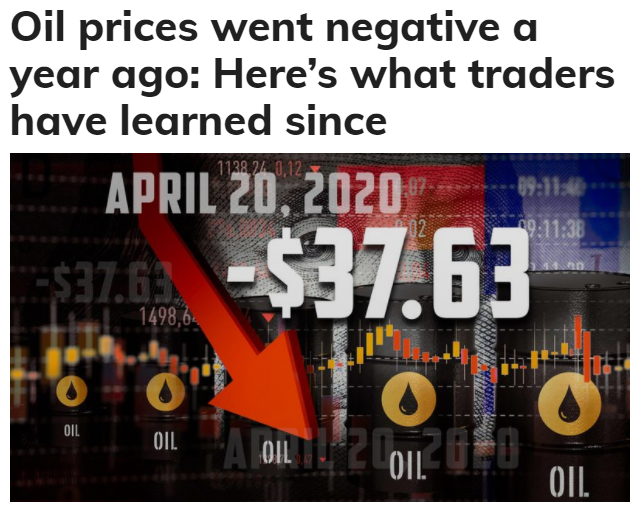
Ci sono stati episodi eclatanti, resi possibili dal contesto appena descritto. Nessuno di noi e di voi ha dimenticato episodi come la discesa del petrolio in negativo, nell’aprile 2020: l’immagine sotto aiuta a ricordare.

Non è stato questo il solo episodio privo di senso. Ed anche questo, come molti altri, è un episodio tutt’ora in corso, che non si è ancora concluso.

Come abbiamo scritto più sopra, ci sono dei responsabili per questo clima di follia: e tra questi, spiccano le Banche Centrali. Istituzioni il cui solo obbiettivo dovrebbe essere quello di garantire la stabilità monetaria e finanziaria, e che al contrario si sono avventurate su un sentiero pericolosissimo, dichiarando di volere “salvare il Mondo”.

Proprio da qui sono derivate scelte azzardate e spregiudicate, che hanno prodotto effetti del tutto inattesi (da loro: dai banchieri centrali) ed una perdita di credibilità non reversibile.

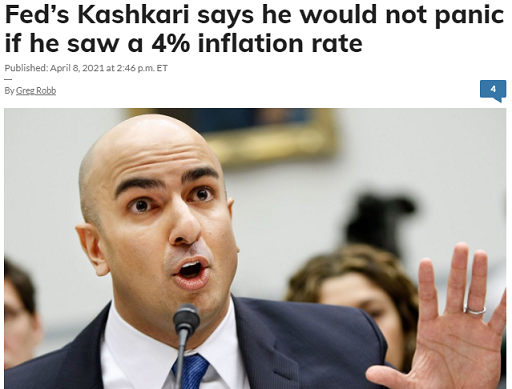
Fermatevi un momento al riflettere sul signore qui sotto: lo hanno messo a capo della Federal Reserve di Minneapolis, e chiunque di voi ricordi la sua storia personale non può che concludere che il soggetto non è adeguato al ruolo.

Nel mese si aprile del 2021, ovvero 8 mesi fa, fece notizia con una delle sue (molte) frasi arroganti: “Non andrei nel panico per una inflazione al 4%”. Adesso, che (dopo otto mesi) l’inflazione è esattamente il doppio, chissà se è “andato nel panico”.

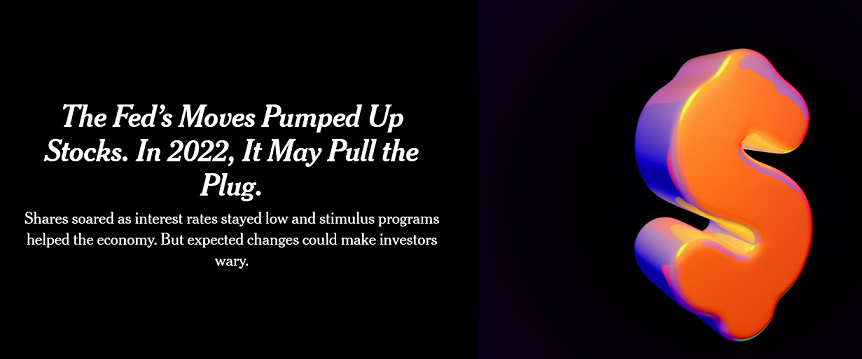
La sintesi di tutte queste considerazioni ci è stata offerta, la settimana scorsa, da un titolo del New York Times. Un quotidiano prestigioso, che non è possibile definire contrarian, che non è possibile definire anti-Biden oppure anti sistema che sicuramente non è possibile definire bear oppure perma-bear oppure ribassista oppure anti sistema.

Il New York Times, nel suo titolo che vedete qui sotto scrive “Le mosse della Fed hanno pompato la Borsa. Nel 2022, la Fed potrebbe staccare la spina”.

Detto così, come se fosse una cosa semplice, non allarmante e senza conseguenze sulla vita di tutti noi.

E invece, noi ci domandiamo, quali saranno le conseguenze se questo tipo di messaggi inizia a circolare tra i “leoni della tastiera”? Che cosa resterebbe di TINA e FOMO?

Che cosa resterebbe, della Borsa 2021?

Mercati oggiValter Buffo
2022: tiriamo le conclusioni (dopo 5 giorni?)
 

Dopo una sola, movimentata, settimana dei mercati finanziari nel 2022, c’è già qualche giudizio che si può formulare?

No.

Al tempo stesso, si possono fare in grande quantità osservazioni interessanti.

Ad esempio, prendere qui sotto i titoli di ieri sera (venerdì 7 gennaio) sul Financial Times di Londra.

Che cosa ci dicono? Ci dicono una marea di cose.

Leggete bene: qui sopra trovate scritto che

  • il dato di venerdì 7 per gli occupati USA “fornisce alla Federal Reserve la giustificazione per un rialzo anticipato dei tassi”;

  • ma allo stesso tempo si scrive che “il dato NFP per gli occupati è stato deludente”;

  • poi si legge che (terzo titolo) “i verbali della Federal Reserve di mercoledì 5 gennaio 2021 hanno innescato una fuga dai titoli azionari “growth” ovvero “crescita”

  • e poi si legge anche che “il forte ribasso dei titoli Tech è solo un antipasto di ciò che sta per arrivare”

  • ma c’è altro: si legge del “contrasto tra l’industria delle cripto-valute ed il Parlamento”, nel Regno Unito

  • ed infine, si legge (quarto titolo) che la crescita della “diseguaglianza” rischia di interrompere una tranquillità sociale durata un decennio

Nessuno di questi temi risulterà nuovo, per voi lettori. Essendo tuti voi investitori esperti, come sarebbe possibile il contrario? Come è possibile investire il proprio denaro senza avere le idee chiarissime sui temi citati dal Financial Times nell’immagine sopra?

Siamo certi che ne avete già discusso, in modo approfondito e qualificato, con il vostro uomo (donna) di fiducia: il wealth manager, il private banker, il family banker, il robot banker, oppure più semplicemente il vostro promotore finanziario che a voi vende i Fondi Comuni e le polizze Unit Linked.

Potrebbe essere, invece, che il vostro uomo (donna) di fiducia ancora non vi abbia accennato ai temi dell’immagine qui sotto. ma lo farà a brevissimo, noi ne siamo certi. E’ un tipo (tipa) molto professionale e competente.

Leggete e poi scorrete più in basso, se siete interessati alle nostre osservazioni in merito.

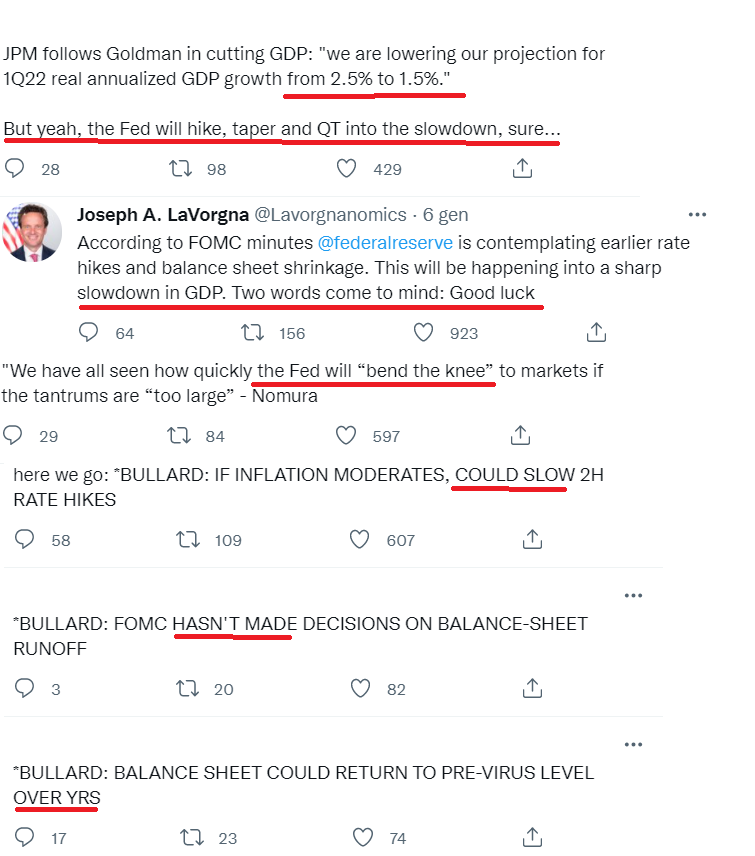
Prima riga: proprio venerdì 7 gennaio, Goldman Sachs ci comunica un (ulteriore, ennesimo) taglio alle loro previsioni per la crescita economica degli Stati Uniti.

Attenti ai dettagli: tagliano un trimestre alla volta (in questo caso, per il trimestre gennaio-marzo 2022, in corso) ma NON per l’anno intero. Almeno, non ANCORA.

Ma tagliano: e questo, voi NON lo avete letto sul Sole 24 Ore, oppure su Milano Finanza, oppure sul Corriere Economia. Non ve lo dicono: sarà perché NON è importante? Giudicate voi.

Passiamo alla seconda riga: dove si dice che il taglio delle previsioni invece è DAVVERO importante. Perché? Ecco perché: si fa notare che adesso la Federal Reserve si è impegnata a fermare il QE ed anche alzare i tassi, proprio adesso, che il PIL USA (e del Mondo intero) rallenta.

Un bel … casino!

Terza riga: la banca di investimento Nomura scrive: “lo sappiamo come fa in fretta la Federal Reserve ad inginocchiarsi di fronte ad una fase di ribasso dei mercati finanziari”. Non farete fatica a collegare questo spunto allo spunto precedente.

Ed infine, trovate tre frasi del membro del Consiglio della Federal Reserve che si chiama Bullard e che ci anticipa che:

  1. se l’inflazione dovesse calare, anche i rialzi dei tassi potrebbero essere posticipati

  2. la Federal Reserve non ha ancora preso una decisione sulla RIDUZIONE del proprio attivo (dopo che ha stoppato gli acquisti del QE)

  3. e comunque per un ritorno dell’attivo ai livelli del 2019 “ci vorranno anni”

Bene, così Recce’d vi ha regalato un quadro completo, molto selezionato e molto stimolante dei temi di mercato che vi aiutano a comprendere ciò che sta succedendo.

Ora non dovete fare altro che sedervi al tavolo con il vostro uomo (donna) di fiducia, e chiedere

  1. “che cosa ne pensi”; e poi

  2. “che cosa facciamo adesso”

Il vostro uomo (donna) di fiducia non avrà esitazione a rispondere.

Sicuramente vi dirà “stiamo fermi come siamo”, perché .. così per lui va benissimo.

E quindi: tutto a posto. Come è scritto nella seconda frase della seconda immagine: “good luck”.

Prima di chiudere l’incontro, il nostro suggerimento è quello di fare un’ultima domanda al vostro uomo (donna) di fiducia: “perché il tizio qui sotto afferma che la Federal Reserve ha già fatto un certo numero di “svolte ad U”, ma NON la può fare quando c’è l’inflazione”.

Che cosa avrà voluto dire?

Mercati oggiValter Buffo