
Tra i nostri lettori ce ne sono probabilmente molti che fanno fatica oggi a trovare una spiegazione convincente al calo dei rendimenti delle obbligazioni tra aprile ed oggi, che ha riportato proprio la settimana scorsa il BTp decennale a rendere a scadenza lo 0,50% dopo avere toccato lo scorso marzo lo 1,20%.
Noi offriamo in questo Post una nostra spiegazione, che si basa su una lettura dei dati che va indietro di qualche mese, e quindi oltre il mese di aprile 2021.
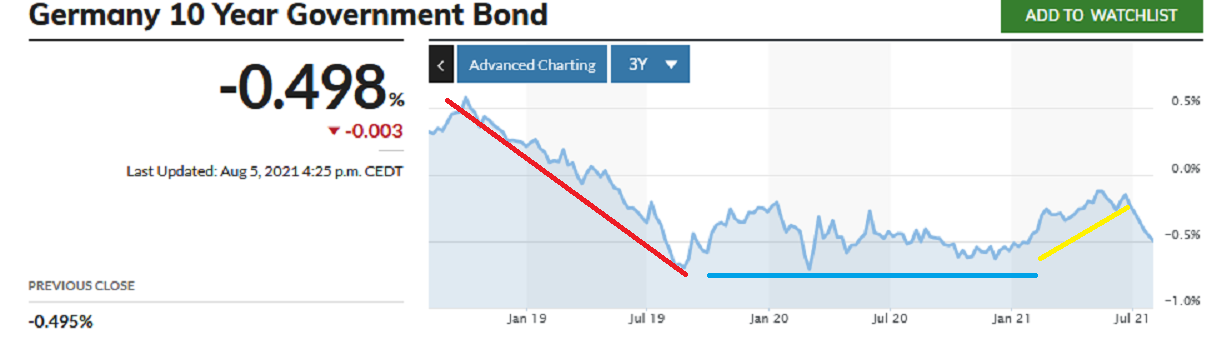
Partiremo oggi dal Bund tedesco a 10 anni: nel grafico qui sopra, che ne ricostruisce la storia dal 2018, vedete tre cose di grande interesse:
il calo dei rendimenti del Bund inizia nel 2019: inizia 18 mesi prima dello scoppio della pandemia, e questo è un dato di fatto che molti (a cominciare dai Banchieri Centrali nelle loro quotidiane dichiarazioni) omettono di citare, Quando scoppia la pandemia, nel febbraio-marzo 2020, i rendimenti delle obbligazioni tedesche sono scesi a livelli “da recessione” ormai da un anno
la pandemia NON porta il rendimento dei Bund a 10 anni su nuovi livelli minimi: i minimi del periodo della pandemia erano già stati toccati nei mesi precedenti, e quindi prima della pandemia
il rialzo del 2021, che si è chiuso a marzo, era stato di piccole dimensioni, rispetto al precedente ribasso
I dati, come quelli che vedete nel grafico qui sopra, sono utilissimi per ogni investitore: aiutano a distinguere tra la realtà e la fantasia, aiutano a scegliere ed a decidere, aiutano ad andare oltre quella “realtà artificiale” che ogni giorno ci viene rappresentata davanti agli occhi dai media di tutto il Mondo.
Nel grafico qui sopra c’è scritto che la crisi delle economie inizia ben prima dell’esplosione della pandemia, e questo rende più facile comprendere ciò che sta accedendo negli ultimi mesi, sia sui mercati delle obbligazioni sia per ciò che riguarda le economie reali (produzione, occupazione, inflazione).
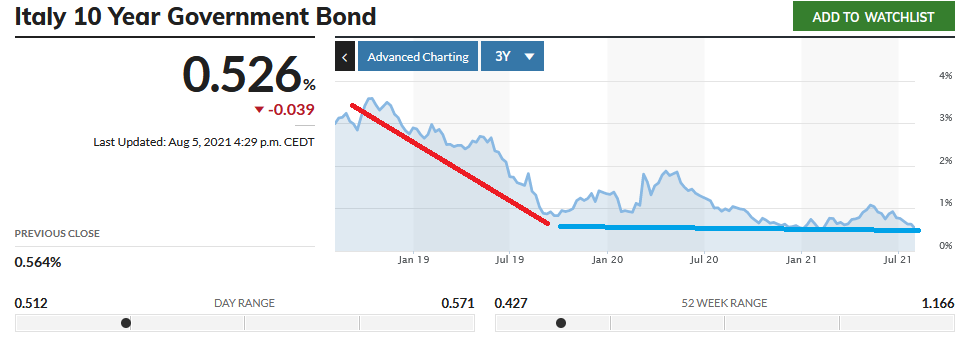
I dati che avete visto, relativi al Bund tedesco, aiutano anche a leggere i dati del grafico qui sopra, che riguarda il BTp italiano a 10 anni, il cui rendimento come detto è ritornato allo 0,50% la settimana scorsa facendo salire i prezzi).
Anche qui i dati dicono, in modo inequivocabile, che il calo dei rendimenti a livelli “da recessione” inizia nel 2018.
C’è poi un secondo dato che vogliamo mettere in evidenza: la scala di oscillazione, nel secondo grafico, è molto più ampia che nel primo grafico. Nel 2019 il BTp a 10 anni rendeva il 3,7%, nel 2020, dopo l’esplosione della pandemia, rendeva il 2%.
Nel gestire le vostre posizioni sui BTp dovete tenere bene a mente che le variazioni nei rendimenti, sul debito Italia, sono molto più ampie, rispetto ad altri Titoli di Stato. Nessuno, quindi, potrà dirsi sorpreso se (a titolo di esempio) il decennale BTp ritornasse a rendere il 3%, a fine 2021, con le ovvie e prevedibili conseguenze sui prezzi.