Disruption 2019: perché tutto questo non può durare
 
week_01_Aug_2019_020.png

Gli investitori più emotivi, oppure con minore resistenza nervosa, soffrono le fasi di prolungata calma sui mercati finanziari. Nel mese di luglio 2019, ovvero poche settimane fa, quanti di voi erano nervosi, inquieti, intrattabili e soprattutto impazienti di “fare qualcosa sul portafoglio”?

Molti, tra questi investitori, si domandano: e se andasse avanti così per sempre? E se questa situazione di apparente immobilità si prolungasse per anni?

Recce’d risponde con chiarezza: non è possibile. La Federal Reserve e la BCE e la Banca del Giappone puntando esattamente a questo obbiettivo, che è congelare tutto e bloccare tutto, e tenere tutto così come è oggi, allo scopo di comperare altro tempo.

Ma non ci riusciranno (e sarà un costosissimo fallimento).

Non ci riusciranno per una lunga serie di ragioni, che Recce’d commenterà per i nostri Clienti durante il mese di agosto.

Non ci riusciranno, per più ragioni, una delle quali è quella che vedete nel grafico in alto: che vi testimonia che le banche in Europa sono vicine ad un punto di rottura, verso il quale vengono spinte anche dalle più recenti dichiarazioni di Draghi.

Negli Stati Uniti, la situazione non è molto diversa, e ve lo documentiamo con il grafico che segue.

week_01_Aug_2019_019.png

Dati come questi ci dicono che è già in corso una vera e propria rivoluzione del sistema bancario, che abbiamo commentato anche di recente per una settimana su SoldiOnline.it.

Ma per le Banche Centrali e le loro politiche cosiddette non-convenzionali il settore bancario è stato il supporto cruciale negli ultimi 10 anni: da una parte, le Banche Centrali hanno regalato soldi alle banche, e dall’altra le banche commerciali private hanno regalato soldi investendo in obbligazioni con un rendimento a scadenza NEGATIVO, di fatto avviandosi al suicidio collettivo. E tutto questo a che scopo? Tenere in piedi la finzione, e tirare la cosa ancora per le lunghe (risolvendo nulla).

Non potrà durare ancora per molto. Perché? Perché le banche avranno difficoltà a fare i bilanci. Già nel 2019. E nei prezzi di Borsa, oggi, qualche cosa già si vede.

Mercati oggiValter Buffo
Quando si potrà dire che siamo in recessione?
 

Nel nostro quotidiano confronto con gestori e banche di investimento di tutto il Mondo, da qualche tempo ci capita spesso di parlare di recessione.

I nostri lettori a loro volta ne avranno letto, sui quotidiani, oppure sentito parlare, in televisione.

Allo scopo di fare chiarezza, e di fornire ai nostri lettori utili punti di riferimento e non il solito bla-bla giornalistico, in questo Post cercheremo di rispondere a questa domanda: quando è giustificato parlare di recessione?

Sul piano globale, ci dobbiamo affidare ad una convenzione a cui ricorrono però anche le Banche Centrali, le banche globali di investimento e tutti gli analisti. Sul piano globale, si può parlare di recessione quando la crescita globale scende sotto il 2,5%

week_01_Aug_2019_043.png

Questo perché il dato globale tiene conto anche dei tassi di crescita dei Paesi in Via di Sviluppo, che sono (in positivo, ed anche in negativo) più grandi in valore assoluto rispetto ai dati dei Paesi Sviluppati.

Oggi, le cose stanno come dice la tabella qui sopra: ad inizio mese, il Fondo Monetario Internazionale ha aggiornato le proprie stime, e per il 2019 prevede un 3,2%.

La domanda oggi però è questa: come vanno modificate le stime, alla luce dei fatti più recenti?

Il mercato obbligazionario ha già deciso: siamo già in recessione. La Borsa di New York dice l’opposto: ci sarà la ripresa entro fine 2019.

Noi investitori non possiamo certo aspettare che ce lo dica il FMI aggiornando le stime: sarebbe stupido. Allora, sempre per restare ad indicazioni utili e concrete (e non al bla-bla) a quali dati dobbiamo guardare?

Recce’d fornisce ai suoi Clienti, ogni giorno, un aggiornamento su questi dati, attraverso i suoi supporti di informazione. Questa è una componente importantissima del nostro servizio, che ha lo scopo di mettere il Cliente nella condizione di comprendere al meglio, e nel momento in cui serve, quello che sta succedendo. Prima, e non dopo, quando si legge sui quotidiani.

Non ci fa la minima paura affermare che siamo unici, in questo: siamo i soli, in Italia e non solo, a garantire al Cliente finale tutta la necessaria qualità dell’informazione, che consente di fare le scelte di investimento più valide, quelle che davvero generano una performance di medio-lungo termine.

Mercati oggiValter Buffo
L'Italia: implicazioni per i mercati finanziari
 

Non vi teniamo con il fiato sospeso: per noi, implicazioni importanti non ce ne sono.

La caduta del Governo Di Maio - Salvini non è importante, per i nostri ed i vostri portafogli titoli.

Tutto il bla-bla sullo spread, che ascoltate nelle maratone televisive e che leggete sui quotidiani, è totalmente inutile. Non lo scriviamo oggi, noi lo scrivevamo sei mesi fa (ed è documentato proprio da questo Blog.

Ne abbiamo conferma dai nostri rapporti con analisti, gestori e banche di investimento globali.

Ce lo confermano anche le nostre simulazioni sui prezzi degli asset finanziari.

Spieghiamo il perché: la crisi italiana si inserisce in un contesto nel quale è caduta ogni barriera, e sia la BCE sia la UE hanno ormai accettato che, in Eurozona, ognuno fa ciò che gli pare. E’ caduto ogni credibile vincolo di disciplina fiscale, e poi Draghi si compra tutto.

La crisi in Italia, per questo è irrilevante. Con un “ma”.

Seguiremo ogni mattina, con attenzione ed apprensione, le ricadute della crisi italiana sugli equilibri in Eurozona. Equilibri politici, ed anche economici.

Nel caso in cui le ricadute fossero rilevanti, allora il tutto diventerebbe importante (anzi importantissimo) per i nostri investimento e per i vostri portafogli.

Ogni mattina, ne scriveremo nel The Morning Brief.

Mercati oggiValter Buffo
Sulla Federal Reserve? Abbiamo già detto tutto (e molti mesi fa)
week_02_Aug_2019_006.png

I nostri contatti, e confronti, con i gestori di Londra e Parigi, di New York e Tokyo, sono quotidiani. Ogni mattina, riceviamo e leggiamo note e analisi da Società ed analisti sparsi per l’intero Pianeta. E poi c’è naturalmente la stampa (quella internazionale).

Il tema forte di questi giorni è quello che associa la guerra sulle tariffe tra USA e Cina e le scelte di politica monetaria della Federal Reserve. Ne scrivono tutti, ed ognuno ha un’idea diversa.

E quindi noi leggiamo, e teniamo nella giusta considerazione, le opinioni di chi ritiene che la Federal Reserve sia in una trappola, che abbia ceduto alle pressioni di Trump, oppure al contrario che invece abbia sbagliato nel 2019, e che oggi dovrebbe procedere con più di un taglio dei tassi ufficiali di interesse.

Il dibattito è vivace, e merita attenzione. Noi, però, non ne scriviamo, non ne scriveremo, non partecipiamo. E in questo Post spieghiamo perché.

Scrivere della Federal Reserve, diciamolo, è facile: è un tema chic, un tema “alto”, si possono spendere paroloni, disegnare scenari sulle nuvole, dire tutto ed il contrario di tutto. Un po’ come per la politica, tutti ne possono parlare, più spesso a sproposito.

Oggi, però, non c’è nulla da dire: mesi fa, quando Recce’d scriveva di Fed ogni settimana, sia per i Clienti sia in pubblico nel Blog o su SoldiOnline.it, allora c’erano molte cose rilevanti da portare all’attenzione dei lettori.

Oggi, tutto il dibattito in corso, e tutte le cose che leggiamo, servono a poco o nulla: e spieghiamo il perché.

Powell non è libero di decidere. E lo stesso Trump non è libero di decidere. Le loro precedenti scelte oggi li obbligano ad agire come stanno facendo. Che potrebbero fare, d’altro?

Trump ha promesso la luna, ha promesso di tutto e di più, scommettendo sul boom economico. Ma il boom economico non c’è, e le Elezioni sono già in corso. Che cosa deve fare, poverino, se non attaccare la Cina e spingere sulla Fed?

E Powell, poveretto? Si è spinto da solo in questo angolo, come potrebbe uscirne? La Federal Reserve, oggi, non è più (questo è evidente) la medesima Istituzione di qualche anno fa, si è consegnata armi e bagagli ai mercati finanziari con la sua insistita politica di QE, ed oggi la Fed non può fare altro che prendere l’imbeccata dall’indice S&P 500. Oggi la Fed angosce sulla base di un copione che scrivono gli altri, ed ha per questo perso il suo potere sui mercati: andate a rivedere che cosa è successo sui mercati sopo la più recente decisione sui tassi, e trovate una conferma concreta.

La più recente sorpresa, dalla Fed, è arrivata a gennaio: potrebbe (e non stanno esagerando) essere anche l’ultima della sua intera storia.

Vittime delle loro stesse scelte, sia Powell sia Trump oggi hanno limitatissimi margini di manovra.

La lezione è molto utile, anche per tutti gli investitori che seguono il Blog. Le vostre scelte di oggi vi impegnano per i prossimi 6,12, 18 mesi. Tra 6, 12, 18 mesi non sarete liberi di fare “qualsiasi cosa”: le vostre scelte di allora saranno (drammaticamente) limitate da ciò che scegliete di fare oggi.

Mercati oggiValter Buffo
Un taglio dei tassi ci affonderà?
week_02_Aug_2019_005.png

Più che di un coccodrillo, qui stiamo parlando di una creatura preistorica di dimensioni mostruose.

Sarà sufficiente aprire la vostra finestra e guardare fuori: anche un miope può vedere distintamente quanto è assurda la situazione dei mercati finanziari oggi.

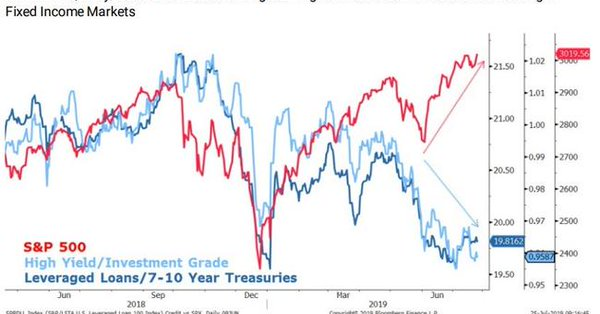
Da una parte, c’è la Borsa di New York (e soltanto quella di New York): che scommette pesantemente sul fatto che la Federal Reserve taglierà il costo del denaro, e che per questo successivamente avremo anche un miglioramento dei dati per la crescita dell’economia (globale, per di più!).

Dall’altra parte, vedete i mercati obbligazionari: dire che si trovano in uno stato di panico, è dire poco. A questi livelli di rendimento, non basta parlare di “paura della recessione”, questi tassi si giustificano soltanto se fosse in arrivo un vero e proprio crollo globale. In settimana, vi ricordiamo, si sono visto lo 1,65% sul Treasury a 10 anni, ed anche un -0,60% (MENO) sul Bund decennale.

I nostri quotidiani contatti con analisti ed operatori di tutto i Mondo ci confermano che questa divergenza è, per tutti, il tema di investimento numero uno.

Non c’è bisogno di aggiungere altro: da qui, da questa semplice osservazione, si possono già ricavare tre conclusioni, molto difficili da contestare.

  1. non potrà durare ancora per molto

  2. uno dei due si sbaglia

  3. c’è una enorme opportunità per guadagnare

Recce’d non vi scriverà qui delle proprie stime, elaborate operando ogni settimana centinaia di esercizi di simulazione utilizzando i propri modelli proprietari di valutazione.

Per il resto, il nostro parere noi lo abbiamo già espresso con i movimenti di portafoglio fatti di recente sui portafogli modello e su quelli dei nostri Clienti. Altri ce ne saranno in agosto.

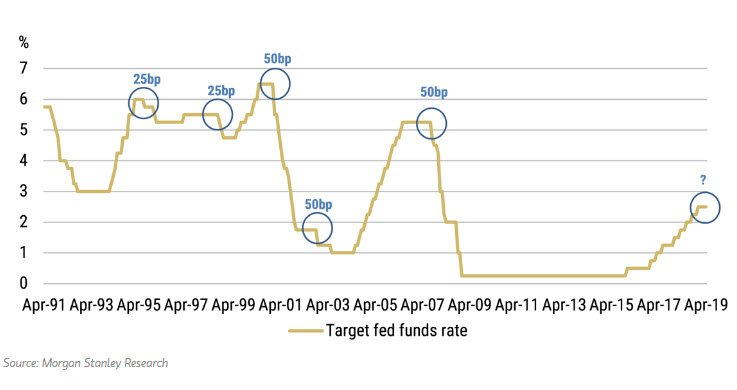
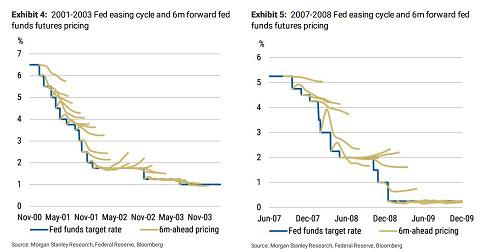
In questo Post, invece, ci limitiamo ad offrire ai lettori un grafico un confronto con i precedenti episodi nei quali la Federal Reserve è passata da una fase di rialzo aduna fase di ribasso del costo ufficiale del denaro.

week_01_Aug_2019_004.png
Mercati oggiValter Buffo