Come gonfiare una bolla
 
week_01_Aug_2019_026.png

Scrivere della riunione della Federal Reserve della settimana prossima è inutile per due ragioni: ne hanno scritto tutti, e troppo, e scrivendo cose che nel migliore dei casi sono banalità; e poi c’è poco da dire, tutti sanno ciò che farà la Federal Reserve e tutti sanno che non c’è una spiegazione legittima.

week_01_Aug_2019_009.png

Detto questo, abbiamo scelto di limitarci a segnalare al lettore un dato di fatto che potrà risultare significativo per comprendere ciò che tutti vedrete sui mercati finanziari. Il dato è quello che avete visto più sopra, nella prima immagine di questo Post.

week_01_Aug_2019_010.png

Il grafico che avete visto in apertura di Post vi racconta che cosa? Che Powell ha spiegato il taglio dei tassi che sta per arrivare facendo riferimento ai “segnali in arrivo dai mercati finanziari”. Dicendo che i mercati finanziari “vedono qualche cosa che noi non vediamo”.

week_01_Aug_2019_011.png

Benissimo. Resta però del tutto senza una spiegazione il fatto che questi segnali oggi vengono presi in considerazione dalla Fed furono ignorato per tutti gli anni dal 2010 al 2017. Come dimostra appunto il grafico visto più in alto, e ripetuto nell’immagine che segue sotto.

Forse perché allora il segnale in arrivo dai mercati andava nella direzione opposta? il che svelerebbe, come dice il commento all’immagine sotto, quale è la spiegazione autentica del voltafaccia della Fed nel 2019.

week_01_Aug_2019_027.png
Lo dice l'evidenza (1): gli utili in Borsa
 
week_01_Aug_2019_045.png

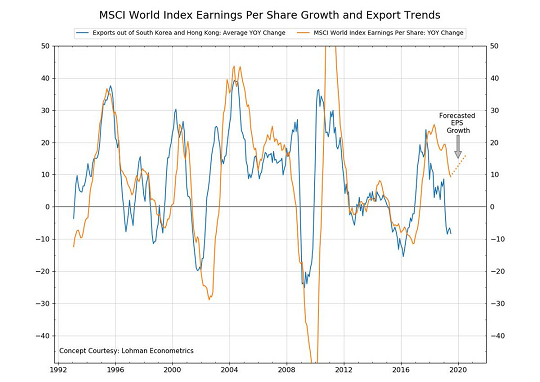
I dati pubblicati fino ad oggi in questa prima parte della stagione Q2 delle trimestrali sono molto significativi, e da più punti di vista.

Ve ne mettiamo in evidenza uno, tra i tanti: i prezzi attuali di Borsa sono sostenuti e sostenibili solo se quello che leggete nel grafico qui sopra si rivelerà una previsione accurata. Se il grafico sarà confermato dai fatti.

Ecco perché è utile analizzare, con calma e dettaglio, i dati pubblicati nelle ultime settimane. Ci sarà una ripresa della crescita degli utili, nella parte finale del 2019, come sostengono oggi gli analisti delle banche di investimento?

week_01_Aug_2019_022.png

Fino ad oggi, la risposta delle Società NON è stata positiva, ed è questa la ragione più forte per la quale voi NON avete visto un forte rialzo della Borsa di New York, anche se la Federal Reserve continua a promettere tagli ai tassi ufficiali di interesse.

Ovvio che questa considerazione non esaurisce le informazioni che noi ricaviamo dalla lettura dei dati trimestrali delle Società quotate.

Altre ne metteremo a disposizione dei Clienti attraverso The Morning Brief la settimana prossima.

week_01_Aug_2019_044.png
Lo dice l'evidenza (2): il dollaro USA e la calma prima della tempesta
 
week_01_Aug_2019_050.png

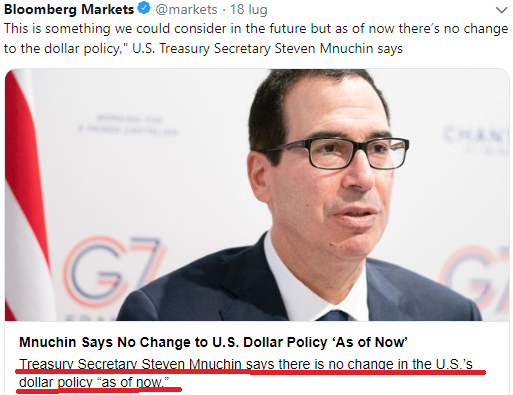
Non sono mancate neppure nell’ultima settimana le ormai abituali indicazioni contraddittorie di Trump e della sua amministrazione in merito al cambio del dollaro USA.

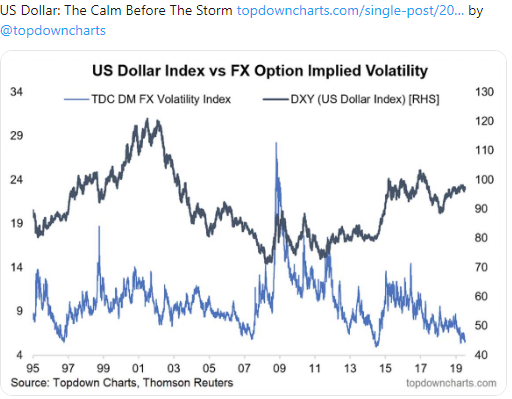
Lo abbiamo già messo in evidenza: è sorprendente la calma che domina sui mercati dei cambi, a fronte di questo vero e proprio bombardamento.

Come dicono alcuni dati (grafico sotto) è giustificato parlare di calma prima delle tempesta (valutaria, in questo caso).

week_01_Aug_2019_048.png

Il fattore che scatenerà la tempesta? Sono sempre più evidenti (immagine che segue) le posizioni diverse che convivono all’interno dell’Amministrazione Trump, e sui mercati si parla e si scrive delle possibili “dimissioni” del Ministro del Tesoro USA Mnuchin.

week_04_july_2019_022.png

Il grafico che vedete qui sotto ci ricorda che non sarebbe una novità un intervento degli Stati Uniti sul mercato delle valute: a noi qui interessa però segnalare che nel contesto attuale, a differenza che negli episodi del passato, questo intervento NON avrebbe lo scopo di stabilizzare il mercato dei cambi ed andrebbe invece nella direzione di un aumento delle tensioni internazionali.

week_04_july_2019_024.png
Lo dice l'evidenza (3): siamo già in piena crisi
 
week_01_Aug_2019_035.png

In molti sono stati colpiti dal linguaggio esplicito del Governatore Draghi giovedì 25 luglio (immagine sopra).

Noi non siamo stati sorpresi: la spiegazione, anzi, a noi pare semplicissima.

week_01_Aug_2019_033.png

Draghi è ricorso ad espressioni forti per due ragioni.

La prima ragione è che non è più possibile negare l’evidenza dei dati del grafico qui sopra (dopo averlo fatto per mesi).

Per questo Draghi ha sorpreso molti (e lo vedete dalla reazione dei mercati finanziari) ma non noi in Recce’d e non i nostri Clienti.

La seconda ragione è che a Draghi sono necessarie ragioni forti per riproporre per una ennesima volta soluzioni di politica monetaria che non sono soluzioni, perché non risolvono quei problemi che Draghi sostiene di volere risolvere (se no, noi non saremmo oggi qui a parlarne ancora).

E il rendimento del Bund non si troverebbe ai livelli più bassi di tutta la sua intera storia (immagine sotto)

week_01_Aug_2019_037.png
Se adesso ci arrivano persino loro ... (parte 2)
 

Una sola cosa, oggi, unisce la maggior parte dei commenti pubblicati dai media sui tagli dei tassi delle Banche Centrali nel 2019. Ed è il fatto che ci sono più rischi che benefici da raccogliere.

Allo scopo di non ripetere cose che noi abbiamo già scritto con un anticipo di molti mesi, oggi vi suggeriamo la lettura di un articolo pubblicato in settimana da Bloomberg. Non troverete nulla di queste riflessioni critiche sulla stampa italiana, e neppure lo ascolterete alla TV italiana: ma è questo, oggi, il tema che domina sui mercati internazionali e nel Mondo

week_04_july_2019_020.png

The world’s central banks are in danger of storing up problems for later by taking action to ensure the economic expansion stays on track.

In cutting already low interest rates to bolster a sagging global economy, monetary policy makers risk fueling asset bubbles that may eventually burst and propping up zombie companies that could keep dragging down growth. They’re also encouraging a dangerous build-up in leverage in a world where total debt is already approaching $250 trillion.

Fed rate cuts “will incite undesired risk taking by borrowers and deepen the eventual next recession,” Steven Ricchiuto, U.S. chief economist at Mizuho Securities USA LLC, said in a July 23 note.

Just this week, UBS Group AG Chief Executive Officer Sergio Ermotti warned looser monetary policy ran the “risk of creating an asset bubble.”

Even still, central banks are betting the near-term benefits of countering a global slowdown and trade war jitters outweigh the longer-term costs of yet more easy money. Federal Reserve Chairman Jerome Powell is expected to cut rates next week and European Central Bank President Mario Draghi signaled on Thursday that he will ease in September. A host of emerging economies have already cut with Turkey slashing its benchmark on Thursday.

What Bloomberg’s Economists Say...

"The Fed is gearing up to cut rates when growth is around potential, unemployment low, and trade uncertainty threatens to blunt the impact. When the downturn does eventually come, cuts that were seen as needed ‘insurance’ at the time could be viewed in a different light. Policy space can’t be used twice."
-- Tom Orlik, chief economist at Bloomberg Economics

Another reason policy makers at the Fed and ECB are poised to push ahead is their confidence that lower rates will not lead to an outbreak of unwanted inflation. Indeed, they’ve signaled that they’d welcome a rise in price pressures to help lift inflation rates they reckon are too low. The ECB meets Thursday and the Fed next week.

Powell himself has suggested that the last two U.S. economic expansions ended not because inflation got too high, but because asset markets got too bubbly. In 2000, it was stock prices, especially those of high technology companies. In 2007, it was house prices.

With U.S. stock prices already flirting with record highs and about $13 trillion of bonds yielding negative rates, there’s a concern that history may repeat itself.

“Certainly in a period where asset prices are elevated, you should be a little concerned about actually heating up those asset prices,’’ Boston Fed President Eric Rosengren said in a July 19 CNBC television interview in which he signaled his likely opposition to a widely-expected rate cut.

While stock prices aren’t in bubble territory yet, they could end up there over the next six to nine months if investors become convinced that the Fed will in effect protect them against losses, said Ethan Harris, head of global economics research at Bank of America Corp.

“If you keep delivering pre-emptive rate cuts, eventually you do create a bubble,’’ he said.

Asset markets aren’t the only thing that will benefit from lower rates. Companies that have trouble servicing their debts will as well.

The share of so-called zombie companies -- firms that are unable to cover debt servicing costs from operating profits over an extended period and have muted growth prospects -- has risen to around 6% of non-financial listed shares in advanced economies, a multi-decade high, according to the Bank for International Settlements.

Analysis by the Basel based BIS found that lower interest rates play a role in the prevalence of zombie companies, even after accounting for the impact of other factors. It has also warned that banks are vulnerable to a shakeout in the $1.3 trillion leveraged loan market.

Those companies sap economy-wide productivity growth, not only by being less productive themselves but also because they crowd out resources available to more productive firms.

To be sure, rate cuts will boost sentiment in an increasingly fragile period. Business confidence, manufacturing and trade are all hurting and global inflation remains low.

"Yes, they have fueled asset price bubbles, yes there are concerns that some companies have low growth potential and couldn’t survive a sustained rise in debt servicing costs," said Gabriel Sterne of Oxford Economics Ltd. "But the more important points are that upside inflation risks are very small, growth too low, fiscal policy too timid -- except in the U.S. -- and central bankers over the last 10 years too conservative.”

Still, years of low rates have left a troubling legacy. One example: the number of euro-denominated junk bonds trading with a negative yield -- a status until recently associated with ultra-safe sovereign borrowers -- now stands at 14, according to data compiled by Bloomberg. At the start of the year there were none.

Global debt jumped $3 trillion in the first quarter of 2019 and now accounts for almost 320% of global economic output according to the Institute of International Finance. Worryingly, companies in emerging markets are increasingly relying on short-term borrowing.

“Insurance cuts in interest rates are not without risks,” said Janet Henry, chief economist at HSBC Holdings Plc.