Secondo semestre 2019: quali sorprese dalle valute?
 

La sorpresa dell’ultima settimana è stato, senza dubbio, l’attacco diretto di Trump a Draghi ed alla BCE.

L’attenzione suscitata da questa mossa, inusuale e inattesa, la racconta bene il tweet che segue.

L’autore è uno degli economisti più autorevoli della nostra epoca, l’economista al quale si deve la (chiamata in causa quasi ogni giorno tra gli operatori di mercato di questi tempi) “Taylor rule”.

week_04_june_2019_022.png

Si parla, qui sopra, di una vera e propria “guerra delle valute”. Che eventualmente potrebbe prendere il posto nel secondo semestre 2019, della “guerra delle tariffe”.

Perché qualche guerra, di sicuro, Trump sarà costretto a farla, prima delle Elezioni.

week_04_june_2019_024.png

E sui mercati, tra gli operatori e tra i gestori di portafoglio, circolano tante voci: tra le quali, vi segnaliamo qui sotto quella che parla di “interventi diretti della Amministrazione Trump sul mercato dei cambi”.

week_04_june_2019_056.png

La banca globale HSBC qui sotto ci ricorda che (come sempre è stato) una azione politica per reprimere i cambi e deviarli dalla loro naturale direzione trasferisce semplicemente la volatilità dal mercato dei cambi all’economia reale sottostante.

Ci sono numerosi esempi, nella storia delle valute.

week_04_june_2019_055.png
Secondo semestre 2019: la sorpresa deflazione?
 
week_04_june_2019_013.png

Questo è un punto sul quale in Recce’d (pur lavorandoci ogni giorno con intensità e mezzi) NON abbiamo le idee chiare.

Per questo, noi fino ad oggi siamo rimasti FUORI dal mercato dei Titoli di Stato.

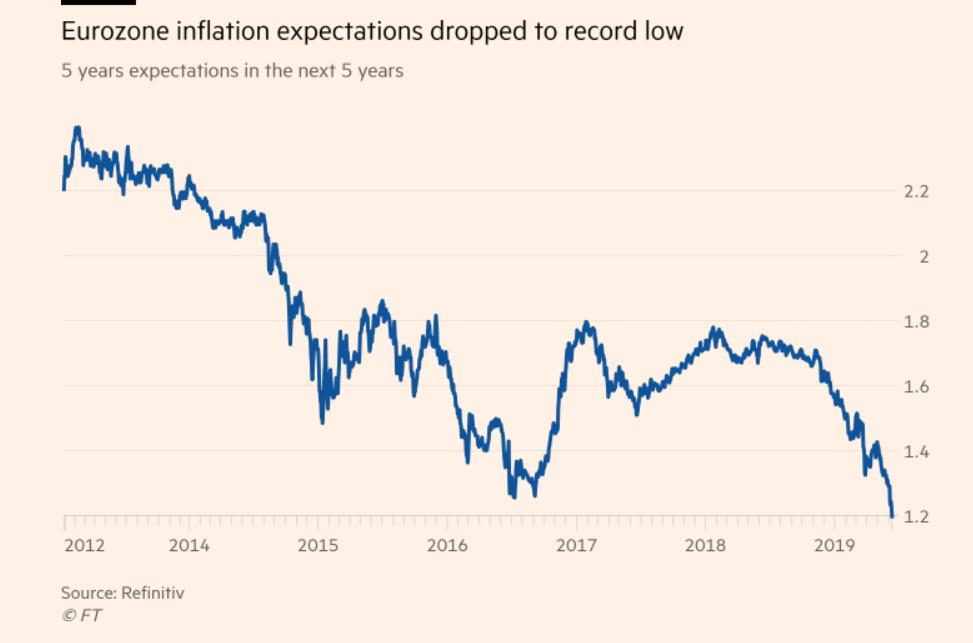
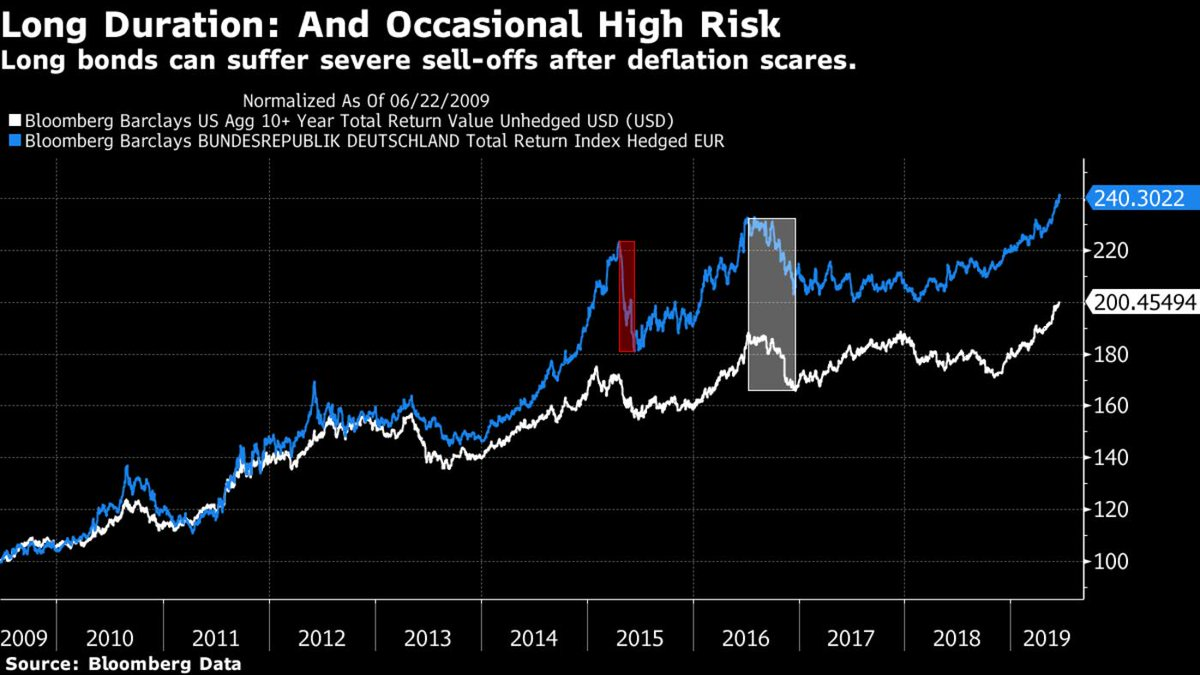
Il forte ribasso dei prezzi dei Titoli di Stato, fino ad oggi, è stato il prodotto di una visione del futuro che associa la RECESSIONE (nel senso del calo del PIL) alla DEFLAZIONE (nel senso di un calo dei prezzi al consumo).

Noi non siamo così convinti che le due cose procedano necessariamente in parallelo.

week_04_june_2019_015.png

Oggi le aspettative per l’inflazione sono quelle che vi racconta il grafico sopra, se guardiamo ai prezzi dei titoli sul mercato.

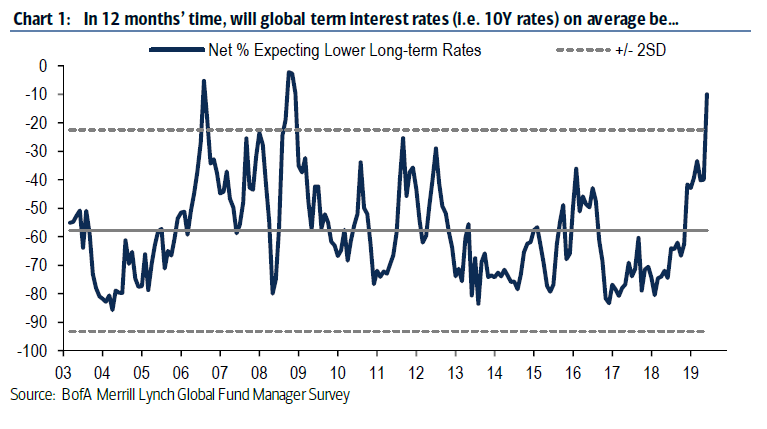
Il grafico sotto è qui vicino, perché su questo tema dice qualche cosa di non scontato.

Noi in Recce’d, come detto prima, non abbiamo le idee chiare. E preferiamo quindi non mettere a rischio il portafoglio modello, ed i soldi dei Clienti, se ci sembra che le prospettive siano confuse.

week_04_june_2019_018.png

E tuttavia, sia il grafico qui vicino, sia il grafico precedente, potrebbero con il passare delle settimane trasformarsi in una indicazione di tipo operativo.

week_04_june_2019_021.png

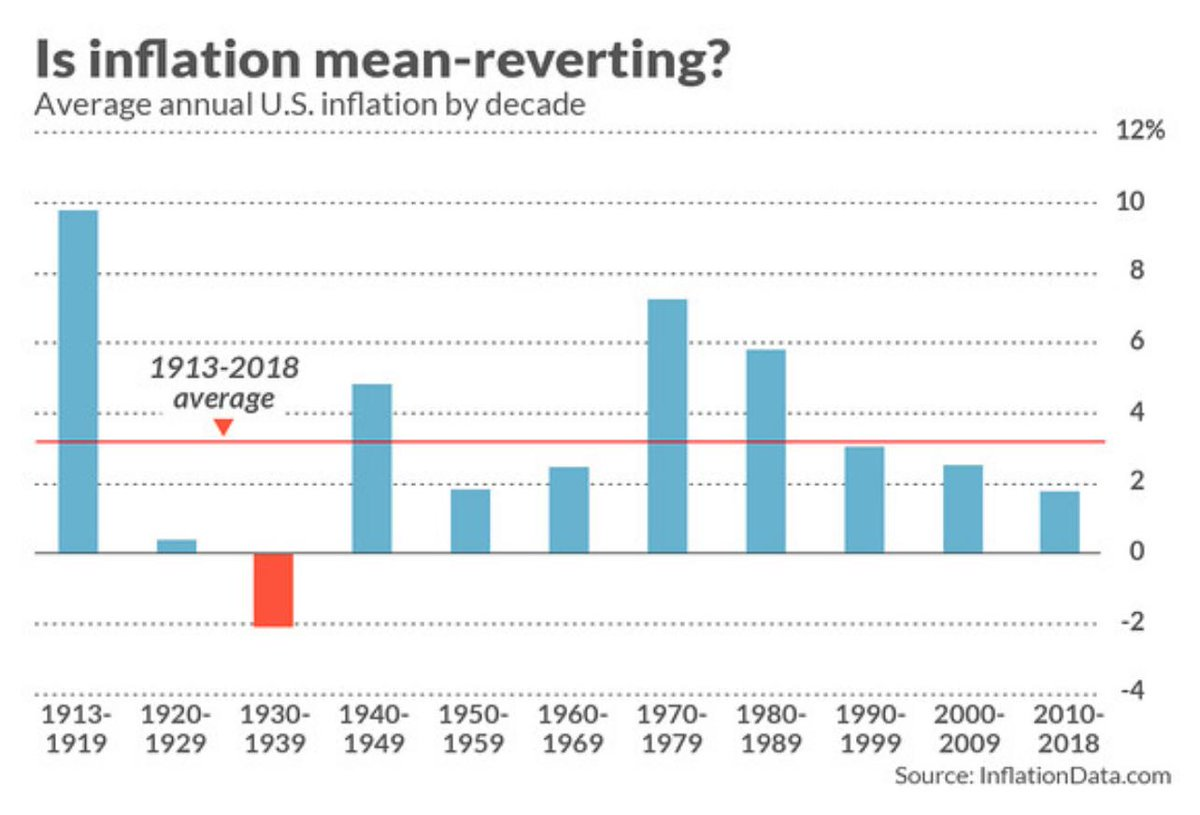
Ci pare che sia un errore accettare senza approfondire il collegamento diretto tra la recessione e l’inflazione, ed allo stesso tempo anche se ci concentriamo unicamente sull’inflazione ci sembra utile dare un peso, nel momento della valutazione, anche ad altri dati.

Come ad esempio quelli del grafico che chiude il Post, un grafico che analizza la serie storica dei dati per l’inflazione negli Stati Uniti e che ci fa pensare ad una tendenza di “ritorno verso la media”.

Secondo semestre 2019: la sterlina GBP, il Regno Unito e la Brexit
 
week_04_june_2019_011.png

Il grafico che vi presentiamo qui vicino ci aiuta a rispondere ad una domanda.

A questi livelli, che cosa pensiamo in Recce’d del cambio della sterlina GBP?

E con Boris Johnson all’orizzonte che cosa cambierà per la sterlina?

Daremo, ai nostri Clienti, una riposta di maggiore dettaglio, e decisamente operativa.

Nel Blog, ci limitiamo a rispondere con l’immagine qui sotto, che senza alcun dubbio vi fornisce tutte le informazioni necessarie per valutare la sterlina.

Sarà utile ricordare che la sterlina GBP è la valuta che esprime la forza dell’economia del Regno Unito. Punto.

week_04_june_2019_063.png
Uso compulsivo dei social media: quale terapia potrebbe guarire questo teenager?
 
week_04_june_2019_003.png
week_03_june_037.png

Come un ragazzino. Proprio come un teenager mentre aspetta che arrivi l’autobus.

A molti dei nostri lettori sarà capitato di vedere per strada ( magari, anche in casa …) i ragazzi e le ragazze in età di scuola superiore con la testa china sopra il telefonino, immersi nei loro scambi sui diversi social media.

Per alcuni, purtroppo, la cosa nel tempo è diventata un’ossessione, tanto da consigliare (oppure obbligare) un supporto terapeutico per limitare la dipendenza dai social media.

week_04_june_2019_061.png

E, come dimostrano i numerosi esempi che riproduciamo in questo Post, non solo i teenagers cadono in questo tipo di problemi, non solo i ragazzini soffrono di questi disturbi.

Non solo i giovani utilizzano i social media in modo compulsivo.

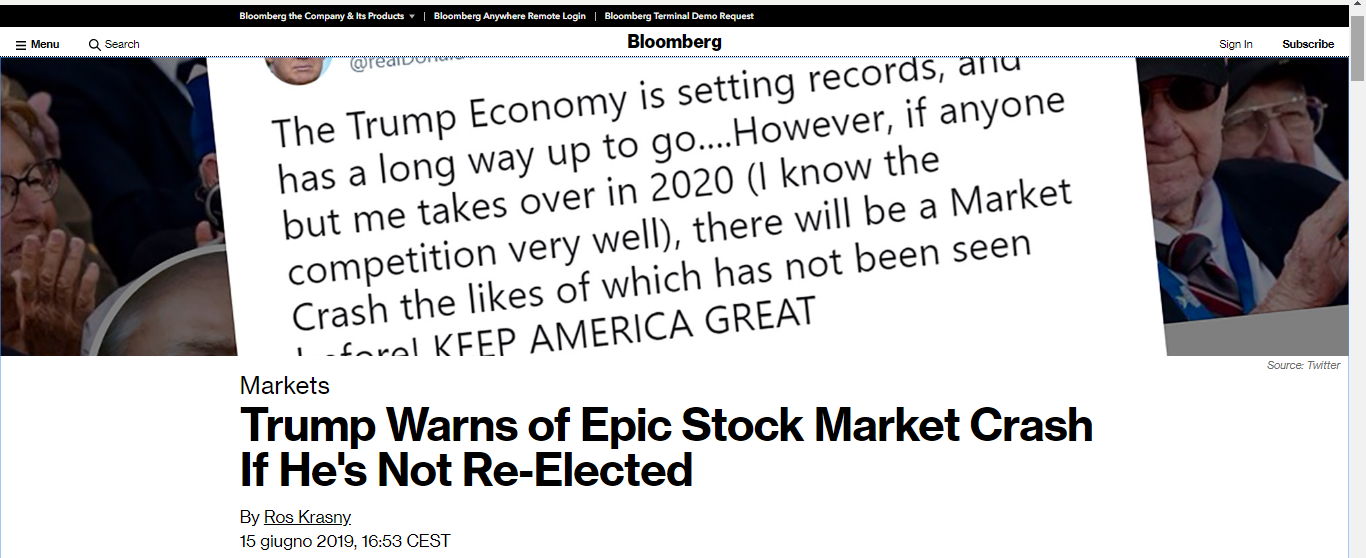
Quella che, ad alcuni e qualche tempo fa, poteva essere sembrata una strategia di comunicazione oggi è evidentemente una patologia, un canale di sfogo che denuncia rabbia e paura.

Paura che, come vedete nella seconda immagine, si vuole scaricare sul pubblico, generando altra paura nelle menti di chi investe in Borsa.

E rabbia che arriva a colpire anche chi, evidentemente, sta del tutto al di fuori dei confini dell’autorità del Presidente degli Stati Uniti, e che nonostante questo viene preso a male parole, proprio come se si trattasse di commentare il nuovo taglio di capelli di una cantante pop oppure la nuova automobile di un calciatore.

week_04_june_2019_009.png

Nell’immagine del nostro Post che vedete qui vicino, vi facciamo leggere le parole di un commentatore molto autorevole, El Erian, che tenta di individuare nei Tweet di Donald J. Trump qualche elemento di strategia commerciale.

In Recce’d non ci proviamo più: abbiamo smesso di dedicare tempo ed attenzione a questi che ormai a noi sembrano soltanto sfoghi di una persona che fatica a controllare le proprie dita (e la propria mente).

Il che, se considerate le responsabilità che fanno capo proprio a questa persona, dovrebbe farvi riflettere a lungo.

week_04_june_2019_064.png

Noi ci abbiamo rinunciato, anche perché abbiamo ben presenti altri Tweet, scritti dalla medesima persona, e non molto tempo fa.

A titolo di esempio, vedete qui vicino un Tweet del 2012, nel quale Donald J. Trump accusava la Federal Reserve di “uccidere il futuro dei nostri figli”.

E Trump scriveva questa condanna severa perché … allora la Fed metteva in pratica quella politica di acquisto di Titoli di Stato che oggi lo stesso Trump reclama a gran voce.

A conferma di quello che dicevamo sopra: nel caso in questione, i Tweet sono, semplicemente, il riflesso di una mente che fatica a controllarsi.

L'eterna sofferenza: le banche
 

Le Banche Centrali promettono, parlano, dicono, dichiarano, e i mercati finanziari salgono. Tutti.

week_04_june_2019_038.jpg

Con poche eccezioni, che però vanno sottolineate (perché ci è utile per capire meglio quello che succede).

Una notevole eccezione sono, e non da oggi, i titoli delle banche.

week_04_june_2019_039.jpg

In Borsa, i titoli delle banche NON salgono proprio mai. Da anni i promotori finanziari promettono al Cliente il recupero, il rimbalzo, il riscatto.

Non succede mai. La Borsa di New York fa nuovi record, Trump scrive Tweet a decine per festeggiare, ma le banche non festeggiano mai.

Chiaro che ci sono problemi specifici, come in Europa quello di Deutsche Bank.

week_04_june_2019_010.png

Ma non basta a spiegare questo eterno dolore dei titoli bancari in Borsa.

E dire che, in Eurozona, la BCE letteralmente PAGA lei le banche, purché prendano denaro in prestito. E negli Stati uniti, due anni e mezzo fa, Trump fece regali immensi alle banche, in termini di minore regolamentazione (con tutti i rischi che questo comporta).

Per noi investitori, questo che cosa implica? Semplicissimo: che il problema sta da un’altra parte, che così, come si è fatto fin qui, non se ne esce. E noi abbiamo una nostra idea, di quale sia il problema.

week_04_june_2019_044.png

Due domande che vi suggeriamo, per chiudere il Post:

  1. quali sono le cose che noi, investitori finali, ancora NON conosciamo?

  2. quali implicazioni, delle difficoltà eterne, ricadono e ricadranno in futuro sull’economia reale?