Ultimi quattro mesi del 2018: portafoglio e performance (parte 7)

Se tra i lettori c'è qualcuno che ancora non ha chiara la ragione della nostra insistenza su anomalie, compiacenza, divergenze, ed altre stranezze che hanno segnato la Borsa di New York negli ultimi 18 mesi, sarà sufficiente guardare con attenzione il grafico qui sotto.

wk1_sep_2018_018.png

Poi fatevi questa domanda: c'è un ragione per la quale, negli ultimi 18 mesi, accadono cose che non si vedevano da 50 anni? E se c'è una ragione, quale è? E che cosa dovrebbe spingermi a fare?

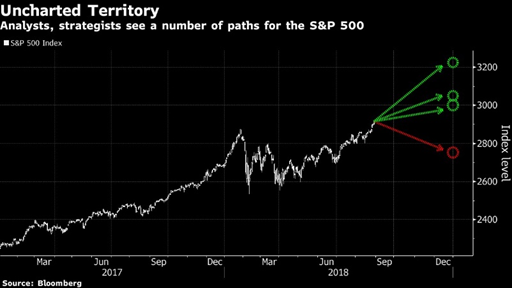
A questo punto, c'è che potrebbe chiedersi perché TUTTE le banche di investimento e TUTTE le Reti di Fondi Comuni sono così tranquille, come forse mai prima? In fondo, se tutti vedono lo S&P 500 a 3000 punti ... mica possono sbagliarsi proprio TUTTI?

wk1_sep_2018_019.png

Come risposta, e come già ricordato in settimana ai Clienti, in The Morning Brief (all'interno di una valutazione più ampia), abbiamo scelto un pensiero di John Bogle, che è l'uomo che creò Vanguard, la realtà leader del mondo ETF. Bogle parlò in tempi non sospetti delle previsioni e degli strategisti delle banche di investimento per ciò che riguarda la Borsa USA, con le parole che seguono:

As 2008 began, strategists from Wall Street’s 12 major firms forecast the end-of-the-year closing level and earnings of the Standard and Poor’s 500 Stock Index. On average, the forecast was for a year-end price of 1,640 and earnings of $97. There was remarkably little disparity of opinion among these sages. Reality: the S&P closed the year at 903, with reported earnings estimated at $50.
wk1_sep_2018_020.png
Mercati oggiValter Buffo
Ultimi quattro mesi del 2018: portafoglio e performance (parte 6)
wk1_sep_2018_016.png

Ci risiamo? Ci risiamo con lo spread? Che fine ha fatto Draghi?

Per tutto agosto, sui quotidiani in Italia, abbiamo letto domande di questo tipo. Ieri, 31 agosto, è arrivato poi il cambiamento di outlook di Fitch, e adesso si aspettano le altre Agenzie di rating.

La nostra posizione è chiara, non da settimane ma da mesi, ed abbiamo preso posizioni sui nostri portafogli.

Riteniamo, e continueremo a tenere questa linea, che non è importante l'Italia ma l'Europa. Se l'Europa regge, se tiene l'accordo politico intorno a Merkel, il 3% di deficit dell'Italia è di pochissima importanza.

Se invece l'Europa scricchiola, allora chiaramente 'Italia è l'anello debole. E tutto può andare fuori controllo. ma non a causa della "manovra economica" di Di Maio e Salvini.

wk1_sep_2018_006.png
Mercati oggiValter Buffo
Ultimi quattro mesi del 2018: portafoglio e performance (parte 5)

Se guardiamo alla parte finale del 2018, tra le variabili che risulteranno decisive ci sono sicuramente gli utili. Non quelli attuali, ma quelli futuri, e in modo particolare gli utili futuri negli Stati Uniti.

Su questo dato, oggi, c'è una diffusa convergenza: negli Stati Uniti, gli utili continueranno a crescere a ritmi sostenuti: 20% nella seconda parte del 2018, 10% nel 2019.

Chi spinge per un rialzo ulteriore della Borsa di New York, fino a 3000 punti dello S&P 500 e perché no anche oltre, ripete appunto che "la crescita degli utili resterà elevata e l'economia sta crescendo del 4% annuo".

Vi spieghiamo, in pochissime parole, perché questo è un errore.

Chi investe in Borsa, sconta gli utili futuri. Non quelli dei prossimi tre mesi, ma quelli dei prossimi 10 anni. Valutare le azioni sulla base degli utili di oggi è un errore: un errore fondamentale, un errore da ... scuole elementari.

Prolungare all'infinito, nel futuro, i tassi di crescita attuali è un errore anche lui, ed anche questo da scuole elementari. 

Errore che le banche di investimento sanno benissimo di fare: ma in quel caso (e anche nel caso delle Reti che vendono Fondi Comuni) lo scopo resta sempre uno solo, ed è quello di "tenere il cliente sempre tutto investito".

Quindi: i prezzi di Borsa, oggi, attribuiscono ZERO probabilità a un rallentamento: ZERO. I prezzi di Borsa, oggi, sarebbero sostenibili se per i prossimi 10 anni si registrasse SEMPRE una serie di dati come quella prevista dagli analisti.

Spiegato questo (grave) errore di valutazione, giriamo pagina. Vediamo anche nel dettaglio i dati: perché anche lì, c'è molto ma molto di importante da notare.

wk1_sep_2018_002.png

Quello che vedete qui sopra è un grafico di Richard Bernstein Advisors, che ci dice che anche senza i tagli alle tasse il rialzo degli utili delle Società quotate negli USA sarebbe stato superiore al 15%.

Noi, che seguiamo questa come cento altre fonti, abbiamo seri dubbi che la colonna rossa, nel grafico, fornisca una stima corretta. Secondo le NOSTRE stime, la colonna rossa è decisamente più bassa. 

Ma qui vogliamo prenderla per buona: perché anche così, ovvero anche ad essere ottimisti, il dato di oggi è INFERIORE a quello del primo trimestre 2011.

Come abbiamo detto anche in un Post precedente di questa serie, a proposito del PIL USA, non è vero che un dato elevato oggi garantisce un dato elevato per gli anni a venire. Guardate il dato del 2011 per gli utili, e guardate nel grafico cosa è successo dopo.

Vogliamo però farvi vedere anche un altro grafico: dove potete vedere i dati delle statistiche nazionali (ovvero: Società quotate e NON quotate) per gli utili negli USA.

wk1_sep_2018_017.png

Seguite, con la massima attenzione, la linea in blu: il tasso di crescita degli utili, negli Stati Uniti, prima delle tasse, oggi è UGUALE a quello del terzo trimestre del 2016, prima che Trump fosse eletto; ed è INFERIORE a quello medio del 2014, come vedete sopra. Ed è MOLTO inferiore a quello del 2012.

Poi ci sono le tasse (la linea di colore azzurro, e quella di colore grigio): ma voi tutti sapete che se taglio le tasse, TOLGO del denaro da una parte, e lo PASSO da un'altra parte. Non c'è, non ci sarà, PIU' denaro.

Ora, provate voi a spiegare i "nuovi record" della Borsa di New York. E buon lavoro.

Mercati oggiValter Buffo
Ultimi quattro mesi del 2018: portafoglio e performance (parte 4)
wk1_sep_2018_014.png

Quale sarà il tasso di crescita del PIL globale nel 2018? Un po' di conti bisognerà farli. Perché, a parità di PIL in valuta locale, se passiamo in dollari il PIL dell'Argentina si è dimezzato. E quello della Turchia è sceso del 40%. A parità: poi, dovete aggiungere i tassi di interesse ufficiali, che adesso in Argentina sono al 60%, e rifare di nuovo i conti.

Non fatevi ingannare: il fatto che la Borsa di New York stia a 2900 punti, ed ignori qualsiasi notizia, è una trappola per chi investe. Oggi, più grande che nel 2007-2009. Più grande che nel 2000: perché NON è limitata al solo settore "dot.com", ma è generale e globale.

wk1_sep_2018_010.png

Dal mercato globale, torniamo però agli Emergenti: abbiamo spiegato con dettaglio in The Morning Brief che il problema è molto semplice, e sta nel saldo di parte corrente, che poi vuole dire nella capacità di importare capitali dall'estero. Per questa ragione, le parole del CEO di Credit Suisse, al settimana scorsa, ci sono sembrate molto azzardate: Thiem ha detto che "non esiste una crisi degli Emergenti, perché non esistono gli Emergenti: ci sono economie che vanno bene ed economie in difficoltà".

La storia però ci insegna che NON funziona così: una volta che i flussi internazionali di capitale cambiano direzione, non si limitano ad uno-due Paesi, e l'effetto domino è inevitabile. I grafici qui sotto ci dicono che, tra settembre e dicembre, potrebbe succede di tutto, e dobbiamo preparare i portafogli a gestirlo.

wk1_sep_2018_012.png
wk1_sep_2018_011.png
wk1_sep_2018_013.png
Mercati oggiValter Buffo
Ultimi quattro mesi del 2018: portafoglio e performance (parte 3)
wk1_sep_2018_001.png

Nei primi due Post di questa serie ci siamo dedicato a tematiche di carattere generale. Abbiamo offerto a chi ci legge elementi utili per valutare nel loro insieme i mercati finanziari internazionali, abbracciando Cina, Turchia, Italia e Stati Uniti.

Per ragioni di dimensione ed anche di peso politico e militare, gli Stati Uniti sono sempre al centro dell'attenzione: e dedicheremo agli Stati Uniti questo terzo Post.

Come detto, in questo periodo gli Stati Uniti esercitano una decisiva influenza. Il riflesso sui mercati finanziari del Resto del Mondo, nel 2017, fu visibile, e tutti videro un effetto di trascinamento che si tradisse in un rialzo, in parallelo, di tutti gli indici. Esisteva allora una cosa chiamata "crescita globale sincronizzata", che a distanza di pochi mesi oggi fa sorridere.

Il 2018 è una cosa del tutto diversa, come tutti avete visto. Il mercato internazionale è polarizzato (Borsa degli USA contro Resto del Mondo), divergente al suo interno (settore Tech contro tutti gli altri) e deflazionistico (crollo di tutte le valute Emergenti).

Sul mercato degli Stati Uniti è molto evidente l'interferenza politica, che ha toccato livelli che in passato negli Stati Uniti non si erano mai visti, e che ricordano più da vicino le economie del Sud America, oppure i toni di Erdogan in Turchia. Realtà nelle quali variabili finanziarie come il tasso di cambio oppure l'indice di Borsa vengono utilizzati come simboli dell'orgoglio nazionalistico.

wk1_sep_2018_005.png

La manipolazione degli investitori è evidente: ad esempio proprio la scorsa settimana è stato nuovamente esaltato il 4% annualizzato della crescita economica negli Stati Uniti, e si vorrebbe dare ad intendere che un trimestre di crescita elevata del PIL necessariamente ci porta verso altri trimestri di crescita elevata dell'economia. ma non è così, noi ne abbiamo scritto (documentando con i dati) nel nostro The Morning Brief a fine luglio, ed è sufficiente osservare con attenzione il grafico qui sopra per averne la certezza. Tornate indietro nel tempo, cercate dati più elevati dell'ultimo, e osservate poi che cosa è successo nei trimestri successivi.

Negli Stati Uniti, però, in questo momento c'è una "ondata di entusiasmo", secondo qualcuno. E gli indici di fiducia sono ai massimi, dicono altri commenti. Ma neppure questo è vero, e sarà sufficiente andare a rileggere un dato di ieri, venerdì 31 agosto, per rendersene conto: l'indice di fiducia calcolato dalla Università del Michigan oggi sta al medesimo livello del novembre 2016, quando ci fu l'Elezione Presidenziale. Lo trovate facilmente sul Web.

Aggiungete che l'interpretazione degli indici di fiducia è ... molro rischiosa, nel senso che ognuno ci legge quello che vuole: sotto nel grafico leggete che Deutsche Bank interpreta il livello attuale di questi indici proprio come un indicatore NEGATIVO per l'economia.

wk1_sep_2018_007.png

In Recce'd lasciamo questi indici "di sentimento" da parte (dopo averli letti con attenzione): per le nostre valutazioni, ci affidiamo ad altri dati, di cui scriveremo la settimana prossima in The Morning Brief con dettaglio. Qui ci limiteremo, anche per ragioni di spazio, a citare un articolo del Wall Street Journal, che viene presentato dal titolo dell'immagine in basso: dove si spiega che, visto il dato della settimana scorsa per l'inflazione PCE, negli USA la Banca Centrale ora ha raggiunto sia l'obbiettivo della disoccupazione sia quello dell'inflazione. Adesso, oggi, rimane da capire se questo livello dei tassi di interesse è compatibile con la stabilità finanziaria. Ecco: ci siamo.

wk1_sep_2018_008.png

Questo è a nostro parere uno dei punti fermi da cui procedere, per fare le scelte giuste da qui a fine 2018. Questo è il metodo di Recce'd, e negli anni ha ripagato i nostri Clienti in modo adeguato, contenendo i rischi di portafoglio entro limiti che noi giudichiamo accettabili.

Se cercate un'alternativa, fate come dice (ironicamente) il titolo di Bloomberg qui sotto: "Buttate via i manuali, e semplicemente fate quello che dicono sui giornali Trump e Buffett".

wk1_sep_2018_015.png
Mercati oggiValter Buffo