BCE: ve lo avevamo detto
jun2_wk_2018_012.png

Tutti i nodi vengono al pettine: e potrebbero venire al pettine tra pochi giorni nel caso della BCE.

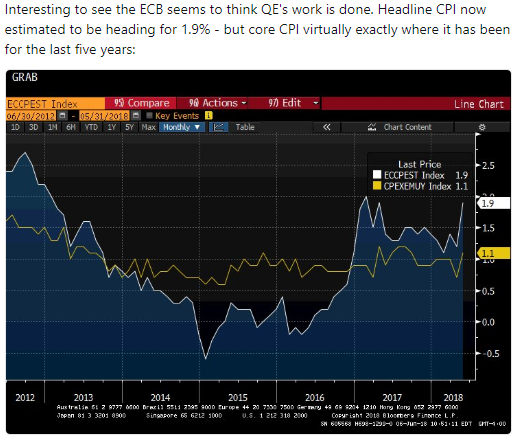
Per una volta, permetterci di scrivere che "ve lo avevamo detto": il grafico di apertura riporta una osservazione del Financial Times che noi abbiamo proposto ai nostri lettori più e più volte, negli ultimi tre anni. Tutto quel discutere della "deflazione" in BCE era del tutto strumentale, falso: per raggiungere altri obbiettivi, e fare comunque il QE.

Ma non è questo il solo nodo che giovedì la BCE dovrà affrontare: c'è anche uno stato dell'economia reale che è molto ben descritto dai dati tedeschi comparsi nell'ultima settimana, come gli ordini all'industria e la produzione industriale (grafico sotto) che seguono inflazione ed IFO e si accompagnano ai dati per l'export di Eurozona.

jun2_wk_2018_002.png

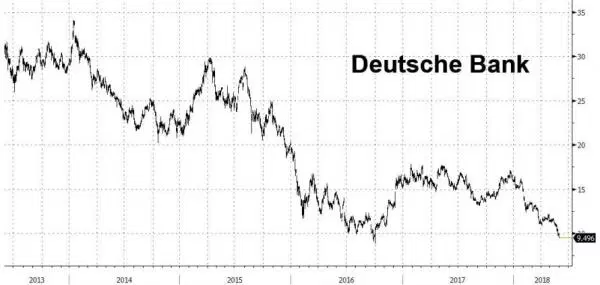
Altri nodi che vengono al pettine sono le banche: quelle in Italia, ovviamente, ma pure quelle tedesche, come ci ricorda il grafico sotto. Quattro anni di QE, e la situazione è sempre la medesima.

jun2_wk_2018_006.png
Italia: visibilità molto limitata
jun2_wk_2018_001.png

Abbiamo scritto molto dell'Italia, per i nostri Clienti e in questo Blog. Oggi vogliamo soltanto aggiungere che la visibilità, dopo l'insediamento del nuovo Governo, è diminuita e non è aumentata, e questa incertezza viene e verrà amplificata anche dai media (immagine in apertura).

Ad oggi, risulta impossibile immaginare anche soltanto a dieci giorni quali saranno gli indirizzi e le scelte del nuovo Governo, cosa che ha un peso particolare sull'economia di un Paese nel quale le partecipazioni pubbliche alle Società private sono più elevate rispetto alla media dei Paesi Sviluppati.

Il nodo Cassa Depositi Prestiti (grafico qui sotto) sembra essere il primo che il nuovo Governo dovrà affrontare, e da lì riceveremo indicazioni concrete anche sul resto.

In assenza di queste indicazioni concrete, chi vi suggerisce di prendere una posizione netta sull'Italia (che non sia semplicemente protettiva del capitale) vi spinge solo ad un salto nel buoi, che noi vi suggeriamo di evitare. E' poco professionale dare consigli, se non si sa di che cosa si sta parlando.

jun2_wk_2018_005.png
Perché sarà facile (parte 7)
jun1_wk_2018_019.png

Tutte le cose umane hanno una fine, diceva un grande saggio.

La normalizzazione che si è già avviata nel 2018, e che ci porterà lontanissimo dalle assurde esagerazioni subite dal 2017, ha già prodotto conseguenze visibili sia in Borsa sia sui rendimenti delle obbligazioni.

Noi, come già scritto, siamo dell'opinione che ciò che abbiamo visto sino ad oggi è ben poco, rispetto a ciò che ci attende.

Come abbiamo visto per i BTp, ma su una scala ben più ampio, ci si deve rendere conto che alcuni aggiustamenti non sono evitabili: ad esempio, quello del quale si scrive nell'immagine sopra.

Le conseguenze? Dovrebbero essere ovvie, specie se associamo il dato più sopra con il fatto che le Banche Centrali sono costrette a chiudere con il QE.

Quante cose finiscono, in questo 2018!

jun1_wk_2018_025.png
Come investitori, come dovremo accogliere il Governo del Cambiamento? (parte 10)
jun1_wk_2018_009.png

Leggete con un po' di pazienza i dati del grafico qui sopra: sono le variazioni di prezzo di quattro BTp nelle ultime due settimane. Notate bene, stiamo parlando di BTp A DUE ANNI, di titoli a breve termine,

In questo caso, ci sentiamo di insistere: NON è importante dove hanno chiuso, se in rialzo oppure in ribasso. NON è importante, ripetiamo, per voi investitori.

NON è importante perché ci sono stati interventi esterni (BCE) a "sporcare" i prezzi: e queste interferenze hanno SOLO effetti di breve durata. 

Ciò che a voi serve davvero, di questo grafico, è comprendere quanto POSSONO essere ampie le variazioni dei prezzi dei titoli e delle quote dei Fondi Comuni che, eventualmente, avete nei portafogli.

Poi, provate ad immaginare ciò che POTREBBE succedere nelle prossime settimane (sotto, qualche previsione da Societé Generale nel weekend). E stimate ciò che POTREBBERO perdere i titoli e i Fondi Comuni che avete nei portafogli.

Si fa in questo modo, la gestione del rischio di portafoglio.

jun1_wk_2018_015.png
Quei dinosauri in via di estinzione (parte 1)
jun1_wk_2018_006.png

Chi ci segue da più tempo, ricorderà forse che nel maggio del 2015 in questo Blog scrivemmo del destino delle grandi banche di investimento globali, spiegando ai lettori le ragioni per le quali Recce'd prevede non solo una diminuzione del potere di indirizzo dei mercati finanziari da parte delle banche di investimento, ma anche la loro progressiva sparizione dal panorama internazionale.

Non servono a nulla, e non producono alcun valore aggiunto: questa è oggi la realtà, confermata anche da dati trimestrali di bilancio che sempre di più fanno coincidere la profittabilità con i margini di intermediazione sui mercati finanziari.

Margini che, come sapete, esistono soltanto per il ruolo di monopolio garantito a queste banche globali da autorizzazioni amministrative, ovvero protezioni di tipo governativo alle loro posizioni di controllo sugli scambi di strumenti finanziari. 

Oggi è il caso di scriverne, perché la Amministrazione Trump è al lavoro per eliminare le Leggi introdotte dopo la Grande Crisi Finanziaria del 2007-2009 che fece scrivere di Grande Depressione globale. Come scrive il New York Times, si ritorna al Selvaggio West.

Mossa molto rischiosa, alla quale questa Amministrazione viene costretta dai legami, documentati, tra l'Amministrazione stessa e le grandi banche USA.

Il rischio di instabilità globale quindi aumenta ed aumenterà ulteriormente: e proprio in questi giorni, la drammatica caduta del titolo Deutsche Bank che vedete in alto ne è il simbolo  più evidente.