


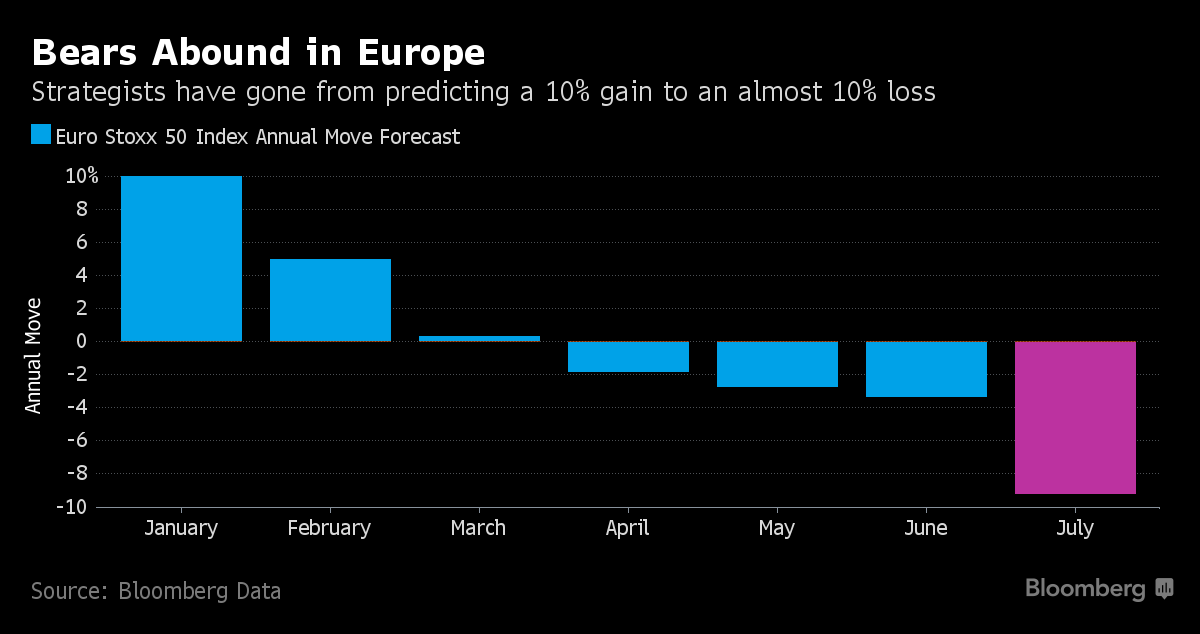
Nel primo Post, due giorni fa, vi abbiamo spiegato con un grafico dove andrà lo S&P 500. Oggi ci dedichiamo all'Europa: volete sapere perché il DAX stamattina 14 luglio, a venti giorni da Brexit e prima della riunione della Bank of England (rischio!!!) vale 10.100 punti? E vi chiedete dove andrà nelle prossime settimane? E' tutto nel grafico qui sotto, e nello "effetto FOMO" di cui questa mattina abbiamo scritto ai Clienti nel nostro The Morning Brief. Semplice.
Molti gestori, molti commentatori e molti analisti, ogni giorno più in difficoltà (evidente) a confrontarsi con nuovi mercati finanziari che non capiscono più (da molto tempo) si aggrappano al vecchio armamentario dei disegnini e delle formulette che insegnavano a scuola, quei disegnini che raccontano che tutto il mondo è perfettamente ordinato, che il rischio sale con il rendimento, e che quindi la gestione di portafoglio è una cosa da bambini, semplice e spiegabile in cinque minuti.
Non è vero, ovviamente: o meglio, sono semplificazioni degli anni Cinquanta, che le Reti di Private Banking e le Reti di promotori, ma anche molti consulenti indipendenti, propinano ai loro Clienti perché non sanno fare di meglio. Ed infatti, coi mercati ci prendono ... di rado.
Il simbolo di questo vecchio armamentario analitico è la DIVERSIFICAZIONE: che ancora oggi, nelle scuole di Finanza viene presentato come "lo strumento base per la gestione del rischio".
Che cosa si intende, in questo contesto, per diversificazione? Mettere nel vostro portafoglio un po' di tutto, con percentuali più o meno prefissate. Così, il consulente ed il gestore se ne lava le mani: se gli chiedete "perché c'è questa posizione nel mio portafoglio?", lui non dovrà convincervi con l'analisi, tanto "serve per la diversificazione", e fine del discorso.

Naturalmente non funziona, per nulla: la vera DIVERSIFICAZIONE è quella che fa riferimento alle fonti di rischio, e non è "metto un po' di Giappone, un po' di Stati Uniti, un po' di Sud Africa ed un po' di Emergenti". Perché poi magari si muovono tutti insieme, come è successo nelle ultime quattro settimane, e quelli della "diversificazione" si sono fregati da soli.

Investire sulla base di semplici regolette da libro di scuola, e senza capirne di gestione del portafoglio, è impossibile: come per qualsiasi altra professione. Forse l'investitore farebbe bene a diversificare, si: nel senso di cambiare interlocutore.

Pochi giorni fa, in questo Blog, abbiamo richiamato la vostra attenzione sull'aumento di capitale MPS della fine del 2013, e su tutte le baggianate che furono scritte e dette per sostenerlo: da alcuni male informati, da altri incompetenti in materia di investimenti e finanza, infine da altri che semplicemente volevano ingannare gli investitori.
Gli atteggiamenti che ritroviamo, dopo quasi tre anni, sono i medesimi: si cerca di creare un clima favorevole con un coro di opinioni e commenti che puntano a confondere le idee dei risparmiatori e mai a chiarire la sostanza delle questioni.
In questo, il risparmiatore italiano è penalizzato: dal dovere sempre affrontare una informazione (che gli viene portata dalla stampa, e poi dai TG, e poi che viene cavalcata dalle Reti di vendita) che è partigiana, schierata, e che per questo distorce la realtà. Vi serve ancora un altro esempio concreto? L'esempio è anche questa volta MPS.
La banca senese è fallita da anni, il valore netto del suo capitale è negativo per miliardi di euro, tutto vero: ma allo stesso tempo vi pare che sia il solo problema da risolvere, nel nostro settore bancario? Eppure, sulla stampa, da dieci giorni c'è solo più MPS: tutti i giorni MPS, e sempre MPS in prima pagina, come se il problema fosse cambiato negli ultimi 10 giorni, quando al contrario c'è NULLA di nuovo. Con astuzia l'occasione è stata sfruttata per chiarire che il solo "vero" problema, il problema "isolato" (come dice anche il Capo del Governo) è MPS, perché è quello che attira maggiormente l'attenzione degli elettori.
Non leggiamo neppure più una riga sui mezzi già esauriti di Fondo Atlante, sulle due banche che ha salvato dal fallimento e di cui non sa assolutamente che cosa fare, sull'aumento di capitale insufficiente di Banco Popolare, sul perché mai l'attivo delle Poste (che sono i soldi dei Clienti delle Poste) debba essere utilizzato per salvare i soldi dei sottoscrittori di obbligazioni di MPS, o di Veneto Banca, o di Vicentina. Neanche una riga. Ci sembra di vivere in uno di quei telefilm americani, "Ai Confini della Realtà". Purtroppo però è tutto vero.
I termini della questioni li accenna, velocemente, La Stampa oggi:
Per Renzi la faccenda è scivolosa, e non solo per ragioni tecnico-finanziarie. A seconda di come evolve il caso, il premier si gioca l’umore (e i voti) di oltre cinquantamila sottoscrittori di obbligazioni Mps, dei contribuenti che pagheranno per il salvataggio, e dei diecimila rimasti impigliati dal fallimento di Etruria e delle altre tre banche. Letizia Giorgianni, presidente dell’associazione delle vittime del decreto salva-banche (si autodefiniscono così) batte il piede per terra: «Rischiamo di rimanere gli unici azzerati». Secondo le indiscrezioni che circolano in ambienti finanziari e di governo, lo schema di accordo fra l’Italia e la Commissione farebbe salvi i bond subordinati della clientela, in particolare chi nel 2008 sottoscrisse due miliardi e cento milioni di obbligazioni per finanziare la costosissima (e funesta per Mps) fusione con Antonveneta.
Altro che "bene pubblico", altro che "evitare la crisi", altro che "proteggere il risparmio". Questo non è il "salvataggio" del sistema bancario italiano, è solo la spartizione di quello che resta tra chi oggi è in posizione di potere.
Il "salvataggio" invece passa (e passerà) dal mandare via certe persone che oggi occupano ruoli di vertice, un rinnovo radicale nei Consigli di Amministrazione e anche all'ABI. E poi dalla chiusura di alcune Aziende bancarie fallite, con la Legge Fallimentare in vigore. Acquistare e detenere obbligazioni subordinate MPS, va detto chiaramente a quegli investitori, non era un'idea brillante, e si sapeva.
Ultima considerazione: obbligazioni di quella medesima qualità, ma con altri nomi, oggi, si trovano in misura abbondante nei portafogli di molte GPM e di molti Fondi Comuni obbligazionari che vanno alla "caccia del rendimento": lo sa la CONSOB, lo sa la Banca d'Italia, e lo sa benissimo gran parte del pubblico degli investitori. Non vorremmo trovarci poi costretti a salvare tutti quanti coi soldi pubblici.
Se siete tra quelli a cui il consulente ha suggerito di "sottopesare l'azionario", e magari persino di "vendere tutto", vi starete probabilmente facendo qualche domanda, oggi 12 luglio 2016, guardando i record a ripetizione in Borsa. In particolare, qualcuno si domanderà "e se va avanti così tutta l'estate, io che faccio con il mio portafoglio?".
Ai lettori che ancora non sono Clienti di Recce'd, noi possiamo offrire un aiuto concreto per uscire da quella sgradevole posizione, ed è molto semplice e per nulla costoso contattarci: nel frattempo, se volete capire che cosa sta succedendo, e perché le Borse fanno nuovi record, tutta la spiegazione è nel grafico qui in basso. A parole, noi ve la abbiamo data già in febbraio e marzo, e con un pochino di fatica potete recuperare i nostri Post di allora. Ne vale la pena.

TERZA NOTIZIA (oggi 12 luglio 2016 da Bloomberg):
The Federal Reserve resisted a recommendation by the International Monetary Fund that the central bank be willing to let inflation modestly exceed its target, saying such a move could be counterproductive to its objectives, an IMF report showed.
The IMF last month recommended the Fed accept “some modest, temporary overshooting” of its 2 percent inflation target, given the risk that price increases will slow and the central bank may have to reverse course after raising its benchmark rate in December for the first time since 2006. The IMF made the call in a June 22 statement following the fund’s annual review of the world’s biggest economy.
E' scritto dovunque, siete stati avvertiti: parlatene con il vostro advisor (private banker, promotore, ROBO, o come lo chiamate) e vedete un po' che cosa vi suggerisce di fare.