

Posts in Mercati oggi
La ritirata degli ottimisti e la liquidità dei mercati

Mentre si moltiplicano i segnali di "cautela" e prudenza" in arrivo dalle banche globali nelle rassegne di fine anno (oggi persino Credit Suisse annuncia di "avere una posizione 2016 sull'equity che è la meno esposta dal 2008"), altri si preoccupano di questioni di maggiore sostanza. Un esempio è un articolo pubblicato oggi da Mohamed El Erian, che si concentra sui rischi crescenti che derivano dalla divergenza tra Fed e BCE. Oltre ai rischi di volatilità, indotti da una strisciante "guerra dei cambi", El Erian mette in luce i rischi che derivano dalla minore liquidità di tutti i mercati finanziari (provocata proprio dalle operazioni di QE) con le seguenti parole

sharp movements in interest rates and exchange rates can cause volatility in other markets, most notably for equities. Because regulatory controls and market constraints have made brokers less able to play a countercyclical role by accumulating inventory on their balance sheets, the resulting price instability is likely to be large. There is a risk that some portfolios will be forced into disordered unwinding. Furthermore, the central banks’ policy of curtailing so-called “volatile volatility” is likely to be challenged.

Le parole di El Erian significano quanto segue: la volatilità (inevitabile) di cambi e tassi che verrà innescata dalla divergenza tra Banche Centrali si allargherà, in forme ancora più ampie, anche ad altri comparti del mercato finanziario, che soffrono dei problemi di liquidità di cui abbiamo già detto. E vista l'esistenza di problemi come questi, fare previsioni su come finirà il 2016 per le Borse è soltanto un gioco della fantasia: ciò che farà invece la differenza, per i vostri portafogli, è seguire con attenzione e da vicino l'evoluzione delle politiche e dei dati.

Torniamo in chiusura, con un accenno, a Credit Suisse, Morgan Stanley, Societé Generale, Goldman Sachs e le altre banche globali che all'improvviso adesso sono tutte "prudenti": se tutti diventano prudenti nelle medesime settimane, c'è da domandarsi 1) a che cosa serve? a quale Cliente serve sapere cose che sanno tutti e nel medesimo momento? 2) che impatto avrà questo atteggiamento del "consenso" sui mercati, se adesso nessuno compra più nulla? 3) ma come hanno fatto ad accorgersene tutte a dicembre 2015, che le valutazioni di Borsa non sono attraenti, le obbligazioni a basso rating sono rischiose, la crescita economica non è forte, i rischi internazionali sono elevati? Ma sei mesi fa, non si sarebbe dovuto lavorare di più e meglio sulle ragioni che sostenevano quel (artificiale) ottimismo del "consenso"? A chi servono strategisti come questi?
Mercati oggiValter Buffo
Obbligazioni subordinate e rischio

E' di oggi 2 dicembre la notizia che il Governo italiano sta esaminando il dossier delle quattro banche soggette a salvataggio (Banca Marche, Banca Etruria, CariChieti e Cassa di Risparmio di Ferrara ) con particolare riferimento agli investitori "più deboli": questo perché ha fatto rumore la situazione di chi detiene le famose obbligazioni "subordinate", che in realtà sono un investimento ibrido più vicino all'azionario. Ed è per questo che quei detentori di obbligazioni ibride hanno semplicemente perso tutto: ora il Governo italiano si offre di valutare la posizione degli investitori "più deboli", perché "la natura dello strumento obbligazione subordinata poteva non essere perfettamente nota". Noi di Recce'd vorremmo invece che si intervenisse su quelli a cui "era perfettamente nota": ovvero chi negli ultimi anni ha spinto con forza su queste categorie di strumenti per andare alla "caccia del rendimento" (visto che "i BTp non rendono più nulla", come si dice spesso). A noi di Recce'd sembra più grave che strumenti di questa natura siano stati spinti a forza in GPM e Fondi poi girati al grande pubblico, solo per poter mettere alla fine del semestre un numero più alto nella casella "rendimento" senza il minimo riguardo per i rischi connessi. Comportamenti come questi, da parte di investitori professionali, sono una fonte di instabilità e di rischio sistemico, che si aggiunge naturalmente al danno per chi ci ha investito. Vi segnaliamo ancora una volta che è bene fare, subito, una verifica approfondita dei rischi, non ancora espressi, che oggi vi ritrovate nei portafogli obbligazionari (GPM o Fondi), rischi che potrebbero esplodere da un momento all'altro, come abbiamo scritto con dettagli in Post precedenti dedicati alle obbligazioni.

Mercati oggiValter Buffo
Un primo sguardo al 2016: cinque domande a cui rispondere subito (parte 4)

Nel terzo Post di questa serie (18 novembre) abbiamo sottolineato che è del tutto inutile, oggi, speculare sul destino 2016 del dollaro, del petrolio, della Borsa USA: al contrario, risulterà decisivo decidere già oggi "come reagisco se mi trovo di fronte agli eventi A, B, oppure C?". La vecchia asset allocation, quella che vi viene ancora oggi proposta da tutte le Reti, in caso di un evento imprevisto vi dirà quasi sempre di stare fermi, perché l'investimento "è di medio termine"; oppure al massimo di "tagliare del 5% l'azionario", come avete visto più e più volte in passato. Noi vi abbiamo mostrato, in un'altra serie recente di Posts (Dal titolo "Ma a che cosa servono?"), che il Nuovo Mondo in cui tutti oggi ci ritroviamo ad investire non ha più nulla in comune con quello degli anni Settanta, Ottanta e Novanta. Siamo e resteremo nel mondo RISK ON RISK OFF, e da qui deriva la necessità per tutti gli investitori di modificare la strategia, insieme con gli strumenti finanziari, insieme con gli interlocutori, i consulenti e gli advisors (ricordate le nostre 5 domande per il 2016?). Ci pare utile puntualizzare ancora su questi temi, prima delle due settimane che vedranno riunirsi la BCE, l'OPEC e la Federal Reserve oltre a una serie di dati macro che sicuramente avranno un impatto visibile sui mercati. Dopo di che inizierà il 2016: anno nuovo, e vita del tutto nuova.

Mercati oggiValter Buffo
Speriamo che finisca presto prima che sia troppo tardi (parte 3)

Come vi abbiamo già segnalato la settimana scorsa nel nostro daily che si chiama The Morning Brief, la situazione non è affatto chiara in Eurozona, a pochi giorni dalle decisioni di Draghi sul QE: ad esempio, pochi hanno messo in evidenza che i Bund fino a 5 anni “rendono” meno (in realtà in rendimento è negativo) di quanto “paga” (anche qui il rendimento è negativo) la BCE sui depositi delle banche commerciali presso la stessa Banca Centrale. Che senso ha questa cosa? Certamente ha una spiegazione razionale, che aiuta a capire come funziona questo mercato: i prezzi sul mercato non li fanno i sottoscrittori individuali di Bund oppure di BTP in banca, ma li fanno le stesse banche, che proprio grazie alla liquidità regalata dalla BCE hanno fatto crescere gli attivi, ed allo stesso tempo hanno ridepositato lo 80% della liquidità presso la stessa BCE. L'impiego della liquidità creata dal nulla deve per forza  (visto che crediti nuovi non se ne fanno) andare verso i Bund, senza alcun riguardo per i rendimenti, e questa concorrenza spiega i rendimenti negativi al di sotto degli stessi tassi BCE. Il mercato sa che le banche sono costrette a comperare, indipendentemente dal prezzo. Gli investitori finali sono semplici spettatori, e subiscono i danni di questa situazione perché poi si ritrovano questi titoli e questi rendimenti nelle loro GPM oppure nei Fondi Obbligazionari. Il mercato non solo è del tutto distorto, è evidentemente “drogato”: per gli investitori finali, i tassi negativi sono semplicemente un’assurdità (pagare per prestare denaro? chi lo farebbe? a che cosa serve?). Non si riesce proprio a capire con quale senso di responsabilità la BCE voglia accentuare ancora queste distorsioni giovedì prossimo. E poi dovete chiedervi chi pagherà in futuro il prezzo di queste pericolose distorsioni.

Mercati oggiValter Buffo
Speriamo che finisca presto prima che sia troppo tardi (parte 2)

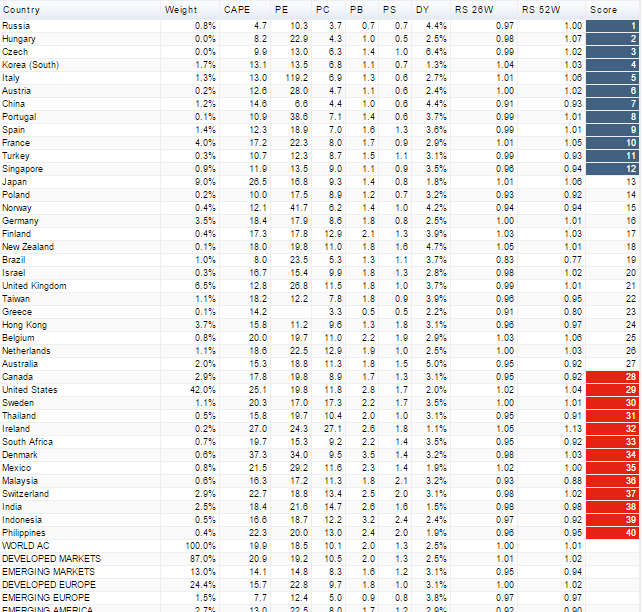
Nel primo Post di questa serie vi abbiamo segnalato che è necessario uscire al più presto dalla fase di "compiacenza" in cui si presta attenzione alle sfumature nella voce di Draghi invece che concentrarsi sulla realtà dei fatti economici: la nostra speranza è che se ne esca un modo controllato, e non per effetto dell'esplosione di qualche crisi (cosa che, peraltro, è più che possibile in questo preciso momento di mercato). fateci caso: nessuno parla più di "quanto valgono" gli assets in cui vi suggeriscono di investire: sembra che non interessi più a nessuno se c'è oppure non c'è valore in questo oppure in quell'investimento, ed invece tutti si sforzano di spingervi a "seguire il gregge" senza fare troppe domande. Per questa specifica ragione, vi potrà essere utile scorrere i dati della tabella che segue, che è aggiornata a fine ottobre: scorrete in particolare la quarta colonna, quella che riporta i rapporti tra i prezzi attuali di Borsa nei diversi paesi e gli utili generati dalle Aziende. Vedete con facilità che, a partire proprio dagli USA, siamo su un livello estremo (un P/E superiore 20 come quello che trovate in corrispondenza dei Mercati Sviluppati in basso nella tabella vuole dire che se tutto andrà bene riporterete a casa i vostri soldi in 20 anni: poi naturalmente resta da valutare il caso in cui le cose non andassero poi così bene ...), livello estremo che a voi verrà giustificato da qualcuno sulla base del fatto che"non ci sono alternative per investire", che è una grande bugia. Nessuno, e nessun calcolo razionale, vi può obbligare ad avere in portafoglio "un tanto di azioni ed un tanto di obbligazioni", quello è solo uno dei tanti modi di costruire un portafoglio, e precisamente il modo che consente di piazzare nei vostri portafogli le quote dei Fondi Comuni. Tenere Fondi equity in portafoglio con questi rapporti P/E è indicato solo a due categorie di investitori: quelli che sono fortemente convinti che l'economia reale è in una fase di forte accelerazione (in Recce'd non lo siamo), e quelli che amano rischiare l'osso del collo coi propri risparmi (non non lo facciamo). Nota finale: nella parte alta della tabella trovate i Paesi a più alto "rischio sistemico", perché le loro valutazioni fondamentali sono ovviamente più basse di quelle di USA, Germani, Regno Unito, Francia. Notate che tra questi Paesi "a rischio" si trova pure la nostra Italia.

Mercati oggiValter Buffo