Posts in Mercati oggi
Il più grosso rischio oggi? Risposta 2: forse è il Giappone

(questo è il secondo Post di una serie di quattro, dedicati al tema ai maggiori rischi per i mercati finanziari internazionali nel 2015, una serie che verrà completata nel corso di questa settimana)

Dalla riunione della BoJ della settimana scorsa è uscito un (ulteriore) ribasso del target che la stessa BOJ si è data per l'inflazione. La BoJ ha invece mantenuto inalterate le stime per la crescita del GDP. Il commento di alcuni media è stato molto severo, ed un ottimo esempio ci è fornito da Bloomberg (1 maggio): "After announcing that the BOJ was leaving rates unchanged, Kuroda held a press conference that was a study in cognitive dissonance. Although his 2 percent inflation target looks less and less achievable, he continues to exude economic confidence. Here are five Bloomberg headlines suggesting Kuroda is beginning to part ways with Japan's economic reality ".  Poi l'articolo procede con i cinque punti: a noi invece sembra importante notare quello di cui la BoJ non ha parlato la settimana scorsa, ovvero il cambio dello yen. Proprio due giorni prima della riunione, l'Associazione degli Industriali giapponesi aveva chiesto alla Banca Centrale di fermare la politica di "easing" monetario e di non fare scendere ulteriormente il cambio dello yen. Nella nostra esperienza professionale, non ricordiamo un episodio analogo: gli Industriali che chiedono di fermare la svalutazione del cambio. E' un dato forte, che misura la tensione che  oggi domina in Giappone: tensione che ha provocato di recente (lo ha scritto l'Economist lo scorso 11 aprile) una spaccatura tra il Governo Abe e la BoJ di Kuroda. Le cause della tensione sono state riassunte in modo efficace, cinque gionri fa, dal quotidiano Japan Times: "... even as investors have bid up Japanese stocks, deflation has made an untimely return. The BOJ’s main gauge showed inflation slowing to zero in February. In March, household spending dropped 2.9 percent, the 11th straight monthly decline. Wage gains remain stingy, a sign that spoils from the weak yen aren’t trickling down. And the disappointment over the slow pace of Prime Minister Shinzo Abe’s structural reform program is so widespread that Fitch’s decided Monday to downgrade Japan’s credit rating to “A” from “A+”. In buona sostanza, siamo di fronte al fallimento del QE giapponese, ed è già partito il rimbalzo delle responsabilità: in particolare, la BoJ lamenta di avere messo in gioco la proria "credibilità" (il fattore su cui poggia il potere stesso delle Banche Centrali di tutto il mondo) mentre il Governo non ha mantenuto gli impegni sul fronte del deficit pubblico e del debito (come vedete nel grafico sotto). A questo proposito ha scritto di recente Goldman Sachs:

... under an ‘extreme’ hard landing scenario (an abrupt return to a normal regime from the current BOJ commitment regime), both the forex and JGB markets could experience major shocks.

We see little sign that the 2% inflation target will be met in the near term. We expect core CPI to continue to slow down and believe the BOJ likely undertake further easing as early as July 2015. Even so, with the 2% inflation target looking out of reach, we think the BOJ will need to revise its 2% commitment out of concern that it may otherwise lose its credibility.

We forecast that the bank would eventually switch from a rigid 2% inflation target to more realistic one like a 1-2% band and start tapering from 2H FY2017, by which time the adverse effects of the second consumption tax hike is likely to have eased.

Oggi il problema della "credibilità" condiziona la BoJ, ma investe anche il QE come scelta di politica monetaria, e tocca l'intero Paese, che si trova nella quotidiana necessità di rifinanziare un debito pubblico superiore di due volte al prodotto nazionale. Una crisi di fiducia internazionale nel Giappone non sarebbe gestibile dalle sole autorità del Giappone, e si trasformerebbe rapidamente in crisi internazionale.

Japan_2015_Economist.png
Siamo nel 2015 ... oppure siamo tornati al 2014?

Chi investe in titoli, o fondi comuni, o comunque sui mercati finanziari, dovrebbe ogni giorno tenere l'attenzione verso i dati fondamentali: al di là dei trend e delle mode stagionali,il valore di tutti gli asset finanziari, siano essi azioni, obbligazioni o valute, dipende in modo diretto dal valore del sottostante, che è poi l'economia reale. Tutte le Banche Centrali del mondo non saranno mai in grado di sostenere per un tempo indefinito i mercati finanziari su livelli non coerenti con le economie reali: prima o dopo, arriva il tempo della verifica e l'edificio dell'ottimismo forzato crolla in pezzi. Date uno sguardo ai dati pubblicati ieri mattina, 1 maggio, per la Cina (indici PMI), ed a quelli pubblicati nei giorni precedenti per gli USA e il Regno Unito (il GDP in entrambi i casi). Abbiamo già detto addio, e siamo solo a fine aprile, alla "accelerazione della crescita nel 2015". Non ci sarà: si trattava, di nuovo, di "wishful thinking".

Ci resta quindi solo l'Eurozona, sulla quale quest'anno (come già era nel 2014) si concentra l'ottimismo dell'industria che vende Fondi Comuni, e dell'industria dell'intermediazione in titoli (le banche di investimento, che agiscono come una sponda). Il tipico argomento di queste grandi Reti di vendita (e delle "bubble tv" come CNBC ad esempio) può essere esemplificato da queste parole:

“I’m really optimistic,” said Gilles Moec, chief European economist at Bank of America Merrill Lynch and a former Bank of France official. “We’ve had a number of false starts in the European recovery, but this time the recovery has legs.”. (...) Credit for the revival, mere weeks after talk was rife of deflation, is due in part to European Central Bank President Mario Draghi’s successful navigation of German opposition to quantitative easing.

Fa sorridere (molto amaramente) il fatto che si rileggono oggi le identiche frasi che si ascoltavano solo 12 mesi fa: frasi che fanno leva sull'ottimismo dei semplici che ripetono che le cose non potranno che migliorare, anche se ad oggi non abbiamo un solo dato per confermarlo (andate a rivedere gli ultimi dati per la produzione industriale e le vendite al dettaglio pubblicati in Germania, il Paese che più di ogni altro beneficia delle politiche monetarie estreme). Gli ottimisti di mestiere sono quindi costretti ad aggrapparsi ad argomenti fragili e scontati come quelli che seguono:

Perhaps the biggest impact of looser monetary policy has been on the euro, which even after its recent gains is still more than 10 percent lower on a trade-weighted basis since a year ago. A cheaper currency is a boon for exporters such as Germany’s Continental AG. Europe’s second-biggest maker of car parts raised its 2015 sales forecast on Thursday as currency effects contribute to revenue. A plunge in the price of oil since mid-2014 -- boosting spending power and cutting import costs -- and falling bond yields have added to the economic supports.

Ora che tutti e tre questi elementi (la debolezza del'euro, il calo dei rendimenti obbligazionari e soprattuitto il calo del prezzo del petrolio) sono stati messi in discussione dai mercati, su che cosa si fondano le aspettative degli ottimisti "tifosi di Draghi"? Noi di Recce'd abbiamo chiarito (mesi fa, nel pieno del rally di tutti i mercati) che non saremmo andati dietro a queste opinioni interessate, la cui fine nel 2015 sarà la stessa (a nostro parere) che già fecero nel 2014. Vi invitiamo a ricordare certe facce preoccupate che si incontravano nei salottini e nei corridoi ad ottobre, solo sei mesi fa: non si trovavano più ottimisti in giro, non c'erano Cuor di Leone coraggiosi che dicessero di andare "lunghi a manetta" quando l'indice di Milano stava a 18500 punti. Quindi, fate una grande attenzione ai vostri investimenti e soprattutto a certi consigli interessati, dati dai "tifosi di professione".

142 miliardi di euro bruciati?

Abbiamo preso a presttito da Bloomberg il titoli pubblicato oggi, 2 maggio, a commento di una settimana molto pesante per le obbligazioni, ed in particolare per le obbligazioni in euro. Scrive oggi Bloomberg:

Investors revolting against negative yields in Europe wiped 142 billion euros ($160 billion) off the value of the region’s government bonds this week, heading for the biggest selloff since at least October 1993. With Bill Gross and DoubleLine Capital’s Jeffrey Gundlach among investors saying its time to sell bunds, the value of European bonds dropped to 5.75 trillion euros Thursday, the least since March 4, Bank of America Merrill Lynch data show. Germany’s 10-year yields completed their biggest two-day climb since November 2011 as signs of euro-area inflation prompted traders to pare bets the European Central Bank’s quantitative easing will drive up prices on the continent’s benchmark debt.

Chi avrà la pazienza di rileggere quanto abbiamo scritto circa un mese fa, in questo Blog, sulle obbligazioni, sa già come la pensiamo noi di Recce'd: non è stata distrutta ricchezza, ma semplicemente perché quella ricchezza non era mai esistita. Era ricchezza fasulla, ricchezza su carta: l'aumento di valore delle obbligazioni (la discesa dei rendimenti) era artificiale. I prezzi non erano saliti per effetto di un miglioramento delle condizioni dei creditori, oppure per un miglioramento del quadro macroeconomico: i prezzi erano saliti solo per una strozzatura dei mercati, per un artificiale compressione esercitata da un singolo operatore. Che poi era la Banca Centrale: ma questo è un fatto che ha zero importanza, quello che è importante è che i prezzi non erano saliti per un mutamento delle condizioni della domanda e del'offerta. E perciò, si trattava di prezzi facilmente reversibili: nell'arco di poche sedute, come avevamo scritto.

Ma a nostro giudizio non sta qui il punto principale: quella su cui noi investitori dobbiamo riflettere, con la massima attenzione, è quello che vedete nel grafico qui sotto: dal 22 gennaio ad oggi, il QE di Draghi non ha lasciato alcun effetto sul prezzo dell'euro contro USD (la linea azzurra), né sul prezzo del BTP (la linea rossa9. I Bund, addirittura, sono scesi di prezzo (saliti di rendimento: la linea blu scuro), e resta solo un rialzo del 7% dell'indice Euro Stoxx 50 a testimonianza della euforia facilona di febbraio e marzo. Come avete letto in un nostro Post precedente, gli interventi di BCE e BoJ hanno, di fatto, agito da "salvataggio" per azioni ed obbligazioni corporate, ma dopo il salvataggio, se non arriva il risanamento, si torna punto e daccapo. E infatti: chi ha comperato Bund decennale il 23 gennaio, oggi 2 maggio è in perdita! E da settimane le obbligazioni corporate in Eurozona stanno perdendo di prezzo. e insieme a loro i portafogli di quelli che investono nei Fondi Comuni Obbligazionari.

La domanda oggi è: dove è finito l'effetto-QE? La Banca Centrale ha ancora il controllo sui mercati obbligazionari? Oppure, e nonostante i 60 miliardi di acquisti mensili da parte di Draghi, è già partita "la rivolta" dei risparmiatori? La volatilità vista fino ad oggi, 2 maggio, potrebbe essere solo una prima avvisaglia di quello che sta per arrivare. Volete sapere perché? Provate ad immaginare gli effeti provocati dalle recenti violente oscilalzioni dei prezzi delle obbligazioni sui portafogli titoli delle banche, oggi tutte disperatamente "lunghe a manetta" e esposte su titoli obbligazionari di qualità media e bassa. E rileggetevi anche il nostro Post precedente a questo.

Il più grosso rischio oggi? Risposta 1: forse sono le banche

Abbiamo già scritto in questo Blog di una calma solo apparente, di una tensione che cresce e che potrebbe sfociare in episodi di elevata volatilità entro breve. Da oggi, affrontiamo in una rassegna i quattro maggiori rischi per la stabilità dei mercati finanziaria in questa primavera del 2015. Prendiamo uno spunto dal sito Soldi On Line, che ogni mattina pubblica il nostro Morning Brief dopo le 11. Su questo sito si leggeva tre giorni fa a proposito di della più grande banca italiana "Messina, anche ieri, ha ribadito che IntesaSanpaolo è la banca leader mondiale per crescita del prezzo di Borsa: un anno fa il titolo valeva 2,4 euro, ieri ha chiuso (in rialzo del 2,6%) a 3,15 euro sulla scia di un piano d’impresa varato a marzo 2014 che promette 10 miliardi di dividendi in quattro anni.". Si potrebbe suggerire a Messina di andare a rivedere il grafico del prezzo del suo titolo, per constatare che il 100% di quel rialzo da lui citato è stato provocato, unicamente, dagli annunci di Draghi sul QE (il 2014 è stato un anno molto molto deludente per il titolo Intesa, come in generale per i bancari). Ma non è certo Banca Intesa, né alcuna altra banca italiana, a determinare le tendenze in Borsa dei titoli bancari: in un mercato azionario sempre più globalizzato, e quindi integrato, i trend sui titoli bancari li decidono i grandi gruppi internazionali. Ed è per questo che, a quattro giorni di distanza, ci sembra necessario riaccendere i riflettori sui risultati comunicati al mercato domenica scorsa, 26 aprile, dal colosso tedesco Deutsche Bank. Per i tre giorni successivi, sul mercato si è parlato soprattutto della qualità di quei numeri: che  erano buoni, anzi ottimi sul fronte del trading (record di profitti) ma venivano poi schiacciati verso il basso dal peso di alcune multe che Deutsche ha dovuto pagare per avere manipolato il mercato. Un resoconto completo lo potete leggere a questo indirizzo web: http://www.nytimes.com/2015/04/28/business/dealbook/deutsche-bank-reorganization.html?_r=0 . Come investitori, dobbiamo chiederci: perché tanta attenzione e una così profonda sensazione, visto che di certo le multe non erano certo una sorpresa per gli investitori? Citiamo qui un commento di David Wiedner, che riportiamo in modo molto ampio perché aiuta a capire meglio la questione: "Deutsche Bank, in the most recent example, can’t stop its addiction to risk taking. (...) Financial stocks have historically been the first to rally in a bull market. They’ve been the leaders. This time they’re the laggards by a wide margin. (...) It shouldn’t be that way. Banks seem poised to take advantage of a growing economy, stronger spending, higher employment and a stable, if uneven, housing market. For the few who hold banks stocks, the question becomes: Given all the good news, why isn’t anyone else joining the party? For the answer, those investors need only look to the shake-up at Deutsche Bank AGto understand how and why banks continue to flail away at producing consistent earnings that inspire investor confidence. (...) The bank said Monday it would try to meet a 10% annual return on equity target. That was down from a 12% target, which is down from a 25% target a decade ago. And with that, the bank basically erased 10% off its market value — value already diluted after the bank raised nearly $9 billion in a dilutive stock issue last year. (...)  Why does Deutsche Bank, or any bank, keep doing this? Why do they push for deregulation, increase risk-taking, incentivize bad actors through bonuses, rack up profits, and watch it all go bust, only to pay big fines and cut back before rushing headlong into the markets again? (...) The pressure for bigger returns to employees and shareholders ultimately outweighs any interest in restraint. Consider the reaction Monday by investors who said the bank did too little to late, and alternately, were disappointed with the decision to cut. Banks’ boards and management simply can’t stand still. Even those that have done so successfully, eventually are tempted into the riskier waters of brokerage trading and investment banking.". Ecco: questo è uno dei nostri più "vecchi" argomenti, uno di quelli sui quali abbiamo le convinzioni più forti (perché supportate dai fatti).  Nonostante ormai sei anni di politiche monetarie estreme, ed estremanente favorevoli in particolare per i grandi gruppi bancari internazionali, queste grandi banche sono costrette a prendere ancora rischi poco o per nulla legittimi, e semplicemente per sopravvivere! Si tratta di vecchi dinosauri di un sistema che nel 2007-2009 è crollato, e che viene "tenuto in vita" in modo artificiale da politiche monetarie estreme ma non efficaci verso l'economia reale. Non producendo valore nei propri servizi, questi dinosauri sono (tutti) costretti a rincorrere i rischi: e molti di questi rischi il pubblico non li vede né li conosce, se non quando scoppiano i problemi. Non pensate neppure per un attimo che fatti come quelli del 2008-2009 non possano ripetersi perché oggi ci sono "migliori controlli": le Banche Centrali nazionali oggi (come allora) non sono capaci di valutare in modo critico le operazioni messe in piede dai desk delle banche internazionali. Alcuni banchieri centrali lo riconoscono: da ultimo, durante il weekend 25-26 aprile, Erkki Liikanen, membro del Consiglio Direttivo della BCE, che ha dichiarato ad Handelsblatt che "European Banks Still Have Problems (...) European  banks haven't done enough to separate proprietary trading and traditional banking business (...) Regulators must ensure that banks with implied government backing don't take excessive risks (...) Lower interest rates create risks of bubbles in financial markets. Central banks may need tougher or broader tools to fight bubbles.". Notate che questo è un programma di cose da fare in futuro, e non un elenco di cose già fatte. Problemi simili sono stati resi pubblici di recente anche con riferimento alle banche USA (potete leggere a questo indirizzo web: http://www.marketwatch.com/story/americas-biggest-banks-arent-ready-for-next-meltdown-2015-04-28) ed anche il mercato è consapevole di questi problemi, come si vede dal fatto che i costi di copertura (hedging) dei titoli bancari risulta in deciso aumento (come potete leggere a questo indirizzo web: http://www.bloomberg.com/news/articles/2015-04-27/this-is-why-the-cost-of-hedging-european-banks-stocks-has-soared). Per concludere il nostro primo intervento sui grandi rischi: forse, oggi, il maggiore rischio per la stabilità dei mercati finanziari, e quindi dei portafogli titoli di noi tutti, sono le banche, ed in particolare proprio le banche che operano anche come grossisti (investment banks) sui mercati finanziari.

Mercati oggiValter Buffo
Nasdaq ai massimi di sempre: ma è qui la festa?

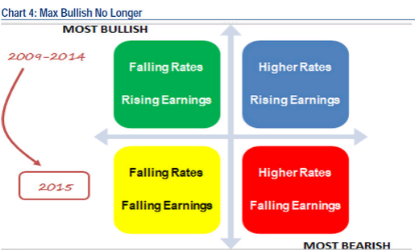
Chi ci segue da più tempo, conosce già il nostro modo di affrontare l'investimento: con grande attenzione ai dati cosiddetti "hard", ai dati di sostanza, e con minore attenzione ai trend, alle fasi di entusiasmo e depressione, e per finire con zero attenzione alle "mode del momento". Qualche volta ci costa, ma il più delle volte ci ripaga, e con gli interessi. Noi non siamo tra quelli che hanno festeggiato il nuovo record assoluto del'indice Nasdaq, lo scorso giovedì, e le ragioni di quesa cautela le abbiamo dettagliate in precedenti interventi (sia sul Blog, sia nei documenti che vengono inviati ai nostri amici Registrati ed ai nostri Clienti Sottoscrittori). Ne riscriviamo oggi per sottolineare il fatto che si sta allargando il numero degli scettici, ed in questo gruppo adesso c'è anche una parte degli analisti delle case di brokeraggio, anche chiamate banche di investimento, anche chiamate (da noi) reti di vendita all'ingrosso di titoli. Un esempio forte e significativo è arrivato giovedì scorso 23 aprile, da Bank of America Merrill Lynch (Michael Hartnett). Ve ne riportiamo i passaggi più significativi, di modo da rendere in pieno il significato originale. Si comincia con l'affermazione che le Banche Centrali nel 2015 hanno di fatto operato un vero e proprio salvataggio delle azioni e delle obbligazioni corporate: “Bulls can be thankful that the max liquidity/minimal rates backdrop (see chart below) has ‘bailed out’ equities and corporate bonds in 2015”. Al di là degli effetti di breve termine, in Merrill Lynch vedono questo "salvataggio" come un motivo di preoccupazione: "... no longer see conditions as “max bullish (...) the extreme level of monetary stimulus and ultralow rates could make for some periodic bouts of unsettling volatility in 2015.". Ed in particolare, vedono un forte rischio di una fase di "disobbedienza" degli investitori: "if the earnings recession continues, fears of default contagion take hold, or what they term “investor disobedience” (this occurs when central banks “tell the markets to do one thing and they do the opposite”) emerges, volatility is likely to spike.". E su questo punto, ci troviamo in pieno accordo (per una volta) con opinioni che arrivano dalla "sell-side" del mercato: persino le banche di investimento, qualche volta, giocano a carte scoperte.

Mercati oggiValter Buffo