Il disastro del Monte dei Paschi (parte 9): è "solo un po' incinta"

Era chiaro fin dal 2013, che i numeri che riguardano Banca MPS sono molto "volatili": ognuno li legge come crede, dal Consiglio della Banca alla Banca d'Italia, dal Governo alla BCE nei suoi stress test. Con astuzia, il Governo in carica per distrarre l'attenzione del pubblico ha messo sotto i riflettori i numeri più recenti usciti dalla BCE (8,8 miliardi di fabbisogno) .

Con una certa supponenza il Governo ha dichiarato, a mari e monti, che servono "solo 5,5 miliardi": quindi, abbiamo "fatto l'affare", risparmiamo. Anche in questo caso a noi è venuta in mente una barzelletta, quella di una ragazza che "è incinta, ma solo un po'". Il giochetto dei numeri è stucchevole, almeno per noi: non riusciamo a capire che differenza farebbero 2 o 3 miliardi in meno, visto che già tutti sanno che poi alla Banca non saranno sufficienti.

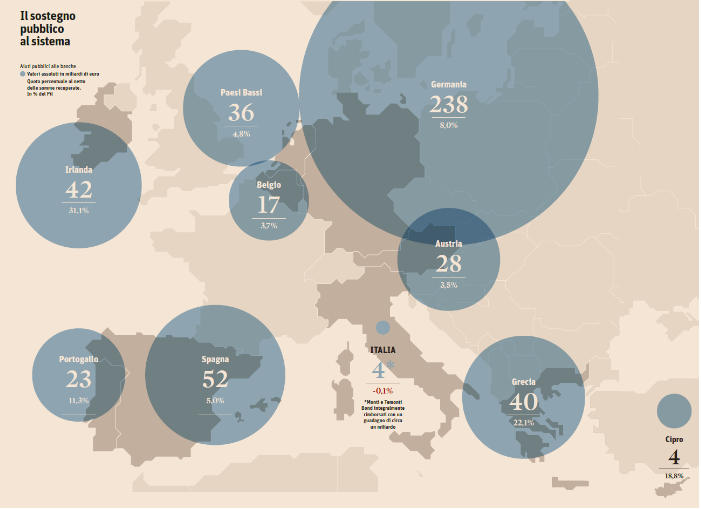
Eppure, sui numeri si continua e si continuerà a giocare: guardate ad esempio questo grafico, del Sole 24 Ore.

Si mischiano qui le mele con le pere, anzi meglio le mele e le patate, o forse le mele e i meteoriti, si rappresenta un Italia virtuosa e penalizzata, perché in Europa tutti, anche i più piccini, hanno messo soldi pubblici nelle banche.

Nulla è più falso di questa affermazione: i tempi sono diversi, i problemi sono diversi, le esigenze erano diverse, le modalità sono del tutto diverse. Aggiungete poi una cosa: con i soldi pubblici, perché la BCE è un Ente Pubblico, tutte le banche italiane sono state gratificate di un  aiuto improprio (di Stato) attraverso la rivalutazione fuori mercato dei BTp, che ha evitato per anni alle stesse banche aumenti di captale ai quali il mercato non avrebbe mai partecipato. Da questo punto di vista, nessuno in Europa (al Mondo) ha ricevuto aiuti più grandi. Notate bene che questi aiuti le banche italiane li hanno impiegati per andare avanti come prima, invece di mettere mano ad una radicale ristrutturazione del sistema, e ad una trasformazione in chiave di efficienza a partire dai Consigli di Amministrazione.

Ma che volete? Faceva e fa tuttora comodo a tutti disporre di "simpatie e parentele" nei consigli delle banche, in Italia come in Sud America. Per questo nessuno ha mai azzardato una critica delle banche più grandi (salvo scannare poi Etruria). E per questo leggere oggi che l'economista Zingales chiede a gran voce di sapere chi sono i Grandi Clienti che beneficeranno del salvataggio di MPS a noi fa solo sorridere. Arriva oltre il tempo massimo, questa richiesta: Zingales vive in America, d'accordo, ma scrive con frequenza sul Corriere della Sera, e poteva (doveva) svegliarsi prima se voleva davvero fare l'interesse dei suoi lettori. Oggi, ad esempio, lui potrebbe spiegare al mondo (ne ha di certo i mezzi e le capacità) perché il grafico qui sopra distorce la realtà dei fatti, e perché la TARP americana del 2009 e questo "pasticcio" italiano del 2016 (che qualche ex-Ministro definirebbe "porcata") c'entrano come le mele e le pere, ovvero le mele e i meteoriti.

Mercati oggiValter Buffo
Primo giorno del nuovo anno: da domani si torna ad operare

La fase di zucchero e miele, torrone e pandoro, sui mercati finanziari si chiuderà domani: da martedì, quando riapriranno i mercati negli Stati Uniti, si tornerà  a fare sul serio.

Per noi gestori e per i nostri Clienti, la prima settimana del 2017 sarà una settimana di verifiche: gli indici di mercato, in tutti i comparti, saranno messi alla prova da un flusso molto importante di dati, che si aprirà domani con gli indici PMI di Eurozona per culminare poi venerdì, che sarà il giorno della Befana solo per Italia, Grecia e Spagna, ma che per il Mondo intero sarà il giorno dell'occupazione NFP negli Stati Uniti. In mezzo, i Verbali della Federal Reserve ed anche i due indici ISM dagli Stati Uniti. E po dovremo valutare eventi come Trump e la Cina, Obama e la Russia, la OPEC e i Paesi Emergenti. (MPS non la abbiamo citata: e non è una dimenticanza).

Negli ultimi 10 giorni, in Recce'd abbiamo svolto un ampio, ed approfondito, lavoro analitico, per rivedere e calibrare, attraverso esercizi di simulazione, sia i rendimenti attesi, sia i rischi di ribasso (downside) di tutti gli strumenti che oggi sono presenti nei nostri portafogli modello, sia di tutti gli altri strumenti del nostro universo investibile, quelli che domani potrebbero entrare a far parte dei nostri portafogli modello.

Per dovere professionale, in Recce'd abbiamo anche letto tutti i documenti pubblicati nelle ultime settimane con titoli come "Outlook 2017" o cose simili da Case di Fondi e banche di investimento: la nostra intenzione era analizzare e riassumere, per poi proporre qualche spunto qui nel Blog ed un'analisi ampia e dettagliata ai Clienti via e-mail.

Non lo faremo: abbiamo rinunciato. Ci ha scoraggiati la noia, che alla fine ha vinto: una grande noia per l'allineamento di tutti (italiani e internazionali, banche di investimento e Case di Fondi, grandi e piccoli), tutti allineati e coperti come un gregge di pecore impaurite. E poi, una grande noia per le indicazioni, o meglio per l'assenza di indicazioni concrete: in queste pubblicazioni il 2017 è un anno piatto, e privo di eventi sui mercati, un anno nel quale nulla renderà e in cui nulla succederà.

Ovviamente, il nuovo anno non somiglierà per nulla a quanto viene raccontato in questi documenti. Questo è uno scenario del tutto irrealistico: e non staremo certo qui a fare l'elenco delle ragioni per le quali questo scenario piatto non regge, tutti i nostri lettori le conoscono.

Qualche lettore però si domanderà perché tutta l'industria ha scelto di allinearsi dietro ad una visione delle cose così poco realistica. La spiegazione è che questi documenti sono strumenti che non devono aiutare voi che ci leggete, gli investitori, nelle scelte di composizione di portafoglio. Questi documenti vengono concepiti e realizzati come supporto per le truppe di vendita, i venditori dei famigerati "prodotti finanziari", i cosiddetti bankers: a vendere, ma soprattutto a "tenere fermo il Cliente, non farlo vendere", per continuare ad incassare commissioni che vanno dal 3% al 5% annuo.

Abbiamo deciso quindi di evitare di farvi perdere tempo: fidatevi di noi, dentro a quel "Outlook 2017" c'è il nulla. Per fortuna, da domani si torna a fare sul serio questo mestiere.

Mercati oggiValter Buffo
Il disastro del Monte dei Paschi (parte 8): una storia che è appena cominciata

Chiariamo ancora una volta: sul piano operativo, sul piano delle performances, sul piano della gestione del portafoglio, del destino di Banca Monte dei Paschi a Recce'd importa NULLA: una azienda da decenni gestita in modo pessimo e per fare favori personali, azeinda a piccola capitalizzazione, azienda locale. La terza banca italiana? Nei sogni forse ... sul mercato conta ZERO. Le ragioni per le quali Recce'd ha dedicato questa serie di otto Post alle vicende di MPS sono tutte rivolte al futuro: perché ci saranno ALTRI casi di questa natura, e non solo nel settore bancario. E poi, per noi investitori, ci sono lezioni importantissime da ricavare: ad esempio, sul ruolo dei mezzi di informazione. Ed infine, c'è la nostra simpatia, e supporto, agli investitori truffati e ai dipendenti (la maggior parte, ma non tutti) in buona fede. Dipendenti e collaboratori oggi ricattati con lo strumento della paura. 

Peccato, perché solo dipendenti e collaboratori potrebbero fare svoltare verso il meglio questa situazione: con una pubblica assunzione di responsabilità. Loro dovrebbero parlare, e tutto il giochetto che si sta tentando di montare in un attimo salterebbe.

Ma ora torniamo alla stampa, alla quale dedicammo pochi giorni fa il terzo Post di questa serie, per documentarne il ruolo, attivo e non marginale, nella vicenda. 

Leggiamo lo scorso giovedì su La Repubblica, a firma del vicedirettore Massimo Giannini (già conduttore di Ballarò alla Rai) che sulla vicenda MPS "mancano delle risposte". Questo articolo, che vi suggeriamo di leggere, è una lunga ed articolata denuncia. Ecco un estratto di quell'articolo, con i passaggi che Recce'd giudica più significativi:

Anche il nuovo premier, dopo aver varato il decreto salva-Mps, tira un sospiro di sollievo, come fece il vecchio premier il 22 novembre 2015, dopo aver varato il decreto salva-Etruria. Sollievo malriposto. Allora come oggi. Il salvataggio della banca più antica del mondo avrà costi enormi, ancora incalcolabili. (…) Per il resto, il ministro dice: "Non sono affatto pentito di aver sostenuto, nel rispetto del ruolo di tutti, l'operazione di mercato". Ma non era forse già chiaro a luglio che la "strada privata" avrebbe portato a un vicolo cieco? Si può considerare il licenziamento di un amministratore delegato come Fabrizio Viola, deciso con una telefonata fatta "per conto" dell'allora premier Renzi il 7 settembre, una mossa "nel rispetto del ruolo di tutti"? O qui non c'è forse una clamorosa invasione di campo della politica, che invece di salvare la banca quando le condizioni lo consentivano si è avventurata in un'improbabile "operazione di mercato"? (…) E poi, più in particolare sull'affare Mps: perché il Governatore della Banca d’Italia ripete dal gennaio 2013 che la banca "non ha problemi di tenuta ", mentre nei due anni successivi Viola è costretto a chiedere aumenti di capitali per ben 8 miliardi? Perché in estate non si oppone alla cacciata dello stesso Viola, decisa da Renzi il 6 luglio dopo una colazione di lavoro a Palazzo Chigi con il presidente di Jp Morgan, Jamie Dimon? Perché in autunno non si oppone al rinvio dell'aumento da 5 miliardi, che Renzi decide di spostare a dopo il referendum costituzionale del 4 dicembre, per evitare di dover mettere la faccia su un sicuro fallimento? (…) Da settembre, dopo la famigerata "telefonata di licenziamento" di Padoan, ai vertici Mps siede Marco Morelli, già dirigente della banca ai tempi di Mussari. Insieme a Jp Morgan e Mediobanca (finora curiosamente rimasta "al riparo" da critiche) è proprio Morelli a farsi garante della cosiddetta operazione "di mercato", cioe del reperimento dei 5 miliardi di capitali privati. Ed è proprio Morelli a ventilare fino all'ultimo la possibilità che grandi fondi esteri intervengano nella ricapitalizzazione, nel ruolo di "anchor investor", convincendo il Tesoro a rinviare fino all'ultimo un intervento pubblico su Mps che si poteva e si doveva fare almeno sei mesi fa. Dunque: quando e con chi ha parlato Morelli, tra i rappresentanti del fondo sovrano del Qatar? Quali sono stati i suoi interlocutori nel fondo gestito da George Soros? E quali offerte concrete aveva in mano, quando il 7 dicembre il cda della banca ha chiesto alla Bce una proroga al 20 gennaio 2017, per il closing dell'operazione? È il minimo che si possa chiedere a un manager che ha un compenso fisso di 1,4 milioni, superiore a quello del suo pari grado di Bnp Paribas. Per gestire la peggiore delle grandi banche europee, guadagna più di quello che guida la migliore. Come direbbero un Longanesi o un Flaiano: ah, les italiens...

Leggiamo poi venerdì 30, sulla prima pagina del Corriere della Sera, a firma (ancora) Giavazzi, quello che segue:

Il problema è che un intervento di queste dimensioni non ce lo potremmo permettere. Portare il debito pubblico da 133 a 134 per cento circa del Pil (questo sarebbe il costo di un intervento di 20 miliardi) non è ideale ma neppure drammatico: alzarlo di 5 punti rischierebbe invece di far salire il costo di tutto il debito. Ce lo potremmo permettere solo chiedendo l’aiuto dell’Europa attraverso il Mes, il Meccanismo europeo di stabilità, cosiddetto Fondo salva Stati. Cioè mettendo le nostre banche sotto la tutela europea. Con una differenza importante: il Mes non è un’istituzione comunitaria, cioè non è un braccio dell’Unione Europea. È semplicemente un accordo fra Stati, in cui ciascuno, e la Germania in particolare, ha diritto di veto. Questo è ciò cui puntano alcuni in Germania. Salvare l’Italia, che rimane uno dei primi mercati per le esportazioni tedesche, ma metterci sotto tutela. Possiamo evitarlo? La possibilità di non essere messi sotto tutela dipende quindi da che cosa ci aspettiamo accadrà alla nostra economia. 

Leggiamo quindi, grazie a questi due articolisti, che:

1.     il Governo italiano non ha affatto "chiuso", bensì piuttosto ha "aperto" la fase di crisi per Banca MPS

2.     che la Banca d'Italia per anni ha mancato nei suoi doveri istituzionali (verso la collettività) in questa vicenda

3.     che gli Amministratori di MPS hanno l'obbligo (anche sotto il profilo penale) di documentare  le informazioni che sono state fornite ai mercati, e dimostrare che non si trattava di false comunicazioni a mezzo stampa; ed insieme a loro devono essere chiamate a rispondere sia Mediobanca, sia JP Morgan; e subito, non tra cinque anni: oggi stesso, se l'Italia è ancora un Paese sovrano

4.     che è reale e concreta la possibilità di un "commissariamento" dell'Italia intera per effetto della cattiva gestione di MPS e della sua crisi.

A noi di Recce'd questi sembrano quattro punti molto importanti: così tanto importanti che in Recce'd ne scrivemmo mesi e mesi fa, in più occasioni. Sui giornali invece nulla: fino a fine 2016, non si erano accorti di queste cose, perlatro molto evidenti.

Ci fa piacere rileggere le nostre parole nei due articoli citati? No, per nulla: al contrario ci preoccupa molto. Recce'd fa un altro mestiere, non siamo giornalisti, e vorremmo potere utilizzare le informazioni che leggiamo sui quotidiani per migliorare e non invece peggiorare il nostro grado di conoscenza dei fatti, e quindi per fare meglio il nostro vero lavoro. Se persino noi arriviamo prima di La Repubblica e Corriere della Sera, c'è motivo di essere preoccupati sulla qualità dei mezzi di informazione.

Noi qui potremmo anche chiudere: tutto è chiaro, in queste parole e nel nostro commento. Essendo oggi il primo giorno di un nuovo anno, ci permettiamo un lusso che non ci concediamo mai. Parleremo dei massimi sistemi.

Lo spunto ce lo ha fornito un terzo articolo, pubblicato ieri 31 dicembre 2016, sempre su la Repubblica, dall’ex-Direttore Ezio Mauro. Articolo che, lo diciamo subito, a noi in Recce’d è piaciuto molto, perché a nostro parere illumina la delicatezza di un passaggio storico, sociale, politico che per il momento alla gran parte del pubblico sfugge ancora del tutto. Descrive il nuovo Mondo, un Mondo dove viviamo, e in cui investiamo i nostri risparmi.

A nostro parere però nel pezzo di Ezio Mauro c’è un grande errore, che proveremo poi a legare con quanto scritto qui sopra. Leggiamo insieme le conclusioni di Mauro:

 Il risultato è un deserto culturale, dove di fronte all’impatto devastante delle tre crisi e alla fatica della democrazia manca la capacità nella destra di governo e soprattutto nella sinistra di elaborare un pensiero alternativo alla cultura dominante, con il riformismo (ultima speranza politica della sinistra dopo la sconfitta del comunismo) che si è ridotto a pura tecnica di gestione, agitando il cambiamento per il cambiamento, proprio per mancanza di una vera ambizione culturale, senza il coraggio di immaginare e impersonare un’alternativa. Con il risultato che l’alternativa sembra possibile solo fuori dal sistema. Si capisce che di fronte a questo male della democrazia prosperino gli imprenditori del peggio, coloro che non pensano ai rimedi ma all’unzione, perché non si propongono come medici ma come becchini, dopo essersi nutriti della crisi che li ha generati. L’ultimo paradosso della democrazia è questa capacità di produrre col suo malessere - e garantire - le forze antisistema, nate tutte dentro il processo democratico, per una debolezza culturale e istituzionale della politica tradizionale, come i fiori del male. Gli untori della crisi rischiano di ereditarne gli avanzi, incapaci di convertire la rabbia sociale che eccitano e raccolgono in un progetto culturale nuovo, appagandosi soltanto di dare forma pubblica agli istinti e ai risentimenti: come se fosse possibile fare politica soltanto contro, senza mai qualcosa in cui credere. (…) La conseguenza più rilevante non è nemmeno la partita contingente per il governo. Ma è il rischio che la buona vecchia cultura liberale - e tanto più quella liberal-democratica - stiano entrando in minoranza nel mondo occidentale. Il pensiero liberale ha influenzato le culture di governo della destra moderata e della sinistra riformista, le istituzioni e le costituzioni nate nel dopoguerra. Si capisce che il populismo, alla ricerca mitologica di un anno-zero, voglia cancellarlo. La sua scommessa è la politica senza cultura: non l’abbiamo ancora provata, si chiama tabula rasa.

L’errore che Mauro commette, a parere di Recce’d, è questo: attribuire troppe responsabilità agli “untori della crisi”, invece di dedicarsi a comprendere cosa ha generato la crisi, che non è stata innescata dagli “untori”, vorremmo dire a Mauro: è stata creata, e poi amplificata, proprio da quelli che lei considera “i buoni”. E qui serve un esempio concreto, ed allora torniamo a MPS: Mauro parla di “buona vecchia cultura liberale”, ed è proprio qui che diventa del tutto evidente il suo errore, perché quella stessa cultura liberale a cui lui si richiama è stata da tempo messa in soffitta da “falsi liberali” che la hanno sostituita con una coltura marcatamente conservatrice, e per nulla liberale. La cultura liberale vuole, anzi esige, che aziende malate come MPS lascino il posto (fatti alcuni tentativi di rimetterle in piedi) ad aziende nuove e più sane, più giovani e più dinamiche, libere dalle zavorre del passato.

Bloccando questo ricambio, imponendo al di sopra del mercato che “le” banche debbano per sempre essere “queste banche che vendiamo oggi” (le MPS, ma pure le Mediobanca, e pure le JP Morgan), si è negato proprio il pensiero liberale. Un’economia liberale è in continua, e a volte rapida e violenta, evoluzione. Le economie Occidentali oggi sono mummificate, e in esse si aggirano in prevalenza aziende Zombie (anche in altri settori, ed anche nel settore dei mezzi di comunicazione quanti esempi si potrebbero fare?). Non è il populismo che vuole cancellare la cultura liberale: sono proprio quelli che sono stati favoriti dalle linee di finanziamento di MPS (oppure Unicredit, Intesa, Banco Popolare, fate voi lettori), non li hanno mai restituiti, in una logica del “meglio tirare avanti” e “mai cedere la posizione”, e che oggi hanno il terrore che si sappia, che venga fuori. Così hanno bloccato un intero sistema bancario: Mauro invece che guardare a Le Pen e Salvini dovrebbe cercare i nemici nella sua stessa squadra. Invitiamo Ezio Mauro a riflettere sul fatto che anche senza MPS (o Mediobanca) il mondo continuerebbe ad esistere, così come continuerebbe a funzionare anche senza La Repubblica, e come continuerà a funzionare anche senza Obama e Renzi. Nessuno è insostituibile, ed il mondo ha necessità assoluto da cambiamenti, rivolgimenti e trasformazioni che rendano le strutture più adatte alla Società che è in costante evoluzione. Senza MPS, Mdiobanca e Unicredit, l'Italia funzionerebbe forse meglio, e non peggio come sostengono i diretti interessati.

In questa chiave, risulta chiaro le critiche che partono ogni mattina verso l’Europa, la cui “eccessiva rigidità” metterebbe in pericolo questo “meraviglioso piano di salvataggio” sono solo argomenti strumentali, e spesso anche enormi sciocchezze scritte da soggetti che sono al minimo imbecilli, ed al massimo male intenzionati manipolatori della pubblica opinione. Per spiegare il perché, utilizziamo ancora il recente articolo di Giavazzi per il Corsera, già citato:

Quello che manca nella posizione del governo è il senso della drammaticità di queste decisioni. Palazzo Chigi e il ministero dell’Economia gestiscono la crisi come se quelle che ci troviamo ad affrontare fossero tutte scelte normali. La gravità di un passaggio, pur necessario, come la nazionalizzazione della terza banca del Paese viene messa in sordina. Il tentativo comprensibile di tranquillizzare gli italiani si trasforma agli occhi tedeschi (e non solo) in una insopportabile leggerezza nell’affrontare i problemi: le banche, come la crescita, o le riforme ancora da fare.

Esatto: è proprio così, ed hanno ragione i tedeschi: è una leggerezza palpabile, insopportabile, ed irresponsabile (perché poi i costi li pagheremo noi).

Sono i tedeschi, in questo caso, a difendere gli interessi dei cittadini e risparmiatori italiani, con la nostra stessa politica, contro le nostre Autorità di settore e contro i nostri mezzi di informazione.


Mercati oggiValter Buffo
Un primo sguardo al 2017 (parte 8): una nuova industria del risparmio

La rivoluzione in atto da anni nel settore che produce servizi e prodotti per l'investimento e del risparmio sta accelerando di velocità ed intensità.

Si tratta di un tema di cui Recce'd vi ha informati per anni, ed allo stesso tempo di un tema che per i mezzi di informazione italiani, semplicemente, non esiste. Se stiamo a ciò che scrivono i mezzi di informazione italiani, tutto andrà avanti come è oggi per sempre.

Ed allora, abbiamo deciso di ritornarci: anche perchè nei di Recce'd ci aspettiamo, proprio nel 2017 qualche grosso "botto", qualche cambiamento molto visibile e significativo, che toccherà in modo diretto gli interessi di noi investitori, e poi anche gli interessi di promotori finanziari, di private bankers, di Reti di vendita, di SGR, di SIM e di banche, delle Autorità che regolano il settore, e anche della politica.

Vediamo intanto qualche dato sul 2016, così come è stato riportato dal Financial Times stamattina:

The number of new mutual funds launched in the US fell sharply in 2016, reflecting the crisis of confidence in active management and the shift by investors into exchange traded funds. The number of mutual funds shutting down has also jumped to levels not seen since the financial crisis, according to the latest figures from the research group Morningstar. The result is that the total number of US mutual funds is on course to fall in 2016 for only the fourth year out of the past 20. From 8,190 funds at the start of the year, Morningstar recorded just 8,061 at the end of November. The industry has only previously shrunk after large stock market sell-offs, but the reduced interest in mutual funds this year comes even as investors have enjoyed decent returns from stocks and bonds. The difference this time is that investors have absorbed years of data showing that most active managers fail to keep up with the passive, index-tracking funds which are more commonly available in ETF form

Vi chiediamo di osservare due cose:

  1. queste non sono opinioni di Recce'd oppure del Financial Times: questi sono dati
  2. queste sono cose già successe; questo è il passato. A voi invece riguarda ciò che capiterà in futuro: nel 2017, appunto.

La trasformazione dell'industria del risparmio, la deriva dell'industria dei Fondi Comuni tradizionali, e quindi delle Reti di vendita, è iniziata nel periodo 2007-2009. Le politiche di "asset reflation" hanno gonfiato a dismisura i prezzi sui mercati, e così hanno regalato a questo settore alcuni anni di sopravvivenza, ma è proprio questo il dato più forte e significativo: pur avendo ricevuto aiuti che non hanno precedenti nella storia (e del tutto impropri) dalle Banche Centrali, tutti gli asset managers e tutte le banche di investimento (da Credit Suisse a JP Morgan, da UBS a Goldman Sachs a Deutsche Bank) sono precipitati nella crisi, insieme con le loro strutture di "distribuzione di prodotti finanziari", siano esse fatte da private bankers oppure promotori finanziari.

Questa però, come dicevamo, è storia vecchia: è già successo, è il passato. Noi in Recce'd seguiamo con attenzione questa vicenda, per essere pronti a sviluppare il nostro business proprio come risposta alle crescenti difficoltà di questo settore. Ma al tempo stesso, seguiamo con maggiore interesse una second acrisi, parallela e contemporanea, quella dei Fondi Hedge, della quale scriveva proprio stamattina 29 dicembre 2016 Bloomberg in questo modo:

But Trump or no Trump, this year marked the beginning of the end of hedge funds as we’ve known them. Their investors are joining a growing revolt, spurred by years in which fund managers grew rich while producing little in the way of returns. In 2016, big money clients finally decided to bail. “Let them sell their summer homes and jets and return those fees to investors,” one New York City official said in a nod to the populist wave that swept Trump into the presidency.

Per noi investitori, è dunque arrivato il momento di chederci: "che cosa c'è, oltre i Fondi Hedge?". Beh ... ci sono tante cose, anche Recce'd, ad esempio.

Mercati oggiValter Buffo
Uno sguardo al 2017 (parte 7): "ci sono un tedesco, un francese e un italiano che ..."

Ci sono barzellette che ritornano sempre, come quelle di Pierino oppure quelle del nostro titolo. Anche in Finanza ci sono temi che tornano come quelle vecchie barzellette: e come quelle, da tempo non fanno più ridere.

Un esempio? Anche quest'anno c'è chi va in giro a raccontare che "le azioni europee saranno il migliore affare del 2017, perché sono rimaste indietro".

Nel grafico sotto, potete vedere che in effetti un divario c'è, tra la Borsa di New York e lo Stoxx 50: il periodo coperto è quello che va dal giugno del 2006 al giugno del 2016. In attesa di completarlo coi dati di fine anno, una cosa ve la possiamo anticipare: il divario si è ancora allargato.

Una persona di semplice buon senso si chiede a questo punto: perché tanta insistenza, per anni ed anni ed anni, su una scelta perdente, su un tema di mercato che lo stesso mercato non ha mai confermato, perché continuare a negare l'evidenza?

La risposta è semplice: la vostra Casa di Fondi ha solo prodotti che investono in azioni europee; la vostra SIM fa commissioni sulla compravendita di titoli europei; la vostra Rete di promotori oppure Private Bankers ha accordi di retrocessione molto più ricchi con Case di Fondi europee. Ecco perché ogni anno voi leggete a destra e sinistra che "le azioni europee sono un grande affare". Ed ecco anche perché non avete mai letto, neppure una volta, da quei medesimi signori un commento che spiegasse: "perché ci siamo sbagliati".

Sia detto per inciso, le azioni europee hanno perso anche nel 2016, e voi con loro: l'indice Stoxx 50 chiuderà l'anno probabilmente con un -2%, e solo grazie al rialzo superiore al 10% di dicembre, che poi è legato soltanto alla chiusura di posizioni SHORT. Senza questo rialzo in extremis, le vostre perdite sarebbero state molto più ampie.

Per carità di Patria, poi lasciamo da parte l'indice della Borsa di Milano, del quale Recce'd mesi fa aveva scritto: "evitate di perderci altro tempo".

Non ci sorprende quindi di leggere commenti come quello che riportiamo qui sotto:

For European stock investors, 2016 turned out to be nothing like what strategists had promised at the beginning of the year. Brexit happened and sent shivers through the markets for a while. The banking sector crumbled under negative interest rates. And the much-hoped-for earnings growth failed to appear. Against that backdrop and faced with rising populism, terrorism and elections in Germany and France, investors could easily be forgiven for turning their back on the region in the new year. But they shouldn’t, according to strategists. European equities look set for a solid 2017 as the continent’s stock markets start to catch up with the region’s economic recovery. “Bond yields and global economic momentum are two of the most important macro drivers impacting the performance of European equities, and both factors are now increasingly supportive,” equity strategists at Credit Suisse said in their year-ahead outlook.

Del ruolo puramente commerciale degli "strategisti" delle banche di investimento, come pure di quelli che scrivono per la SIM oppure per la Casa di Fondi italiana (copiando sempre dagli americani) Recce'd vi ha già chiarito, e da anni. In Italia poi il problema si presenta con una evidenza anche maggiore: le SIM e le SGR italiane hanno da tempo puntato sui prodotti "multibrand", anche per comporre i portafogli delle GPM; e si tratta di prodotti la cui esclusiva motivazione sono le commissioni di retrocessione che arrivano dalle Case di Fondi; e quelle che pagano di più sono le Case di Fondi Europee (anche svizzere) meno qualificate e marginali, i cui Fondi sono concentrati sui mercati europei. Ecco quindi che lo "strategista" è costretto a parlare bene di quello che è stato messo a forza nella vostra GPM, a prescindere dal rendimento (per voi) prevedibile, perché il rendimento che a lui interessa è quello delle retrocessioni.

Se ritorniamo sul tema è solo per una ragione: mettere in evidenza che proprio nella nostra Europa questo atteggiamento di "ottimismo artificiale" ha messo in passato, e metterà nei prossimi mesi, in pericolo la stabilità dei mercati finanziari, azionari così come pure gli obbligazionari. Eccovi un secondo esempio del modo di ragionare di questo "consenso":

And that’s why investors should consider diving back into Europe now while the region’s equities are still being punished for political fears. Even if those jitters persist, strategists note that a combination of fiscal easing, stronger economic growth and solid corporate profits should send stocks from the continent higher in coming years. “After declining for five years, we believe European earnings have now troughed and will grow 12% in 2017. This reflects a moderate improvement in global GDP growth, higher margins, a strong recovery in commodity earnings and a moderate rebound in financials’ profitability,” Morgan Stanley strategists said in a note. They also noted that European earnings have fallen by 30% since 2011 and remain 44% below their all-time high in 2007. Other strategists, including the teams for Citigroup, J.P. Morgan and Bank of America Merrill Lynch, also pointed to earnings growth as one of the key reasons why European stocks are poised to gain in 2017.

Questi estratti ci servono non tanto per affrontare con chi ci legge il tema dell'equity Europa 2017 (come i nostri Clienti sanno bene, noi siamo già posizionati da settimane), quanto per mettere in evidenza al lettore le modalità di funzionamento di una industria che è sì in decadenza, ma che allo stesso tempo ha ancora influenza sui flussi di fondi (acquisti e vendite) sui mercati finanziari.

Per questa ragione, quando in Recce'd decidiamo se tenere una posizione LONG, SHORT o NEUTRAL, lo facciamo anche sulla base della nostra quotidiana osservazione di certi commenti. In aggiunta, noi abbiamo una grande capacità di archiviazione, ed un'ottima memoria, grazie alla quale siamo in grado di riproporvi in chiusura un'ultima citazione. Attenzione però: questa è datata 4 gennaio del 2016, un anno fa, e che somiglia a quella famosa barzelletta "ci sono un tedesco, un francese e un italiano che ...".

Europe, rather than the U.S. or emerging markets, will be the best place to invest in 2016, according to forecasts from top investment banks. The region was marred by the trauma of the Greek debt crisis, fallout from China’s growth slowdown and the dramatic slump in commodity prices in 2015, but European equity markets still managed to outperform their stateside and emerging-market peers. That trend is set to continue into 2016, analysts say. “We think euro-area equities have scope to outperform U.S. equities in 2016, on the back of stronger [earnings-per-share growth]…more attractive valuations and [foreign exchange] support,” strategists at Deutsche Bank said in a note. “We like plays on the euro-area recovery that have not yet re-rated (banks, construction materials, staffing agencies) and beneficiaries from a further strengthening of the dollar (tech, pharma, airlines),” they added, saying stocks in those sectors don’t yet fully reflect economic improvement in the region.

Qualche lettore potrebbe osservare: "sia ma voi? Voi di recce'd, che cosa scrivevate 12 mesi fa?". Noi, che siamo molto più rigorosi, molto più trasparenti, e molto più professionali di loro, vi rispondiamo che è facilissimo: potete leggerlo semplicemente scorrendo all'indietro questo stesso Blog. La sfida che Recce'd già ha vinto è proprio questa: ed è per per questo che nessun'altro ha il coraggio di farlo.


Mercati oggiValter Buffo