Posts in Mercati oggi
Il momento della verità è molto vicino (parte 4)

Lo scorso 27 luglio scrivevamo, nel terzo Post di questa serie, di un 2015 in cui si sarebbe arrivati ad un giudizio definitivo sulle politiche "non convenzionali": i fatti degli ultimi 30 giorni, poi, hanno molto accelerato questo processo, tanto che dovremmo modificare il titolo della serie di Post in "Il momento della verità è già arrivato". Tra 18 giorni la Federal Reserve dovrà decidere a proposito di un rialzo del tassi ufficiali che solo pochi giorni fa era "pressoché certo", come ha dichiarato ieri il Vice di Yellen, Stan Fischer. I mercati si sono messi di mezzo, e ora la Fed dovrà dire al mondo, entro meno di 20 giorni, se si fa guidare dalle oscillazioni dei mercati oppure dall'andamento dell'economia (vedi il dato del GDP del secondo semestre, rivisto giovedì scorso al 3,7%). In ballo c'è un'impostazione della politica monetaria che risale agli anni di Greenspan (vedi la figura in basso, un articolo del 2000), e che è radicata nel profondo della psciologia dei mercati, come ha scritto il Wall Street Journal:

They assume that the Fed will always come riding to the rescue of the markets, as Fed Chair Alan Greenspan did so many times. You can’t blame them for believing that, because from 1987 to today, the Fed has reacted to nearly every market hiccough and tantrum by flooding markets with liquidity and reassurances. They’ve given the markets rate cuts, quantitative easing and promises that easy-money policies will continue for a long time, if not forever. This “Greenspan put” means investing in the stock market is a one-way bet.

Naturalmente, si tratta di una illusione: nessun mercato è, o diventerà, una "one-way-bet", per quanta moneta possano mai stampare le Banche Centrali. Il punto è che molti lo credono: a molti, poi, fa comodo crederlo (o fingere di) per spingere campagne di vendita di prodotti finanziari a rischio medio e alto. Ma, come abbiamo scritto nei precedenti Post di questa serie, il gioco ormai è svelato, e se le Reti di vendita restano allineate alle banche globali nello spingere per avere "un altro QE", si deve registrare che sono sempre più frequenti le critiche che arrivano dall'ambiente politico (campagna elettorale USA), dalle Autorità Sovranazionali (FMI e BIS ne hanno scritto più volte) ed anche dai massimi conoscitori della Finanza, come ad esempio John Cochrane, che ha scritto in settimana una frase che potrebbe fare da epitaffio per l'intera fase politica di manipolazione dei mercati finanziari, prendendo spunto dal devastante caos creato in Cina dalla Banca Centrale:

This story should also give one pause about the wisdom of "macro-prudential" policy, by which wise central bankers are supposed to presciently open and close the spigots of leverage to manage asset prices.


Mercati oggiValter Buffo
La Cina e la follia collettiva (parte 4)

Una sciocchezza è una sciocchezza: anche se fa parte del "common sense", il buon senso comune. Le due crisi finanziarie del 2000-2003 e del 2007-2009 hanno spaventato così tanto semplicemente per una ragione: nessuno, e meno di tutti le Banche Centrali, ne ha compreso le motivazioni. Allora, ma neppure oggi. Ed è per questo che, dopo la crisi, si è scelta la strada del "more of the same", ovvero di continuare a rifare, con una insistenza che sfiora l'essere ottusi, le stesse cose, le stesse politiche, gli stessi errori. Queste scelte si fondano sul common sense, su quel common sense che dice: "Se le Borse salgono, è un segno che tutto va bene". Questo common sense dopo viene ripreso, amplificato ed urlato, dai media: chi di voi non ha letto i titoli dei giornali su "quello che pensano i mercati" o sulla "reazione dei mercati", e persino "il giudizio dei mercati". Prendiamo un esempio tra tanti: oggi Bloomberg pubblica un articolo che è titolato così:

Rout Ruins Another August as Years of Peace End for U.S. Stocks

La scelta dei termini ("rovina" e poi "anni di pace") tradisce le intenzioni, e può essere ingannevole per il lettore: qui si attribuisce, implicitamente, un valore positivo alla "pace" ed un valore negativo alla recente volatilità. Nell'articolo, però, poi il giornalista scrive correttamente:

It’s either the start of a bear market or the restoration of normalcy in stocks that had gone almost four years without appreciable volatility. For professional investors, it was a reminder that chaos can happen in any season.

Il giornalista qui è chiaro: i mercati sono tornati, più semplicemente, verso la normalità: ma il pubblico degli investitori invece viene colto di sorpresa, perché gli avevano raccontato che non sarebbe successo mai più.  Al pubblico si devono dare solo messaggi "tranquillizzanti, perché qualche furbacchione ha pensato: "Ma allora: se faccio salire gli indici di Borsa, la gente penserà di stare meglio ed io senza troppo sforzo e solo spendendo parole posso risolvere i miei problemi illudendo il pubblico". Per questo siamo arrivati al punto in cui siamo oggi: ovvero al cosiddetto asset price targeting, con le Banche Centrali che fissano gli obiettivi di LIVELLO per i mercati finanziari. E' questa la sciocchezza di cui si parlava all'inizio: qui si commette un grave errore, perché il meccanismo del "wealth effect", l'effetto ricchezza, non è quello, e non è mai stato quello. Il vero "wealth effect" invece funziona come segue: PRIMA le cose iniziano ad andare meglio nelle variabili reali dell'economia, e solo DOPO le Borse salgono perché anticipano che andranno ancora meglio in futuro, e SOLO DOPO  scatta il wealth effect, perché il pubblico ha più fiducia nel futuro e quindi spende di più. Se Draghi o Kuroda o la Cina comprano la Borsa coi soldi delle tasse, o con soldi stampati nottetempo, il pubblico forse ci casca, ma solo per qualche settimana: e non spende di più perché sa che è una ricchezza artificiale. Lo vedete ogni giorno nei dati che vengono pubblicati per l'Eurozona, per il Giappone e soprattutto nei dati per i consumi degli Stati Uniti che crescono del 2% l'anno dopo un incredibile periodo di otto anni coi tassi di interesse a zero. Questi dati ci dimostrano che, per la nostra fortuna, il pubblico non è per niente ingenuo. E sarà questo che ci salverà dalla depressione economica in cui siamo precipitati già da 15 anni: non sarà il QE delle Banche Centrali, sarà invece la forza dei mercati che si auto regolano, la forza del pubblico che rifiuta le illusioni collettive. Ed anche se all'inizio si trattasse di una una forza distruttiva, è comunque meglio che procedere passo dopo passo verso l'abisso guidati da funzionari pubblici che fanno (da sempre) fatica a comprendere con la realtà dei mercati..

Mercati oggiValter Buffo
Rimbalzo delle Borse: che cosa c'è dopo? (parte 2)

In pochi sono in grado di sbilanciarsi oggi, sabato 29 agosto, su quello che ci aspetta la settimana prossima (Cina, dati USA per l'occupazione e BCE) o nel mese di settembre (Cina, Giappone, decisione della Fed sui tassi, crescita globale nel terzo trimestre). E' difficile, se non impossibile, dire come i maggiori indici (azioni, obbligazioni e valute) chiuderanno il mese di settembre e l'anno 2015: ad oggi, tutte le possibilità sono da prendere in considerazione, anche quelle che a inizio anno alcuni escludevano (Borse in calo, dollaro più debole, obbligazioni coi rendimenti ancora in calo). Questa prolungata e diffusa incertezza non può essere affrontata legandosi a schemi obsoleti (come la asset allocation statica), strumenti superati (come i Fondi Comuni long only) e Reti commerciali che impongono ai propri collaboratori piani di vendita centrati sui prodotti finanziari a margine più elevato. E' questo il momento giusto per cambiare, prima e non dopo che i danni si siano materializzati nei vostri portafogli.  In questo momento, più che stare a sentire chi vi dice "i mercati saliranno" oppure "i mercati scenderanno", occupatevi della vostra strategia, del MODO in cui investite il vostro patrimonio e degli strumenti che utilizzate. Qui sotto vi diamo alcuni suggerimenti, che potrebbero essere utili per affrontare gli ultimi quattro mesi del 2015 ed anche il 2016.

Un primo suggerimento che vogliamo ripetere qui è di diffidare di quello che altri hanno definito "ottimismo di maniera", un ottimismo che deriva dagli obiettivi di vendita e non da una attenta, scrupolosa e quotidiana analisi dei dati e dei mercati: "There had been too much certainty lately; too much money chasing too few stocks; too many market pundits and investment professionals confusing brains with a bull market. There’s a fault line under Wall Street — the fault is our greed, overconfidence, self-deception. Investments are sold, not bought — ultimately a bullish case is made so many times and becomes so widely believed, and the foundation quakes."

Secondo suggerimento: è del tutto sbagliato credere che tutte le fasi di ribasso dei mercati sono solo negative. Come abbiamo diffusamente analizzato e illustrato in altri Post, non è un bene per nessuno se il rialzo dei mercati è un rialzo artificiale e distorto: Be happy that stocks suffered a correction. Sigh in relief that global markets blew off their froth. Now we’re seeing a recovery attempt. Rebounds are reassuring. That’s what people do after an upheaval to their lives; they take steps to rebuild. Stock markets, governed by our emotions, are no different. Yet recovery frequently is marked by relapse, so you can expect global markets to seesaw and even slip back into correction territory — a 10% or worse decline — until stock prices align with expected economic growth and corporate earnings.

Altro suggerimento: da un punto di vista operativo guardate ai ribassi come a una opportunità, specie per chi si è fatto trovare non troppo pieno, non troppo carico di rischio: For individual investors, the market's slide presents an opportunity. Namely, it's a chance to review your portfolio's diversified exposure to stocks. If the percentage is high, trim back to the asset-allocation range for stocks that you’ve set — even if you've missed selling at the top. This way you’ll have cash on hand to keep you calm and provide the capital to scoop up bargains from your wish list. (Be sure to have a wish list.). And if your allocation to stocks is too low, then cheaper prices are an invitation to increase your equity exposure. Remember, the market’s trend may be your friend, but Mr. Market isn’t. So finding a comfort level with how Mr. Market is feeling today can come only from one source: you. 

Quarto suggerimento: non fidatevi di chi dice che gonfiando i prezzi sui mercati finanziari si aiuta l'economia reale: è del tutto falso. In the short run, price increases look like good news. Investors give each other high-fives. Commentators blab about the ‘strength of the economy. And the public believes it is better off. But mispricing capital assets is a sophomoric mistake. As we have seen — in China and the U.S. — it draws real resources into dumbbell investments and overproduction. And now that Mr. Market is beginning to speak his mind, the authorities are rushing with more gauze and duct tape.

Quinto suggerimento: non è detto che comunque andrà a finire tutto bene, e quando fate le vostre scelte di portafoglio dovete sempre prendere in considerazione tutti gli scenari, e non un solo scenario (e meno che mai lo scenario più ottimista). The economy rolls over at a time of the maximum level of easy monetary policy and asset values are expensive, Things get toxic when the market stops believing central banks can sort out the mess, such as with the Fed in 2008.

Il nostro suggerimento più importante riguarda però la strategia: affidatevi a strategie diverse dalla asset allocation statica, quella che arriva sempre a proporvi il 30% di azioni ed il 70% di obbligazioni, mettendo dentro un po' di questo ed un po' di quello e poi ... "aspettiamo e speriamo che i mercati salgano". Quella non è una strategia di investimento, quella è solo una tecnica di vendita.  The missing ingredient for this market all along is some diversity in trading and risk-management style across the whole industry, instead of blind faith in all the same trading models. What we actually need, to add liquidity and normality to the markets, is a return of the old-fashioned trading god. The superhero who would stand in when a price reached ‘stupid’ levels and pick it up with both hands rather than selling more because the money management model is telling him to reduce exposure, even if it is at stupid levels. 

Ancora un suggerimento: diffidate di chi vi consiglia di andare sempre e comunque dietro a quello che dicono le Banche Centrali: le Banche Centrali c'erano pure nell'anno 2000, e anche nell'anno 2007, ma non hanno potuto bloccare il crollo dei mercati globali.  It is alarming that Bridgewater boss Dalio’s affirmed that the Fed is lining up for another round of QE. (...) There’s easy money everywhere. Both Japan and Europe are in “maximum easing mode,” and China devaluing its currency as fast as it can. The U.S. isn’t at full easing, but it’s pretty close with interest rates at zero. Because of the blind buying in the market and investors seeking simple equity exposure due to the friendly Fed, such behavior was rewarded with market-wide multiple expansion. (...) Positioning for the Fed to be more dovish than you think has worked pretty well in the last decade or so This positioning, however, is part of the source of danger to market stability, since it means that any ‘less dovish’ comment or action is magnified, because it comes as a surprise

Ultimo consiglio: diffidate di chi vi dice di buttarvi sui rimbalzi delle Borse,come quella storia su Bloomberg di un day trader giapponese (ovviamente: anonimo) che ha fatto utili per 34 milioni di dollari in tre giorni: quelle sono "leggende metropolitane" ad uso e consumo dei media “Forget buying the dips. Sell the rips...Why not? Because the biggest rallies in history have come during bear markets. It’s that simple,” He notes these factoids from a USA Today article written during the 2008 meltdown: Four of the top five all-time point gains for the Dow and ten of the biggest point rises for the Nasdaq Composite occurred 2000-2002 bear market. We often say a bull market is one that does not stay down long enough to cover your shorts, and a bear market is one that does not stay up long enough to trade out of your longs, It gets to a point where nobody wants to buy the rip, because you want the market to settle; then as it moves even higher you buy, only to be left with nothing as it moves lower.


Mercati oggiValter Buffo
Rimbalzo delle Borse: che cosa c'è dopo? (parte 1)

Il rimbalzo c'è stato, il 25 (solo in Europa) e 26 agosto (solo negli USA) e anche stamattina: ma da qui poi dove si andrà? Ogni rimbalzo, ovviamente, è una occasione di acquisto: oppure, all'opposto, è una occasione ottima per vendere e ridurre i rischi nel portafoglio. Come decidere?  Noi di Recce'd sulle Borse abbiamo le posizioni che potete leggere da mesi nel Blog, e sui portafogli modello manteniamo a tutto oggi un indirizzo SHORT sulla base di valutazioni che guardano sia ad aspetti fondamentali, sia ad una serie di considerazioni di carattere tecnico (che abbiamo già sviluppato in precedenti Post). Se oggi torniamo a commentare queste posizioni, è perché proprio in giornate come oggi l'investitore può fare scelte importanti per la performance di fine 2015.

Mercati oggiValter Buffo
Performances di portafoglio: leggere con attenzione (parte 1)

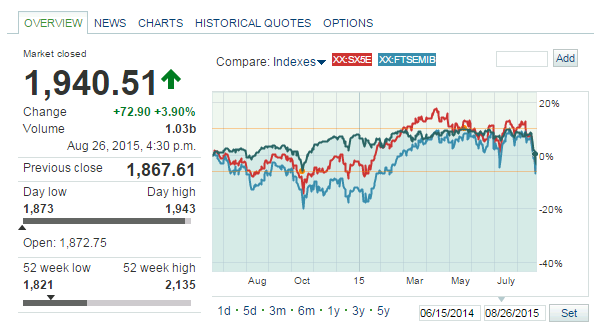
Sta per partire la "campagna di autunno": la campagna delle Reti di vendita, molte delle quali arriveranno dopo i disastri di agosto a spiegarvi di "mettere ancora più rischio in portafoglio", perché "non è cambiato nulla, è tutto a posto". Molti poi vi diranno che la performance della Borsa di Milano, dal gennaio 2015 ad oggi, "è ancora buona". Dati come questi vanno letti con attenzione (come le avvertenze per le medicine) perché spesso i dati vengono distorti per essere utilizzati commercialmente, che vuole dire per farvi acquistare prodotti finanziari con commissioni più alte. Vi facciamo subito un esempio concreto, che riguarda proprio la Borsa di Milano: come vedete nel grafico qui sotto, dal giugno del 2014 ad oggi la performance è zero (la riga azzurra), eppure molti vi metteranno sotto gli occhi solo il risultato del 2015: bella forza, si partiva dai 19000 punti di fine 2014! Ed anche oggi, 27 agosto, il FTSE MIB vale 22000 punti, ovvero il 10% sotto i massimi non del 2015, bensì anche del 2014. Dead money come direbbe un mio amico che vive in Virginia. Notate poi che, nei 14 mesi intercorsi tra il giugno 2014 ed oggi, siete arrivati a perdere anche il 20% sulle vostre posizioni in Borsa: un rischio per nulla riparato dal rendimento, eppure, molti advisor continueranno ad insistere con voi, magari ritirando fuori vecchi arnesi pubblicitari come "la politica della BCE" e "la ripresa economica". Questa insistenza si spiega solo con la necessità di mettervi in portafoglio prodotti ad alto margine: non risultati per voi, risultati per chi vi vende i prodotti (Fondi o GPM). E come vedete nello stesso grafico, il risultato è stato pari a zero anche sullo Stoxx 50 di Eurozona (la riga in rosso nel grafico), e sullo S&P 500 degli Stati Uniti (la riga blu scuro nel grafico). Provate a chiedere al vostro advisor abituale di spiegarvi questo, invece che farvi perdere tempo con la performance dal primo gennaio, visto che nel 2015 avete solo recuperato le perdite del 2014.

Mercati oggiValter Buffo