


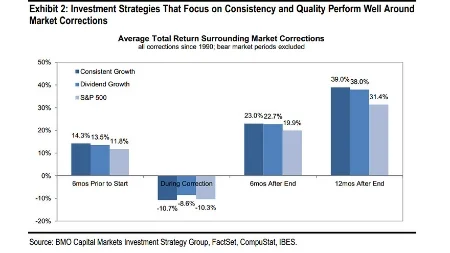
Il rischio più grande, tra i tanti rischi che in questo momento pesano sul futuro (di breve e di medio termine) di tutti i portafogli "ad asset allocation", i tradizionali portafogli con un tanto di azioni ed un tanto di obbligazioni, è la compiacenza. I fatti di mercato del mese di agosto sono stati commentati, da molti media ma soprattutto da molte banche di investimento come "l'inizio di una correzione": il messaggio è che si tratta di un episodio che non lascerà effetti permanenti, di una discasa "del 10% o poco più" che presto lascerà spazio ad una nuova fase di rialzo. Le eccezioni sono poche: solo sul New York Times, ieri sera, abbiamo letto che questo movimento di agosto "potrebbe essere la fine di un rally durato sei anni": ed è proprio questa unanimità di giudizio, che a noi di Recce'd sembra sospetta, e che fa pensare ad una diffusa compiacenza. Troviamo singolare che a tutti sfugga che questa situazione in cui ci troviamo non ha alcuna somiglianza con le "correzioni" precedenti, e che quindi non c'è la minima certezza di un ritorno "nel trend", non c'è alcuna garanzia che "i mercati nel medio termine tornino a salire". A Recce'd siamo consapevoli del fatto che buona parte dell'industria dei servizi del risparmio è costretta a questo ottimismo (ottimismo che altri hanno definito "di maniera") perché i prodotti che le Reti vendono performano solo se i maggiori indici salgono. Sono prodotti di investimento che non aggiungono valore per chi ci investe, e salgono solo per "l'effetto-marea", ovvero quando sale tutto e quindi salgono tutti. Ma anche così: come si può fingere di non capire che quello che è in gioco, in queste settimane, è una ridefinizione dei rapporti tra asset finanziari ed economia reale? E quindi a suggerire ancora ai Clienti la tradizionale "asset allocation" e strategie di investimento di tipo buy-and-hold, da rivedere una volta ogni sei mesi o peggio un anno? Vogliamo offrire un esempio concreto, utilizzando il grafico qui sotto (che è solo un esempio, uno fra le centinaia di questo tipo): il grafico racconta che una strategia di investimento nell'azionario che privilegia sia i titoli ad alto dividendo sia i titoli con una maggiore regolarità degli utili ha fatto migliori risultati (dal 1990 ad oggi) dell'indice di riferimento (lo S&P 500). Vogliamo mettere in evidenza due cose: i dati che il grafico presenta sono ottenuto escludendo i "bear markets" dopo il 1990 (e già questa è una scelta che toglie significato); e poi che, implicito nel messaggio che esce dal grafico, c'è il fatto che lo S&P 500 continuerà sempre a salire. Quindi, in estrema sintesi, sarà sufficiente stare fermi con il proprio portafoglio per guadagnare soldi. Niente di meno vero: quel mondo è finito, e tutte le strategie che si affidano alle medie storiche dei rendimenti, e utilizzano una asset allocation più o meno statica, sono strategie perdenti.
Sui media di tutto il mondo prevale l'interpretazione di questo selloff che è centrata sulla Cina e sulla svalutazione dello yuan. Per ragioni di tempo e spazio, media e TG non possono che offrire una lettura semplificata: che però diventa semplicistica, e colpevole, quando viene ripresa da quelli che per mestiere si propongono come advisor ovvero come consulenti per gli investimenti. E' una interpretazione dei fatti che non è fondata, ed è quindi falsa, perché NON è la Cina a spiegare questi ribassi dei mercati: la Cina può avere dato il via al movimento, ma la profondità del movimento dipende dalle stesse ragioni che hanno costretto la Cina ad una mossa così violenta come la prima svalutazione competitiva degli ultimi 20 anni. La fragilità che vedete sui mercati è spiegata in primo luogo dalla debolezza delle economie Occidentali, dalla recessione del Giappone, e da una politica monetaria azzardata e mal calcolata, che ha alimentato una crescente disconnessione tra valori di Borsa e prezzi delle obbligazioni, da un lato, e valore del sottostante, ovvero dell'economia reale, dall'altro, senza peraltro produrre la prevista "accelerazione" della crescita economica. Come sui giornali si spiega ogni giorno agli adolescenti che vanno in discoteca "tutti gli eccessi prima o dopo si pagano": più sono grandi, più cari si pagano.
Non è il momento di giocare in difesa: lasciarsi portare alla deriva dalla volatilità degli indici è sempre sbagliato, ma in questo momento di mercato sarebbe una follia. E' al contrario il momento di attaccare. E guadagnare dalla volatilità e dalla debolezza di chi eventualmente si fosse fatto trovare lungo e con portafogli pieni di rischio, mal costruiti, poco motivati e poco ragionati. Come? Tra il 4 ed il 5 luglio scorsi, abbiamo indicato in sei Post successivi le sei migliori oppurtunità del secondo semestre 2015. L'evoluzione dei mercati in agosto rafforza quelle indicazioni, che erano in parte LONG ed in parte SHORT. I sei temi di investimento che Recce'd indicava un mese e mezzo fa erano: la Borsa di Tokyo, la Borsa di Milano, la fine del "whatever it takes", la deflazione degli assets in Cina, le materie prime e il dollaro USA contro euro. Con quelle sei indicazioni, abbiamo costruito un portafoglio che oggi sembra poter garantire una performance eccellente per il 2015. Per i dettagli vi rimandiamo ai nostri Post del 4 e del 5 luglio.
Nel grafico in basso vedete la storia a 5 anni dell'indice FTSE MIB: saltano agli occhi due dati. Il primo dato è che oggi l'indice della Borsa di Milano vale meno dei massimi del 2014, dopo uno sforzo senza precedenti da parte della BCE (ed anche dei media che hanno fatto da cassa di risonanza) a supporto dell'equity dei Paesi periferici. Il secondo dato è che il nostro indice è sotto (e di parecchio) ai massimi del 2011, quattro anni fa. Questo momento di mercato è un test eccellente per metter alla prova chi insiste ad usare l'argomento dei "pessimisti" e dei "ribassisti": in inglese si dice "put your money where your mouth is", e questi livelli di prezzo della Borsa di Milano costituiscono un eccellente livello di ingresso se lo scenario è ancora quello di gennaio, che abbiamo poi letto e riletto per tutti i sei mesi successivi. Lo scenario secondo cui Draghi, insieme con l'euro debole e il petrolio a 40$, avrebbero garantito "la ripresa". Non, che non siamo mai andati dietro a questa storia, oggi ne incassiamo i dividendi, in termini di risultati dei nostri portafogli modello: a molti non sembrava vero di avere trovato una via di uscita così semplice, fare salire la Borsa e "così siamo tutti più ricchi": "ce lo diciamo l'uno con l'altro, non ci perde nessuno, e poi tutti a festeggiare". Peccato che, nella storia della Finanza, c'è scritto a chiare lettere che se la Borsa sale ma l'economia poi non migliora, i danni che seguono sono ancora peggiori della situazione di partenza. Investire non significa correre dietro a quello che "va di moda" sui giornali, ma significa, utilizzando grande pazienza e un metodo superiore, fare e rifare ogni giorno i conti.

La Borsa di Tokyo ha chiuso questa mattina sotto la quota psicologica dei 20000 punti, sotto la spinta di più fattori: il crollo dei prezzi delle materie prime, la caduta della Borsa di Shanghai, la discesa sello S&P 500 sotto la media a 200 giorni. Ci sembra però importante sottolineare i fattori interni: la discesa in negativo del tasso di crescita del GDP (lunedì scorso, -1,6%) e il saldo commerciale negativo per il quarto mese consecutivo (mercoledì scorso, -268 miliardi di yen). In settimana se ne sono lette di tutte: consulenti che consigliano di aumentare ancora la spesa pubblica, ed ovviamente richieste di ulteriore espansione della base monetaria da parte della Bank of Japan. Si tratta, in entrambi i casi, di strade impraticabili: sul lato della spesa pubblica il Governo è bloccato da un debito pubblico che supera il 200% del Prodotto Nazionale. Mentre sul lato del monetary easing la Bank of Japan è bloccata da un calo del 75% dei volumi scambiati sul mercato obbligazionario: in pratica, il mercato non esiste più, perché il QE lo ha distrutto. I rischi di instabilità sono molto elevati anche nel brevissimo termine, e qui parliamo di rischi "alla cinese". Non deve stupire un'eventuale caduta della Borsa simile a quella vista a Shanghai, ma soprattutto non deve stupire un improvviso avvitamento dello yen. Come scrive oggi Bloomberg, il "consenso" delle banche di investimento oggi vede l'economia del Giappone in crescita dello 1,2% nell'anno fiscale che finirà a marzo 2016. Noi di Recce'd abbiamo lavorato sulle cifre e concludiamo che (come sempre) questi numeri si spiegano solo come espressione di un "ottimismo aziendalista" che noi di Recce'd abbiamo già descritto e sul quale lavorano le nostre strategie di investimento. E' molto più probabile la crescita zero, e ci sono non trascurabili probabilità di un ritorno alla recessione per il Giappone.