La discontinuità: e adesso, arrivano grandi sorprese!
Oggi tutti, ma proprio tutti (anche chi proprio non ne capisce nulla) ve ne parlano e ve ne scrivono.
Ma chi è, che ve ne parlava già un anno fa? Due anni fa? Tre anni fa? Chi, concretamente vi ha aiutato ad anticipare? Chi ci ha fatto guadagnare i portafogli dei Clienti?
Recce’d.
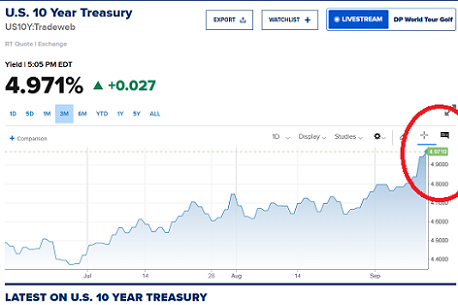
Di che cosa stiamo parlando? Dell’immagine qui sopra, che da sola sintetizza in modo perfetto il momento dei mercati alla chiusura del venerdì 11 settembre 2026.
Per una serie di ragioni, oggi questa è la sola cosa che conta: per i vostri risparmi, per i nostri portafogli modello, per i Fondi Comuni di investimento, per le GPM, per le polizze Vita che avete nei vostri portafogli.
La ragione? la trovate diffusamente spiegata, analizzata e descritta nella nostra serie di Post che abbiamo chiamato Detox. Potrà esservi molto utile rileggere la nostra serie di Post, quella che si chiama Detox e che parla esattamente di questi temi (insieme ad altri) con 18 mesi di anticipo sui media tradizionali ed i social media. Una serie decisamente qualificante, importante, significativa. Sui quotidiani, al GR, ed al TG, oggi 13 settembre 2026 si parla e si scrive di un tema che fu affrontato, da Recce’d, proprio qui nel Blog, con una serie di Post (chiamata Detox), tra il marzo 2025 ed il gennaio 2026.
E poi in tutti i Post che Recce’d ha regolarmente pubblicato, settimana dopo settimana, in agosto e settembre del 2026, nel nostro Blog. grazie al lavoro di un team di analisti, operatori di mercato ed esperti di geopolitica che Recce’d ha costruito nel tempo e che non ha eguali in Italia (e non soltanto in Italia).
Grazie a tutto questo lavoro, Recce’d è in grado di scrivere oggi che nessuno, tra i nostri Clienti, prova il minimo timore leggendo i dati di questo grafico: a tutto il Mondo fa paura, ed anzi terrore (con Trump e Bessent in primissima fila) ma ai Clienti di Recce’d significa solo una cosa. Ovvero: maggiori guadagni, sia oggi sia domani. E con pochissimi rischi.
I nostri amici lettori, sepolti in queste settimane da un vero e proprio diluvio di bla-bla inconcludenti, e di parole che non portano assolutamente da nessuna parte, hanno invece bisogno di poche cose, prima selezionate e poi ordinate, che li portino direttamente a rispondere alla sola domanda che tutti si fanno. Ovvero:
“E adesso, che cosa facciamo, dei nostri soldi?”.
Noi siamo qui, come sempre per rispondere. Sinteticamente, con questo Post (ed i precedenti di agosto e settembre) o in modo molto più esteso ed articolato, per tutti gli investitori che scelgono di contattarci attraverso la pagina CONTATTI del nostro sito.
Tra le mille e mille considerazioni che è possibile fare, sul delicatissimo tema del nostro grafico di apertura, noi ne abbiamo selezionate poche, le più rilevanti per il vostro risparmio e le più utili dal punto di vista pratico, per fare le prossime scelte sul vostro portafoglio di titoli, di BTP, di Bund, di GPM, di Fondi Comuni, di polizze assicurative: il portafoglio che vi è stato venduto dal promotore finanziario, ovvero financial advisor, ovvero dal private banker, ovvero dal family banker, ovvero dal wealth manager.
Tutte brave persone, competenti, esperte, ma soprattutto ben vestite e compiacenti: e voi vi siete fatti confondere le idee, e vi siete fatti attirare.
Ma nessuno, neppure uno di questi soggetti, nel 2025, ovvero nei primi giorni di gennaio 2026, con voi ha mai (neppure una sola volta) preso in esame l’eventualità che oggi è realtà: quella del grafico qui sopra. Non a gennaio, non a marzo, non prima delle vostre vacanze in giugno.
Mai, fino a settembre 2026. Bella gente, davvero. Professionisti seri ed onesti.
Neppure uno di loro si è mai sentito in dovere di parlarne, con voi. Eh, no: non valeva la pena, perché “tanto non succede” e poi “ne parlano soltanto i gufi”.
Ma se poi succede?
E allora, visto che poi è successo, venite qui da noi di Recce’d a leggere: e fate benissimo, perché a differenza di tutti quei signori, di tutti quei venditori pagati con le retrocessioni su ciò che vi hanno venduto (proprio come si fa con gli aspirapolvere, le diete consegnate a domicilio ed i depuratori d’acqua), a differenza rispetto a quelli non sappiamo che cosa sta succedendo, e sappiamo che cosa fare. Noi, possiamo esservi utili. Loro, non sanno né che cosa dire, né che cosa farvi fare. Loro, sono spiaccicati contro il muro.
Perché tutti loro, questo, non lo potevano proprio concepire, non riuscivano a pensarlo. E perché?
Perché questa è esattamente quella crepa nella diga che potrebbe fare venire giù tutto.
E questo, le grandi Reti di vendita proprio NON vogliono che a voi venga spiegato: anche se è semplicemente la realtà.
Ma le grandi reti di vendita (ad esempio Fineco e Mediolanum, ad esempio Allianz e Fideuram, ad esempio Banca Generali e decine di altre) vogliono tenere tutti voi, clienti investitori, all’oscuro, e con gli occhi bendati.
Voi non dovete vedere e non dovete sapere. Voi invece dovete stare fermi lì sempre, con i Fondi Comuni in mano, e sempre, comunque, pagare le commissioni a loro, ai venditori.
Purtroppo è così che oggi funzionano le cose. purtroppo è in questo stato, penoso e pericoloso, tutta l’industria (la parte tradizionale) del risparmio in Italia.
Con la compiacenza della Magistratura, con la compiacenza della Banca d’Italia, e con la compiacenza della CONSOB. Che fanno come le famose tre scimmiette.
Per le Reti di venditori di Fondi, è assolutamente vietato informare voi, che siete i loro Clienti: e quindi, per loro è necessario attribuire la colpa ai cosiddetti “gufi”. Molti tra di voi lettori ricordano che fu esattamente così anche nel 2008: fino all’ultimo giorno, tutti i venditori si impegnarono allo stremo, per convincervi di qualcosa che poi si rivelò una menzogna. “Tutto si rimetterà a posto breve”:
Poi però la menzogna venne a galla, nel 2009, nel 2010, nel 2011, nel 2012, nel 2013, per almeno una decina di anni.
Ed ecco il ruolo che Recce’d si è scelta quindici anni fa, che poi è il ruolo che spiega le performances positive dei nostri portafogli modello, ed anche la soddisfazione e la fedeltà dei nostri Clienti. La realtà dei fatti è il nostro unico benchmark.
Un buon gestore, un buon investitore, non è mai ottimista, e non è mai pessimista. Non fa mai il tifoso, non fa il tifo per questo scenario e neppure per quell’altro (e neppure per AI).
Un gestore vincente prende atto della realtà dei fatti, la analizza, e poi sceglie tempi e strumenti finanziari per ricavarne un profitto, per i propri Clienti.
Un gestore che agisce in questo modo non tradisce mai il Cliente e non lo inganna.
La realtà dei fatti è quella che vedete nell’immagine di apertura: noi in questo Post spiegheremo la rilevanza di questo fatto. Ovvero spiegheremo che si tratta di una discontinuità, di una rottura con il passato.
E spiegheremo che cosa cambia (cosa è già cambiato) per la gestione del risparmio, per la asset allocation attuale, e per la strategia di investimento futura. Se tenete al vostro risparmio ed ai vostri risultati. Se tenete ai vostri soldi, che avete con prudenza e fatica accumulato.
Partiremo dunque anche oggi della realtà, e ci concentreremo sull’aspetto della realtà che oggi è più significativo, per un investitore, e che si chiama discontinuità. La discontinuità che abbiamo già citato nel titolo di oggi: ci occuperemo del perché questo momento è un momento di rottura storico.
Rottura con che cosa? Crediamo che ormai tutti voi ve ne siete resi conto, del fatto che Il pubblico dei risparmiatori, la massa, è stato, a partire dal 2012, ingannato, illuso ed anestetizzato: è stata costruita una illusione, un miraggio, e poi si sono costretti tutti gli investitori a guardare unicamente quella immagine falsa, portata in giro per il Mondo dalle varie banche di investimento, che si chiamino Goldman Sachs oppure JP Morgan, o magari BNP Paribas, e Morgan Stanley, e UBS, e Credit Suisse (quella che fu e che oggi non c’è più, avendo pagato per i propri eccessi ed illeciti). E da tutte le altre fabbriche di prodotti finanziai e di illusioni.
Di questo, con dati ed analisi, ampie approfondite e qualificate come pochissime altre, trovate tutto ciò che vi serve nella nostra serie di post che si chiama Detox. Oggi, non ci dilunghiamo.
Poi, negli ultimi 12-18 mesi c’è stata una evidente accelerazione dei processi: che ha portato alla luce la fragilità dell’intero sistema, che infatti poggia su basi fragilissime che non reggono più. Ed ecco spiegato, tutto intero, il “tema di investimento AI”, un tema che è stato fabbricato “in laboratorio” allo scopo di mettere le mani sui vostri risparmi.
In agosto, poi, è venuta fori anche per la massa degli investitori tutta la fragilità di questa situazione: il miraggio si è rivelato per ciò che è, una falsa immagine, una illusione. Non è la realtà.
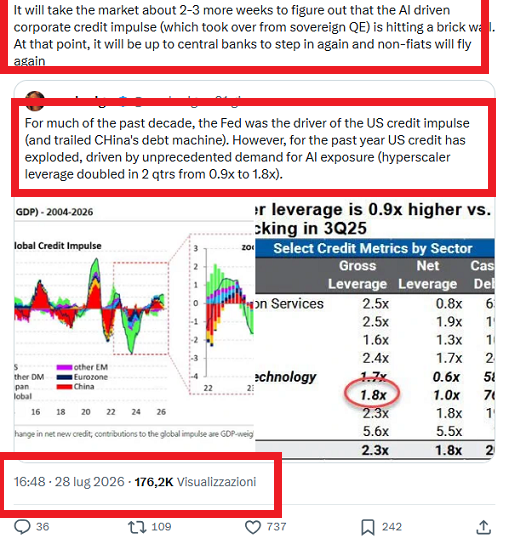
E tutti, in tutto il Mondo, hanno compreso ciò che Recce’d scriveva già nella serie Detox: ovvero che tutta intera la storia di AI è stata fabbricata per mettere le mani sui vostri soldi (immagine qui sotto).
In estrema sintesi: la situazione è fragilissima, ma QE (il QE di Bernanke, di Yellen e di Powell) non si può più fare. Ed allora, si è inventato un “non-QE” e lo si è fatto realizzare alle “Aziende di AI per gli investimenti in AI”, attraverso una mostruosa ondata di nuovo debito: “tanto, quelli si bevono tutto … che cosa vuoi che ne capiscano? Comprano qualsiasi cosa, se gliela vendi bene.”.
Ma semplicemente, anche il “non-QE” è solo una strada alternativa per gonfiare i prezzi degli asset finanziari, allontanarli ulteriormente dalla realtà, e riempire gli occhi della massa di altre illusioni ed altri miraggi.
Dicevamo sopra della discontinuità: e abbiamo scritto che siamo certi che ognuno di voi lo ha già realizzato. Lo ha realizzato magari proprio tre giorni fa, ascoltando il TG ed il GR, o un bel talk show in TV, oppure qualche podcast su You Tube.
E lo ha realizzato perché la notizia principale, per i podcast, i TG,m i GR ed i social, giovedì scorso, era quella del rialzo dei tassi da parte della BCE.
Per tutti voi, allora, è stato immediato comprendere che i “bei tempi andati” sono, appunto, “andati” per sempre.
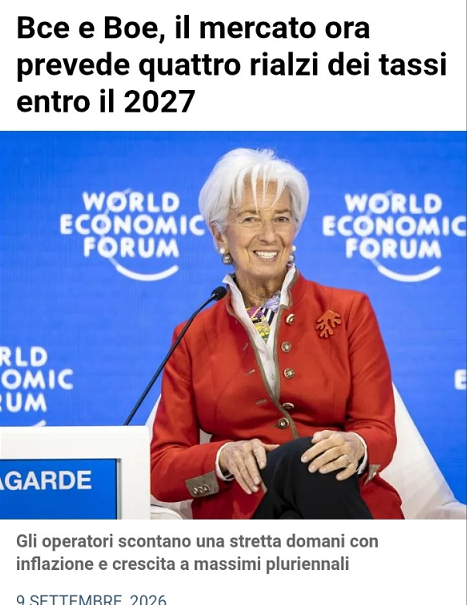
Per molti anni (come abbiamo scritto più in alto) la massa è stata “anestetizzata”. ad ogni segnale, anche minimo, di stress e tensione, arrivava immediatamente la Grande Mamma, ovvero la Banca Centrale. Per tutti voi investitori italiani, in particolare, accorreva pietosamente la “generosa” BCE. La BCE veniva da voi, e vi rassicurava, e pietosamente comperava i vostri BTp senza valore.
E poi, improvvisamente, che succede?
Succede che proprio nel momento nel quale al TG ed al GR fanno servizi allarmati sulla situazione dei Titoli di Stato, e del debito, e dei rendimenti, proprio in quel momento la BCE vi da un forte schiaffo. Con un atteggiamento che è all’opposto dell’atteggiamento benevolente e compiacente, la BCE ha ALZATO il costo del denaro, facendo perdere prezzo e valore ai BTp. Al vostro risparmio. Ai vostri BTp, amici lettori.
Proprio non avete ancora capito?
Allora forse capirete mercoledì prossimo, il 16 settembre 2026, data che alcuni considerano “il Giorno del Giudizio”. Non lo è, non è Armageddon, questo è certo: ma vi converrà di fare molta attenzione.
Quindi aspettiamo mercoledì 16 settembre, per vedere che cosa succederà a Washington. A meno che, nel frattempo, non ci siano sorprese, grosse sorprese.
Recce’d oggi vi anticipa che certamente ce ne saranno, di sorprese. Grosse sorprese.
Da parte di chi? Potrebbe essere la Cina, oppure forse il Giappone. Potrebbe essere la Russia, o magari lo Iran. Potrebbe essere la stessa Europa. Oppure, magari, potrebbero arrivare da Trump e Bessent.
Bessent, il Ministro del Tesoro americano, qualche mossa la ha già fatta per la verità. Piccole mosse, mosse di assaggio: piccole sorprese. La cosa, però, almeno fino ad oggi NON ha funzionato: un autentico fallimento come hanno detto i mercati finanziari venerdì 13 settembre, e come vedete qui sotto nell’immagine.
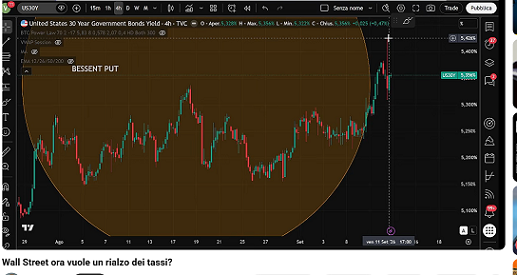
L’immagine qui sopra vi documenta una grande e significativa discontinuità: è il mercato, il mercato più grande al Mondo, quello dei Titoli di Stato americani, che va contro lo Stato americano. Lo sfida.
Il Ministro del Tesoro americano ha annunciato una sua iniziativa, ne ha spiegato gli obbiettivi … ed il mercato gli è andato contro.
Il mercato ha detto agli Stati Uniti:
no, non ci fidiamo più delle vostre parole.
E no, le vostre azioni non sono potenti a sufficienza.
E no, non ci fate paura: e noi ci proveremo ancora.
Come tutti voi lettori sapete, l’Amministrazione Trump non può cavarsela bombardando, come ha fatto invece con lo IRAN e a Gaza: non si può bombardare il mercato, perché loro hanno bisogno, del mercato.
Ne hanno bisogno perché hanno bisogno di soldi, un bisogno disperato, quotidiano, una necessità improrogabile. Ed enorme.
Ecco dunque in estrema sintesi lo stato delle cose: leggete qui si seguito la sintesi che noi di Recce’d abbiamo scelto per voi lettori.
Il Segretario al Tesoro Scott Bessent ha promesso interventi di grande portata per ridurre i rendimenti obbligazionari. Finora, tuttavia, i suoi sforzi non sono stati sufficienti.
Mercoledì i rendimenti dei titoli di stato USA hanno toccato nuovi massimi pluriennali dopo che il Dipartimento del Tesoro ha annunciato l'intenzione di riacquistare fino a 6 miliardi di dollari di debito a lungo termine in un'operazione prevista per giovedì; la notizia ha deluso alcuni investitori che si aspettavano un importo maggiore.
Il mese scorso il Tesoro aveva già dichiarato che avrebbe almeno raddoppiato i riacquisti di obbligazioni a lungo termine (rispetto al precedente tetto di 2 miliardi di dollari per operazione), ampliando un programma nato originariamente per migliorare la liquidità dei titoli più datati e meno scambiati. Gli investitori avevano interpretato tale mossa come un tentativo di contenere i costi di finanziamento, dato che arrivava in un momento in cui i rendimenti a lungo termine si stavano avvicinando a soglie critiche.
Definendosi il "principale venditore di obbligazioni della nazione", Bessent aveva affermato, già durante il primo mandato di Trump, che ridurre i rendimenti obbligazionari era una priorità per l'amministrazione; un obiettivo ripetutamente ostacolato da fattori quali il conflitto con l'Iran e i dazi, oltre che da eventi al di fuori del controllo dell'amministrazione stessa.
Nel complesso, l'ex gestore di hedge fund ha adottato un approccio insolitamente aggressivo nella gestione dei mercati, compresi interventi a sostegno del peso argentino e dello yen giapponese.
Negli ultimi giorni, ha ulteriormente inasprito i toni. "Dispongo di informazioni asimmetriche. Ora il banco sono io", ha dichiarato martedì riferendosi al recente intervento sullo yen, aggiungendo: "Potete scommettere contro di me, se volete".
Tuttavia, la reazione del mercato obbligazionario di mercoledì, seppur relativamente contenuta, ha evidenziato i rischi di tale retorica: il pericolo, cioè, che il Segretario al Tesoro stia fissando obiettivi difficili da raggiungere.
"Qualsiasi tentativo di abbassare i rendimenti tramite i riacquisti si sta rivelando inefficace", ha affermato Jack Ablin, chief investment strategist di Cresset Capital. "Si tratta solo di nascondere il problema sotto il tappeto".
Alcuni investitori ritengono che il Dipartimento del Tesoro si trovi ora in una posizione difficile: le aspettative sull'entità dei riacquisti sono elevate, ma potrebbe risultare arduo impressionare davvero il mercato senza allentare la direttiva secondo cui gli acquisti avvengono esclusivamente ai prezzi di mercato correnti.
Ciò ha "messo il Tesoro in una situazione senza via d'uscita riguardo a questi riacquisti", ha commentato Leah Traub, gestore di portafoglio a reddito fisso presso Lord Abbett.
I rendimenti dei titoli del Tesoro, che salgono quando i prezzi delle obbligazioni scendono, sono aumentati per gran parte dell'estate, portando i rendimenti dei titoli a 30 anni ai massimi livelli degli ultimi 19 anni. Una delle ragioni principali è l'impennata dei costi del carburante causata dalla guerra. Mercoledì, i prezzi del greggio Brent hanno superato i 100 dollari per la prima volta da luglio, a seguito dell'escalation delle tensioni in Medio Oriente.
Ciò alimenta i timori di un'inflazione persistentemente elevata, che potrebbe spingere la Federal Reserve ad alzare i tassi di interesse già durante la riunione della prossima settimana. Tuttavia, gli operatori di mercato segnalano anche altri fattori che spingono al rialzo i rendimenti, come la solidità del mercato del lavoro, l'aumento del deficit di bilancio statunitense e la massiccia emissione di debito da parte delle aziende tecnologiche, che competono per attrarre i capitali degli investitori.
Il crollo del mercato obbligazionario potrebbe esercitare pressioni sui prezzi delle azioni, già in calo nei primi giorni di quello che storicamente è un mese difficile per i titoli azionari. Mercoledì 9 settembre tutti e tre i principali indici azionari statunitensi hanno registrato perdite: il Dow Jones Industrial Average è sceso dello 0,8%, l'S&P 500 dello 0,5% e il Nasdaq Composite dello 0,6%.
Rendimenti obbligazionari elevati fanno lievitare i costi di finanziamento per consumatori e imprese, aumentando i tassi sui mutui e finendo per pesare sugli utili aziendali. L'aumento dei tassi potrebbe inoltre indurre un maggior numero di investitori a parcheggiare il proprio denaro in titoli del Tesoro estremamente sicuri, piuttosto che in azioni più rischiose.
"Quando i rendimenti salgono, entrano in competizione con le azioni per attrarre capitali", ha affermato Ablin. "Potremmo assistere a un cambio di strategia da parte di molti investitori".
Le recenti dinamiche del mercato obbligazionario non sono state del tutto negative per Bessent. Sebbene i rendimenti siano generalmente aumentati, quelli dei titoli a lungo termine sono cresciuti meno rispetto a quelli dei titoli a breve termine; ciò indica che il mercato è guidato più dai dati economici e dalle aspettative di rialzo dei tassi di interesse che da fattori più imprevedibili, come le preoccupazioni sull'indipendenza della Fed o l'entità del deficit. Nelle ultime settimane, i rendimenti dei titoli di stato europei – più sensibili ai prezzi dell'energia – sono saliti in misura più marcata rispetto a quelli dei titoli statunitensi, una tendenza confermatasi anche mercoledì. I rendimenti dei Treasury hanno ritracciato dai massimi di seduta dopo che un'asta di titoli a 10 anni per un valore di 39 miliardi di dollari ha registrato una solida domanda da parte degli investitori.
Il rendimento del titolo di riferimento a 10 anni si è attestato al 4,836% (dati Tradeweb), in rialzo rispetto al 4,805% di martedì ma in calo rispetto al 4,853% toccato in precedenza durante la seduta, livello intraday più alto dal novembre 2023.
Michael Lorizio, responsabile del trading su tassi e mutui USA presso Manulife Investment Management, ha affermato che i titoli potrebbero ricevere una spinta giovedì se l'operazione di riacquisto dovesse procedere senza intoppi, osservando che l'importo complessivo di 6 miliardi di dollari è risultato sostanzialmente in linea con le previsioni della maggior parte degli investitori.
Tuttavia, ha aggiunto, permangono interrogativi riguardo al ...l'entità delle future operazioni di riacquisto di azioni proprie potrebbe inoltre pesare sul mercato nel lungo periodo.
Il mercato «non ama affatto l'incertezza, e questo, in una certa misura, non fa che accrescerla», ha affermato.
Di fronte a questa abbondante ed inquietante evidenza, l’investitore si chiede: e noi, adesso, che cosa facciamo?
Ovviamente, è tardi, ed ovviamente, siamo già oltre. Molto oltre. Nella Nuova Era annunciata da Recce’d fin dal 2023.
Ma qualcosa lo potete ancora fare. In primo luogo, potete comprendere, finalmente: capire bene ciò che nessuno vi ha spiegato e che i venditori vi hanno tenuto nascosto. E Recce’d è qui proprio per quello.
Non avendo, ovviamente, nel ristretto spazio di un Post declinare tutte le nostre valutazioni, e tutte le nostre indicazioni operative, per ognuna delle diversi posizioni presenti nei vostri e nei nostri portafogli titoli, noi quest’oggi vi riproponiamo il testo che i nostri Clienti hanno letto venerdì mattina alle ore 7, quando nella loro casella di posta elettronica hanno ricevuto il loro quotidiano The Morning Brief.
Un collegamento quotidiano che Recce’d mantiene con ogni Cliente in merito alle posizioni in portafoglio ed alle nuove posizioni che si faranno in funzione dell’evoluzione degli eventi.
Leggete qui di seguito una parte di ciò che noi abbiamo scritto venerdì mattina. 11 settembre 2026, in esclusiva per i Clienti di Recce’d.
1. Non ci dilungheremo stamattina nell’analisi e nel commento: ciò che leggete scritto qui sopra, nelle immagini che raccontano della giornata di ieri, tutti voi Clienti lo sapete, e lo aspettate, da molti mesi.
Stamattina, quindi, ci limiteremo a brevi cose pratiche:
· Dopo il PPI di ieri, estremamente significativo, Il dato di oggi (inflazione CPI) diventa MENO importante per i mercati e per i nostri portafogli
· Questo tema di investimento, è la sola cosa che conta, oggi, per la gestione del risparmio: AI invece conta zero, ed anche meno
· Una reazione, potete esserne certi, ci sarà: forse oggi stesso, forse nel weekend, oppure lunedì.
· La reazione sarà, con ogni probabilità, non solo fuori dal comune, ma pure qualche cosa che, alla massa degli investitori, oggi appare IMPOSSIBILE
· Le regole del gioco non è che cambieranno, è che SONO GIA CAMBIATE
· Adesso le domande da farsi sono soltanto tre:
o Chi ha Titoli di Stato lunghi in portafoglio, e fino ad oggi NON si è ancora mosso, che cosa deciderà di fare?
o Chi è COSTRETTO ad avere Titoli di Stato in portafoglio (banche, Fondi Pensione, assicurazioni, Fondi Comuni) come farà a reggersi in piedi?
o Chi salterà per aria?
· Noi muoveremo i nostri portafogli SOLO DOPO vere visto che cosa decideranno di fare
Come detto, sul piano della stretta operatività sui portafogli titoli, su tutti i portafogli di tutto il Mondo, l’appuntamento più importante della nuova settimana sarà la riunione della Federal Reserve che inizia martedì 15 e si chiude poi il giorno successivo. In questo caso, molto più della decisione sui tassi ufficiali di interesse, conteranno le parole che sceglierà il nuovo Chairman Warsh.
Nello specifico, quello che tutti si chiedono è se Warsh dirà che c’è la crisi dei Titoli di Stato e che qualcosa va fatto subito, oppure negherà la crisi e l’urgenza dell’azione per contrastarla.
In entrambi i casi, le reazioni dei mercati finanziari potrebbero essere incontrollate. proprio perché siamo in presenza di una discontinuità: qualche cosa di mai visto prima.
Una più ampia introduzione a questo evento della prossima settimana noi ve la offriamo attraverso il video che trovate qui a fianco. Noi adesso andiamo oltre.
Il nostro suggerimento al lettore, per la gestione del risparmio e degli investimenti, va ben al di là di questa riunione della Federal Reserve, ed è quello è di fermarsi a riflettere su questo tema: ognuno di voi, ogni mattina, al TG oppure al GR oppure sui social, ascolta o legge dichiarazioni in merito alla grandezza ed alla forza dell’economia americana, alla sua solidità, ed al futuro meraviglioso che ci garantisce AI; perché, allora, i prezzi dei Titoli di Stato scendono? Chi è che vende, ogni giorno, i Titoli di Stato, ovvero il debito di un debitore forte e magnifico? Per quale ragione lo fa, invece di tenerseli?
La ragione è forse la forza dell’economia e la crescita del PIL che ne deriva, come dice qualcuno? Davvero? davvero dovremmo tutti credere ad una simile fesseria?
Se davvero fosse così, spiegate che cosa ci fanno gli Stati Uniti con una spesa dello Stato che ogni anno supera le entrate in una misura pari al 7% del PIL? E spiegate perché lo Stato americano è costretto, ogni anno, a pagare 1500 miliardi di interessi sul debito dello Stato.
Date un senso, alle vostre affermazioni, date un senso a ciò che dite, a ciò che leggete, a ciò che ascoltate. Non accontentatevi delle baggianate dei social, dei podcast e dei promotori finanziari.
Investire, è una cosa seria, e complessa e delicata. Un senso, dare un senso alle proprie decisioni, metterle su una base solida, è indispensabile.
Noi proveremo anche oggi ad aiutarvi, proponendovi di leggere il contributo che segue, e che può esservi utile a trovare un senso, in tutto ciò che vedete ed ascoltate proprio in queste (difficilissime) ore.
Recce’d vi ripete che ci saranno grosse sorprese: e molti tra di voi non sono pronti.
Il momento che noi in questo Post definiamo “discontinuità” (il post-Detox) è appena iniziato, e deciderà le sorti dei vostri risparmi (e delle vostre pensioni) per gli anni a venire. E molti di voi non sono assolutamente pronti e vivono nel passato.
31 agosto 2026 | Paola Subacchi
PARIGI – Il Segretario al Tesoro USA Scott Bessent ha un'agenda fitta di impegni. Oltre a cercare di far collassare l'economia iraniana, è preoccupato per il costo del servizio del debito federale, che all'inizio dell'anno ha superato il 100% del PIL. Quest'anno, gli interessi sul debito americano sono schizzati oltre i mille miliardi di dollari, superando la spesa annuale per la difesa degli Stati Uniti.
Per contenere i rendimenti dei titoli del Tesoro, Bessent – che ha trascorso gran parte della sua carriera sui mercati dei capitali, in particolare presso la Soros Fund Management, dove contribuì a far crollare la sterlina britannica nel settembre 1992 – sta ora cercando di orientare il sentiment del mercato agendo dall'altra parte della barricata.
Il primo passo è stato un intervento congiunto di Stati Uniti e Giappone per sostenere uno yen debole. Per reperire autonomamente i dollari necessari, il Giappone avrebbe dovuto vendere titoli del Tesoro USA. Il Giappone è il principale detentore di debito statunitense e da tempo rappresenta un acquirente affidabile, avendo investito in titoli del Tesoro circa 25 centesimi di ogni dollaro di surplus negli ultimi due decenni. Una vendita forzata avrebbe rappresentato una rottura clamorosa e pubblica rispetto alla prassi consolidata.
La mossa successiva ha rivelato la vera preoccupazione di Bessent. Ha suggerito che, invece di vendere titoli, il Giappone potrebbe ottenere i dollari necessari a sostenere lo yen tramite la *Foreign and International Monetary Authorities Repo Facility* (strumento di pronto contro termine per le autorità monetarie estere e internazionali), rimasto scarsamente utilizzato dopo la pandemia. Ha inoltre proposto di utilizzare tale strumento per allentare la pressione sul mercato obbligazionario USA e di innalzarne il tetto di indebitamento per favorire più ampiamente il reperimento di dollari.
Più di recente, Bessent ha rivolto l'attenzione al lato della domanda, impegnandosi a raddoppiare i riacquisti di titoli a lunga scadenza portandoli ad "almeno" 4 miliardi di dollari per operazione. Qui i conti non tornano. La Federal Reserve statunitense è in grado di influenzare la curva dei rendimenti perché opera con volumi molto più ingenti: al culmine della pandemia, i suoi acquisti giornalieri di titoli del Tesoro raggiunsero un picco di circa 75 miliardi di dollari. Il Dipartimento del Tesoro, tuttavia, non può agire allo stesso modo. Finanzia i riacquisti di titoli a lunga scadenza emettendo debito a breve scadenza, riducendo così la *duration* del debito statunitense e sostenendo, al contempo, di voler stabilizzare i rendimenti dei titoli di Stato a lungo termine.
Questa serie di interventi non ha prodotto i risultati sperati: il rendimento del titolo a 30 anni – che aveva toccato i massimi dal 2007 proprio prima dell'annuncio di Bessent sui riacquisti – è sceso temporaneamente per poi risalire rapidamente. La strategia ha inoltre generato confusione tra i detentori di obbligazioni. Ciò pone Bessent – che ama definirsi il "principale venditore di titoli di Stato della nazione" – in una posizione scomoda.
Con un volume di circa 30.000 miliardi di dollari, il mercato obbligazionario statunitense è vasto e liquido. Tuttavia, il tentativo di intervento desta preoccupazione, così come l'atteggiamento di un'amministrazione che non mostra alcun freno in ambito fiscale. Il Congressional Budget Office (CBO) prevede che il debito pubblico raggiungerà il 108% del PIL entro il 2030 e il 120% entro il 2036. Uno dei fattori principali è rappresentato dagli interessi sui titoli esistenti: la fase di tassi bassi durante la pandemia è stata sfruttata per contrarre nuovi prestiti anziché per ridurre il debito, lasciando così un volume maggiore di titoli da rifinanziare una volta che i tassi sono saliti.
La sfida decisiva è quella tra il tasso di interesse pagato dal governo e il tasso di crescita dell'economia: l'ideale sarebbe che quest'ultimo superasse il primo. È quanto accaduto negli Stati Uniti negli ultimi due decenni, ma il CBO prevede che il divario si annullerà intorno al 2031; da quel momento in poi, per stabilizzare il rapporto debito/PIL saranno necessari avanzi di bilancio effettivi. Nel frattempo, l'inflazione rimane al di sopra dell'obiettivo del 2% fissato dalla Federal Reserve.
Il presidente Donald Trump ha sposato l'idea che il resto del mondo abbia approfittato del debito statunitense e che le condizioni debbano cambiare. Resta da vedere se la sua amministrazione passerà dalle parole ai fatti, ma ormai il vaso di Pandora è stato scoperchiato.
Un interrogativo analogo riguarda la Fed, finita sotto pressione da parte della Casa Bianca affinché tagliasse i tassi di interesse durante gli ultimi mesi del mandato dell'ex presidente Jerome Powell. Il successore di Powell, Kevin Warsh, non ha ancora sentito il fiato di Trump sul collo, ma sembra solo questione di tempo. Le conseguenze potrebbero essere profonde: la capacità della Fed di stabilizzare i mercati dipende dalla percezione della sua indipendenza dalla politica.
Trent'anni sono un periodo lungo per un creditore che deve fidarsi di un debitore. Ripagheranno il debito per intero o cercheranno di svalutarlo attraverso l'inflazione? Non sorprende, quindi, che i riacquisti del Tesoro riducano la *duration* del debito federale.
Tuttavia, gli acquirenti marginali di tale debito a breve termine sono ormai soggetti privati nazionali, più sensibili al prezzo rispetto alle banche centrali. Ciò significa che il governo statunitense, impegnato a emettere titoli in volumi record, sta attingendo allo stesso bacino di risparmio interno a cui si rivolgono le grandi imprese per i loro finanziamenti. A quel punto, Il rendimento necessario per riequilibrare il mercato diventa un fattore rilevante.
Lungi dal preannunciare un Armageddon finanziario, la situazione attuale ricorda quella descritta nel 1971 dall'allora Segretario del Tesoro statunitense John Connally, dopo che il governo degli Stati Uniti aveva unilateralmente abbandonato la convertibilità del dollaro: "Il dollaro è la nostra valuta, ma è un vostro problema". I detentori di titoli del Tesoro come Giappone, Cina e paesi europei non stanno ancora fuggendo, ma sono alla ricerca di un'alternativa, e ne trovano poche.
Il problema è semplice: nessun altro mercato può assorbire lo stesso volume. Il mercato dei Bund tedeschi si aggira intorno ai 2.300 miliardi di dollari. Il mercato obbligazionario giapponese è più grande, con circa 7.600 miliardi di dollari, ma la Banca del Giappone ne possiede circa il 43%. La quota del dollaro nelle riserve globali è diminuita lentamente, da quasi il 70% nel 2000 a meno del 59% nel 2024, proprio perché i gestori delle riserve non hanno alternative. Il potere di determinazione dei prezzi è nelle mani degli Stati Uniti, non dei loro creditori, e le partecipazioni estere riflettono necessità strutturali, non scelte strategiche.
Tuttavia, anche se gli acquirenti sovrani continuano ad acquistare titoli del Tesoro per la gestione del tasso di cambio, come forma di assicurazione contro le crisi e per la liquidazione degli scambi commerciali in un mondo dominato dal dollaro, il principale responsabile della vendita di obbligazioni non può permettersi di abbassare la guardia.