Leggiamo insieme.
Negli ultimi anni si è spesso detto che il mondo della consulenza finanziaria tradizionale – quello delle banche e delle Reti di consulenti – stia diventando sempre più aperto e più orientato agli interessi dell’investitore.
Gli ultimi dati però raccontano una storia diversa.
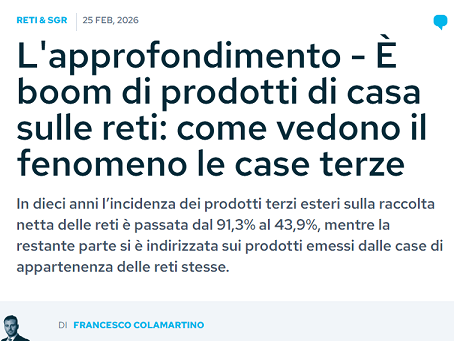
Secondo una rielaborazione dei dati Assoreti (Associazione delle banche e delle imprese di investimento), negli ultimi 10 anni la quota di prodotti di investimento di società terze collocati dalle reti è crollata:
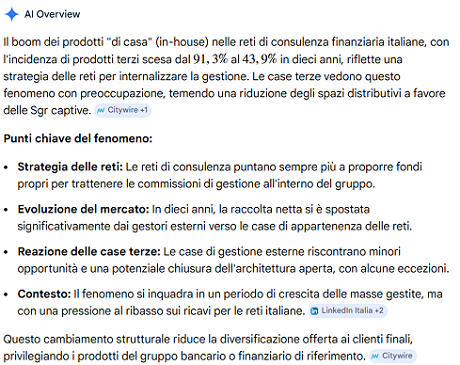
Questo significa che sempre più spesso le banche e le Reti distribuiscono prodotti “di casa”, cioè fondi e soluzioni create dal proprio gruppo.
Perché succede: la ragione è soprattutto economica
Quando una società di gestione esterna vuole far distribuire i propri fondi attraverso una banca o una rete, deve riconoscere una parte molto rilevante delle commissioni alla struttura che li colloca.
Oggi le retrocessioni richieste sono spesso tra il 70% e il 90% delle commissioni pagate dal Cliente.
In pratica, una parte nettamente maggioritaria dei costi pagati dall’investitore finale viene girata a chi distribuisce il prodotto. Per questo motivo, tra due soluzioni simili, è facile che venga promosso il prodotto che genera più margine per la Rete.
Cosa significa per chi lavora all'interno delle reti
Queste dinamiche spesso si traducono in un’offerta più limitata, con portafogli concentrati su pochi prodotti, molto spesso interni al gruppo.
Allo stesso tempo il modello tende a favorire prodotti più costosi, mentre strumenti come gli ETF, restano spesso ai margini dell’offerta perché non riconoscono retrocessioni alla rete.
L’alternativa: la consulenza finanziaria indipendente
Proprio per superare questi limiti sta crescendo sempre di più il modello della consulenza finanziaria indipendente, che elimina il collocamento di prodotti e permette al consulente di lavorare senza budget di vendita e senza vincoli di distribuzione, scegliendo gli strumenti più efficienti per il cliente.