


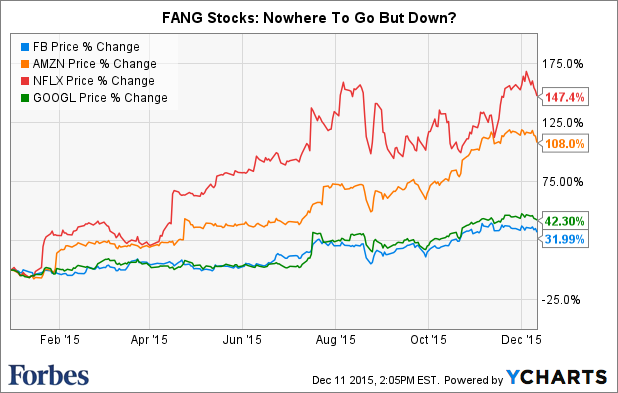
Come vedete nel grafico qui in basso, Apple non faceva parte dei FANG, ovvero dei Fantastici Quattro, quei titoli che in buona misura da soli hanno tenuto vicino allo zero la performance dello S&P 500 nel 2015, grazie a rialzi clamorosi. Si tratta, come nel caso di Apple, di Società che operano nel settore che noi chiamiamo "tecnologia di largo consumo", e come è successo per Apple noi ci aspettiamo di vedere, anche qui, un ridimensionamento dei multipli (P/E) e quindi dei prezzi. In particolare, nel caso dei FANG, siamo di fronte a quel (ben noto) fenomeno di Borsa in base al quale sia i gestori professionali, sia poi il pubblico degli investitori individuali, comperano "quello che sale" quando non sanno bene che cosa fare. Cosa che da sempre si rivela poi essere il più disastroso degli errori. Questa quindi è per Recce'd una opportunità operativa, che noi proveremo a cogliere nei nostri portafogli modello, con strumenti che permettono di prendere posizioni SHORT sul settore della Tecnologia.
La volatilità sui mercati finanziari delle ultime settimane non può essere spiegata dalla Cina: i problemi della Cina non sono una novità, li conoscevano tutti e già ad agosto c'era stato un forte segnale di allarme. La fragilità dei mercati e la volatilità che vediamo in ogni comparto, hanno radici ben più profonde e ben più ampie. Un esempio per tutti è il titolo azionario a più grande capitalizzazione del pianeta, un titolo che tutti conoscono e che è ben difficile da manipolare (è stato fatto anche quello, comunque, e di recente). Apple dai massimi del 2015 ha perso un terzo del proprio valore, e stamattina 7 gennaio nel pre-mercato tratta sotto i 100$: abbiamo spiegato più volte che Apple come altri titoli della tecnologia di consumo ha ormai perso le caratteristiche dei titoli " crescita" o growth ed è diventato un titolo di consumo che deve essere valutato come gli altri titoli del settore consumi. E questo è un solido esempio di un movimento di mercato che con il rallentamento in Cina ha poco a che vedere. Che cosa c'è qui di interessante per noi investitori? Lo abbiamo già anticipato in un Post di qualche giorno fa: la diversificazione, che negli anni del risk-on-risk-off era inutile e anche controproducente come strumento di controllo del rischio, diventerà invece nel 2016 uno strumento per aumentare i rendimenti dei nostri portafogli. Per questo, nel prossimo futuro, nei nostri portafogli modello torneranno ad avere un ruolo importante i singoli titoli ed i singoli settori: anche in un mercato con i maggiori indici in calo, si sono numerose ed ampie opportunità di guadagno, per chi saprà vederle.

Chiusa la Borsa di Shanghai con un secondo 7% di ribasso in quattro sedute: che cosa sta succedendo? Chiariamo, prima di tutto, che la Cina non è la causa di tutto: semplicemente, quando una catena va in tensione, il primo a saltare è l'anello più debole. Chi però vuole comprendere che cosa sta succedendo, non deve guardare alla Cina: deve invece guardare allo scenario internazionale. Dicembre ci ha detto, con le tre riunioni delle tre Banche Centrali maggiori, che il mercato non trova più le sue sicurezze nelle dichiarazioni di Yellen, Kuroda e Draghi. Il mercato è lasciato a sé stesso: e allora, nessuno ha più il coraggio di "pompare" e nessuno trova più appigli per un rinnovato "ottimismo". Non è (ancora) il mercato dei venditori: il fatto è che non ci sono più compratori. La domanda che a noi di Recce'd viene alla mente, oggi, è la seguente: chiuderanno anche altri mercati? Quando si decise, anni fa, di trasformare i mercati finanziari in strumenti per la politica monetaria, furono ignorati, o calcolati male, i rischi. Il rischio principale è che, quando i mercati ti si rivoltano contro, nessuno, e nessuna Banca Centrale in particolare, ha la forza di fermarli.
Si: ma allora a che cosa bisogna guardare? La risposta di Recce'd è sempre la stesa: guardate alla realtà dei fatti, ed in particolare ai dati reali per l'economia reale. Guardate alla crescita del GDP attesa per il 2016, e poi per gli anni successivi. Guardate all'inflazione. Guardate agli utili delle Società. Guardate al grado di indebitamento degli Stati e delle Società. Il valore dei titoli azionari, delle obbligazioni e delle valute deriva solo da questi dati, e non dalle dichiarazioni dei Banchieri centrali, non dalle politiche monetarie di QE, non dai titoli sui quotidiani o dei TG che invocano "ottimismo", non dai grafici e dai trend.
E' utile andare a rileggere, proprio in questi giorni, le parole che furono scritte 12 mesi fa sulla Borsa di Milano: noi lo abbiamo fatto, e consigliamo anche a voi di andare a riprendere i documenti che avete ricevuto a fine 2014 e a inizio 2015. Qui non c'entra la polemica. La polemica non produce nulla di utile. Ciò che invece è molto utile, a noi e a voi, è capire come funzionano le macchine degli addetti alla vendita, e quanto possono arrivare ad essere pretestuosi e superficiali gli argomento con i quali, solo 12 mesi fa, moltissimi risparmiatori italiani furono spinti ad "aumentare l'esposizione al rischio" su basi che, a vederle oggi, appaiono fragilissime, superficiali, se non improvvisate.
Ricorderete tutti che, tra gennaio e marzo, chi suggeriva di andare SHORT sull'equity di Eurozona veniva bollato come "pessimista", "miope", "incapace di interpretare i segnali dalla BCE". E poi, ci stava anche un sorrisino accondiscendente.
Da allora ad oggi, però, da questi personaggi sono arrivati ... solo imbarazzati silenzi, ed esortazioni ai loro Clienti a "stare tranquilli": noi di Recce'd consigliamo a chi allora fu coinvolto in questa massiccia campagna promozionale di NON stare tranquilli. Sotto 20000 punti di indice, per la Borsa italiana si aprirebbe una fase molto complicata, ed anche dolorosa, con una rapida discesa ai 18500 punti e poi ... e poi tutto sarebbe da ridiscutere. Fatelo oggi, non aspettate: e mettete in discussione anche quei cosiddetti "advisors".
Torniamo su questo argomento perché sembra proprio che la battaglia, nella prima parte del 2016, ruoterà tutta intorno all'Europa, e in particolare all'Eurozona. Neppure più una delle banche globali ci prova, a "vendere" il mercato americano, o quello giapponese: in gergo, si dice che sono poco "sexy". Ma l'Europa, secondo alcuni, si vende ancora: c'è Draghi, generoso ed onnipotente, e poi c'è l'euro, che dovrebbe aiutare le esportazioni, e poi e poi e poi .... Così quando esce un nuovo indice PMI, come è successo oggi 6 gennaio, siamo costretti a ri-leggere frasi che sono le stesse da due anni, ovvero che l'Europa è in ripresa e che tutto va migliorando. Per ora, nessuno dei dati "hard", dei dati che ci raccontano come funziona l'economia reale (produzione, ordinativi, eccetera) conferma i sondaggi con cui si fabbrica l'indice PMI, e per questo noi attribuiamo poca importanza a questi dati, che già in passato non hanno anticipato un bel nulla.
Ma i media e la stampa amplificano l'effetto di questi sondaggi, forse per alimentare una sorta di effetto-benessere (feelgood effect). Per qualche mese, lo scorso anno, funzionò bene, poi da aprile in avanti smise di funzionare, e se guardiamo alle prime tre sedute del 2016 ci pare di poter dire che agli indici PMI non presta più attenzione nessuno sui mercati. Ma anche qui noi ci vediamo qualche cosa di importante, di significativo per gli investitori: perché se fosse vero che l'Europa, e l'Eurozona in particolare, è l'ultima trincea di un certo ottimismo di maniera, allora dovremmo pensare che proprio tutti gli asset europei (azioni ed obbligazioni) sono quelli più a rischio per chi li ha nei propri portafogli titoli. Se cambiasse il clima, se cambiassero gli umori, se le banche si investimento "mollassero gli ormeggi" (come già hanno fatto per i mercati di Giappone ed USA), allora potrebbero esserci cadute molto più ampie di quelle che oggi possiamo immaginare.